Persona trabajadora
Total devengado
1.810,00 €
Total a deducir
344,63 €
Líquido a percibir
1.465,37 €
Proceso completo de cálculo de nóminas, explicado paso a paso mediante casos prácticos.
Nómina mensual ordinaria.
Nómina mensual con dietas y gastos de viaje.
Nómina mensual con incapacidad temporal por enfermedad común.
Nómina mensual con incapacidad temporal por accidente de trabajo.
Finiquito e indemnización por
despido improcedente.
En desarrollo
Confeccionar la nómina correspondiente al mes de mayo de 2026 teniendo en cuenta los complementos salariales y no salariales, con un salario base y pagas prorrateadas.
En esta primera fase identificamos todas las percepciones económicas que recibe la persona trabajadora durante el periodo de liquidación. La suma de estas cantidades dará lugar al total devengado, que servirá de base para los siguientes cálculos de la nómina.
| Concepto | Importe |
|---|---|
| Salario base | 1.200,00 € |
| Antigüedad | 120,00 € |
| Plus convenio | 100,00 € |
| Plus idiomas | 80,00 € |
|
Paga extra prorrateada
|
220,00 € |
| TOTAL | 1.720,00 € |
En este caso, las dos pagas extraordinarias incluyen el salario base y la antigüedad. Su importe anual se distribuye entre los doce meses del año.
| Concepto | Importe |
|---|---|
| Plus transporte | 90,00 € |
| TOTAL | 90,00 € |
El total devengado es la suma de todas las percepciones salariales y de todas las percepciones no salariales generadas durante el periodo de liquidación.
Antes de aplicar los porcentajes de Seguridad Social, debemos identificar qué conceptos de la nómina están sujetos a cotización.
| Concepto | Cotiza? |
|---|---|
| Salario base | ✓ Sí, cotiza |
| Antigüedad | ✓ Sí, cotiza |
| Plus convenio | ✓ Sí, cotiza |
| Plus idiomas | ✓ Sí, cotiza |
| Plus transporte | ✓ Sí, cotiza |
Todos los conceptos incluidos en la nómina cotizan a la Seguridad Social. Por tanto, todos ellos se tendrán en cuenta para determinar la remuneración mensual sujeta a cotización.
En otros supuestos pueden existir percepciones excluidas de cotización total o parcialmente, pero esas situaciones se analizarán en casos prácticos posteriores.
Una vez identificados los conceptos que cotizan, ya podemos calcular la base de cotización por contingencias comunes (BCCC). Esta base se obtiene sumando la remuneración mensual sujeta a cotización y la prorrata de las pagas extraordinarias. El resultado servirá para calcular las aportaciones del trabajador y de la empresa correspondientes a las contingencias comunes.
| Concepto | Importe |
|---|---|
| Remuneración mensual sujeta a cotización | 1.590,00 € |
| Prorrata de pagas extraordinarias | 220,00 € |
|
BCCC
|
1.810,00 € |
La base de cotización por contingencias comunes se obtiene sumando la remuneración mensual sujeta a cotización y la prorrata correspondiente a las pagas extraordinarias. Sobre esta base se calcularán las aportaciones de la empresa y de la persona trabajadora.
En este caso, todos los conceptos de la nómina cotizan a la Seguridad Social. Por tanto, la remuneración mensual sujeta está formada por el salario base, la antigüedad, el plus convenio, el plus idiomas y el plus transporte.
Una vez calculada la base de cotización, debemos comprobar que se encuentra dentro de los límites mínimo y máximo (2026) establecidos para el grupo de cotización de la persona trabajadora.
| Concepto | Valor |
|---|---|
| Grupo de cotización | 7 |
| Base mínima utilizada en el ejercicio | 1.424,40 € |
| Base máxima utilizada en el ejercicio | 5.101,20 € |
| BCCC obtenida | 1.810,00 € |
| ¿Se encuentra dentro de los límites? | ✓ Sí, se encuentra dentro de los límites Sí |
La BCCC obtenida, de 1.810,00 €, es superior a la base mínima e inferior a la base máxima. Por tanto, se mantiene la base calculada sin realizar ningún ajuste.
El resultado definitivo depende de la posición de la base calculada respecto de los límites aplicables.
Se mantiene la base calculada.
Este casoSe sustituye por la base mínima aplicable.
Se sustituye por la base máxima aplicable.
Los límites mínimos y máximos de cotización se actualizan periódicamente. Los importes anteriores son los utilizados en este ejercicio práctico. Para realizar otros cálculos, consulta siempre las bases vigentes publicadas por la Seguridad Social.
Consultar las bases de cotización vigentes ↗Una vez calculada la base de cotización por contingencias comunes (BCCC), podemos determinar la base de cotización por contingencias profesionales (BCCP). Para obtenerla, se añaden a la base anterior las horas extraordinarias, si las hubiera. Esta base se utilizará para calcular las cotizaciones por accidentes de trabajo y enfermedades profesionales, así como las aportaciones por desempleo, FOGASA y formación profesional.
| Concepto | Importe |
|---|---|
| Base de cotización por contingencias comunes | 1.810,00 € |
| Horas extraordinarias | 0,00 € |
|
BCCP
|
1.810,00 € |
La base de cotización por contingencias profesionales se obtiene tomando como referencia la base de cotización por contingencias comunes y añadiendo el importe de las horas extraordinarias, si las hubiera. Sobre esta base se calcularán las cotizaciones por accidentes de trabajo y enfermedades profesionales, así como las aportaciones por desempleo, FOGASA y formación profesional.
En esta nómina no se han realizado horas extraordinarias. Por tanto, no existe ningún importe adicional que incorporar y la BCCP coincide con la BCCC.
Una vez calculada la base de cotización por contingencias profesionales, debemos comprobar que se encuentra dentro de los topes mínimo y máximo de cotización vigentes. Para la BCCP se utilizan los topes generales aplicables a las contingencias profesionales.
| Concepto | Valor |
|---|---|
| Tope mínimo utilizado en el ejercicio | 1.424,40 € |
| Tope máximo utilizado en el ejercicio | 5.101,20 € |
| BCCP obtenida | 1.810,00 € |
| ¿Se encuentra dentro de los límites? | ✓ Sí, se encuentra dentro de los límites Sí |
La BCCP obtenida, de 1.810,00 €, es superior al tope mínimo e inferior al tope máximo. Por tanto, se mantiene la base calculada sin realizar ningún ajuste.
La base definitiva dependerá de la posición de la BCCP calculada respecto de los topes aplicables.
Se mantiene la base calculada.
Este casoSe sustituye por el tope mínimo aplicable.
Se sustituye por el tope máximo aplicable.
Los topes aplicables a la BCCP se publican en la misma tabla oficial de bases de cotización de la Seguridad Social. Para esta comprobación deben utilizarse los valores situados al final de la tabla, identificados como TOPE MÍNIMO y TOPE MÁXIMO, y no las bases mínimas correspondientes a cada grupo de cotización utilizadas para las contingencias comunes.
En este ejercicio, esos topes son 1.424,40 € y 5.101,20 €, respectivamente.
Los topes mínimos y máximos de cotización se actualizan periódicamente. Los importes anteriores son los utilizados en este ejercicio práctico. Para realizar otros cálculos, consulta siempre los valores vigentes publicados por la Seguridad Social.
Consultar las bases y topes de cotización vigentes ↗Una vez calculadas las bases de cotización, podemos determinar las cantidades que se descuentan del total devengado. En este paso calcularemos primero las aportaciones de la persona trabajadora a la Seguridad Social y, posteriormente, la retención de IRPF. También comprobaremos si existen otros posibles descuentos, como anticipos, retribuciones en especie u otras deducciones. En este caso práctico, estos últimos conceptos no se aplican.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base utilizada | Tipo | Cuota |
|---|---|---|---|
|
Contingencias comunes
|
BCCC 1.810,00 € | 4,70 % | 85,07 € |
|
MEI
|
BCCC 1.810,00 € | 0,15 % | 2,72 € |
|
Desempleo
|
BCCP 1.810,00 € | 1,55 % | 28,06 € |
|
Formación profesional
|
BCCP 1.810,00 € | 0,10 % | 1,81 € |
|
TOTAL APORTACIONES
|
— | — | 117,66 € |
La aportación por contingencias comunes se calcula aplicando el tipo correspondiente sobre la base de cotización por contingencias comunes.
Las contingencias comunes protegen frente a situaciones que no derivan directamente del trabajo, como la enfermedad común, el accidente no laboral, la jubilación y determinadas prestaciones por incapacidad, nacimiento y cuidado del menor o muerte y supervivencia.
En 2026, el tipo total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla se calcula únicamente la parte descontada al trabajador.
Consultar los tipos oficiales de cotización ↗La aportación de la persona trabajadora por el MEI se calcula aplicando el porcentaje correspondiente sobre la BCCC. Aunque utiliza la misma base, constituye una cotización diferenciada de las contingencias comunes.
El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad del sistema público de pensiones. Comenzó a aplicarse en 2023 y su tipo aumenta progresivamente.
En 2026, el tipo total es del 0,90 % sobre la BCCC: el 0,75 % corresponde a la empresa y el 0,15 % a la persona trabajadora.
Consultar los porcentajes oficiales del MEI ↗La aportación por desempleo se calcula utilizando la base de cotización por contingencias profesionales. En este caso se aplica el tipo correspondiente a un contrato indefinido.
La cotización por desempleo contribuye a financiar la protección económica de las personas trabajadoras cuando pierden su empleo y cumplen los requisitos legales para acceder a una prestación o a un subsidio por desempleo.
En este caso, la persona trabajadora tiene un contrato indefinido. En 2026, el tipo total de cotización por desempleo para esta modalidad contractual es del 7,05 %: el 5,50 % corresponde a la empresa y el 1,55 % a la persona trabajadora.
En los contratos de duración determinada, la aportación de la persona trabajadora por desempleo es del 1,60 %. Por ello, antes de realizar el cálculo debe comprobarse la modalidad contractual y el tipo vigente aplicable.
Consultar los tipos oficiales de cotización por desempleo ↗La aportación por formación profesional se obtiene aplicando su tipo de cotización sobre la base de cotización por contingencias profesionales.
La cotización por formación profesional contribuye a financiar el sistema de formación profesional para el empleo, destinado a mejorar las competencias, la cualificación y la empleabilidad de las personas trabajadoras.
En 2026, el tipo total es del 0,70 %: el 0,60 % corresponde a la empresa y el 0,10 % a la persona trabajadora.
Consultar los tipos oficiales de cotización ↗El total de aportaciones se obtiene sumando todas las cuotas de Seguridad Social a cargo de la persona trabajadora.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base sujeta | Tipo | Retención |
|---|---|---|---|
|
IRPF
|
1.810,00 € | 12,54 % | 226,97 € |
La retención del IRPF se obtiene aplicando el porcentaje asignado a la persona trabajadora sobre la base sujeta a retención.
A diferencia de los tipos de cotización a la Seguridad Social, el porcentaje de IRPF no es un porcentaje fijo aplicable por igual a todas las personas trabajadoras.
Para determinarlo se tienen en cuenta, entre otras circunstancias, la retribución anual prevista, la situación personal y familiar, el tipo y duración del contrato y los datos comunicados por la persona trabajadora mediante el Modelo 145.
El procedimiento completo incluye cálculos fiscales adicionales que no se reproducen en este caso práctico. La empresa puede utilizar el servicio oficial de la Agencia Tributaria o una aplicación de nóminas que incorpore dicho procedimiento.
Acceder al servicio oficial de cálculo de retenciones ↗La retención se aplica sobre la retribución bruta sujeta a IRPF generada durante el periodo de liquidación, antes de descontar las cotizaciones a la Seguridad Social y la propia retención.
En este ejercicio, todos los conceptos devengados están sujetos a retención. Por tanto, la base sujeta a IRPF coincide con el total devengado:
La sujeción a IRPF y la cotización a la Seguridad Social son comprobaciones diferentes. En otros casos pueden existir conceptos exentos total o parcialmente de retención.
Para resolver esta nómina se parte de un tipo de retención previamente determinado según las circunstancias de la persona trabajadora.
El tipo de retención puede regularizarse durante el año cuando cambian las circunstancias personales o económicas de la persona trabajadora, por ejemplo, por una variación salarial, un cambio familiar o la comunicación de nuevos datos mediante el Modelo 145.
El líquido a percibir es la cantidad final que recibe la persona trabajadora después de restar al total devengado todas las deducciones aplicables en la nómina.
El líquido a percibir también suele denominarse salario neto. Representa el importe final de esta nómina después de aplicar las deducciones correspondientes.
Una vez calculadas las deducciones correspondientes a la persona trabajadora, determinamos las cotizaciones que corresponden exclusivamente a la empresa. Estas cantidades no reducen el salario del empleado, pero forman parte del coste total que la empresa soporta por su contratación.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base utilizada | Tipo | Cuota |
|---|---|---|---|
|
Contingencias comunes
|
BCCC 1.810,00 € | 23,60 % | 427,16 € |
|
MEI
|
BCCC 1.810,00 € | 0,75 % | 13,58 € |
|
Accidentes de trabajo y enfermedades profesionales
|
BCCP 1.810,00 € | 1,50 % | 27,15 € |
|
Desempleo
|
BCCP 1.810,00 € | 5,50 % | 99,55 € |
|
Formación profesional
|
BCCP 1.810,00 € | 0,60 % | 10,86 € |
|
FOGASA
|
BCCP 1.810,00 € | 0,20 % | 3,62 € |
|
TOTAL APORTACIÓN EMPRESA
|
— | — | 581,92 € |
La aportación empresarial por contingencias comunes se obtiene aplicando el tipo correspondiente sobre la base de cotización por contingencias comunes.
Las contingencias comunes protegen frente a situaciones que no derivan directamente del trabajo, como la enfermedad común, el accidente no laboral, la jubilación y determinadas prestaciones por incapacidad, nacimiento y cuidado del menor o muerte y supervivencia.
El tipo total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los tipos oficiales de cotización ↗La parte empresarial del MEI se calcula aplicando su porcentaje sobre la BCCC. Esta aportación es independiente de la cuota ordinaria por contingencias comunes.
El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad del sistema público de pensiones.
El tipo total es del 0,90 %: el 0,75 % corresponde a la empresa y el 0,15 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los porcentajes oficiales del MEI ↗Esta cotización se calcula sobre la BCCP y es asumida íntegramente por la empresa. El tipo depende de la actividad económica o, cuando corresponda, de la ocupación.
La cotización por accidentes de trabajo y enfermedades profesionales financia la protección derivada de daños sufridos con ocasión o como consecuencia del trabajo. Esta cuota corresponde exclusivamente a la empresa.
Para el personal en trabajos exclusivos de oficina se aplica un tipo total del 1,50 %: un 0,80 % por incapacidad temporal y un 0,70 % por incapacidad permanente, muerte y supervivencia.
Consultar la tarifa oficial de primas ↗La aportación empresarial por desempleo se calcula utilizando la BCCP. En este caso se aplica el tipo correspondiente a un contrato indefinido.
La cotización por desempleo contribuye a financiar la protección económica de las personas trabajadoras cuando pierden su empleo y cumplen los requisitos legales para acceder a una prestación o a un subsidio por desempleo.
En este caso existe un contrato indefinido. El tipo total es del 7,05 %: la empresa aporta el 5,50 % y la persona trabajadora el 1,55 %.
Consultar los tipos oficiales de cotización por desempleo ↗La aportación empresarial por formación profesional se obtiene aplicando su tipo sobre la BCCP.
La cotización por formación profesional contribuye a financiar el sistema de formación profesional para el empleo, destinado a mejorar las competencias, la cualificación y la empleabilidad de las personas trabajadoras.
El tipo total es del 0,70 %: el 0,60 % corresponde a la empresa y el 0,10 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los tipos oficiales de cotización ↗La aportación al Fondo de Garantía Salarial se calcula sobre la BCCP y corresponde exclusivamente a la empresa.
El Fondo de Garantía Salarial garantiza, dentro de los límites legales, determinados salarios e indemnizaciones pendientes cuando la empresa es insolvente o se encuentra en concurso.
El tipo es del 0,20 % sobre la BCCP y corresponde exclusivamente a la empresa.
Consultar los tipos oficiales de cotización ↗El total se obtiene sumando todas las cuotas de Seguridad Social que corresponden exclusivamente a la empresa.
Una vez completados todos los cálculos, podemos analizar la nómina desde dos perspectivas: la cantidad que recibe la persona trabajadora y el coste total que la empresa soporta por su contratación.
El coste total para la empresa se obtiene sumando al total devengado las cotizaciones empresariales a la Seguridad Social. Estas cotizaciones no se descuentan del salario de la persona trabajadora, sino que son asumidas directamente por la empresa.
El líquido a percibir representa la cantidad final que recibe la persona trabajadora. El coste total empresarial incluye, además del salario bruto, las cotizaciones a cargo de la empresa.
Consulta la nómina correspondiente al supuesto práctico resuelto paso a paso. El documento recoge el resultado final de todos los cálculos realizados durante el caso.
Documento elaborado con fines exclusivamente formativos. Los datos utilizados son ficticios.
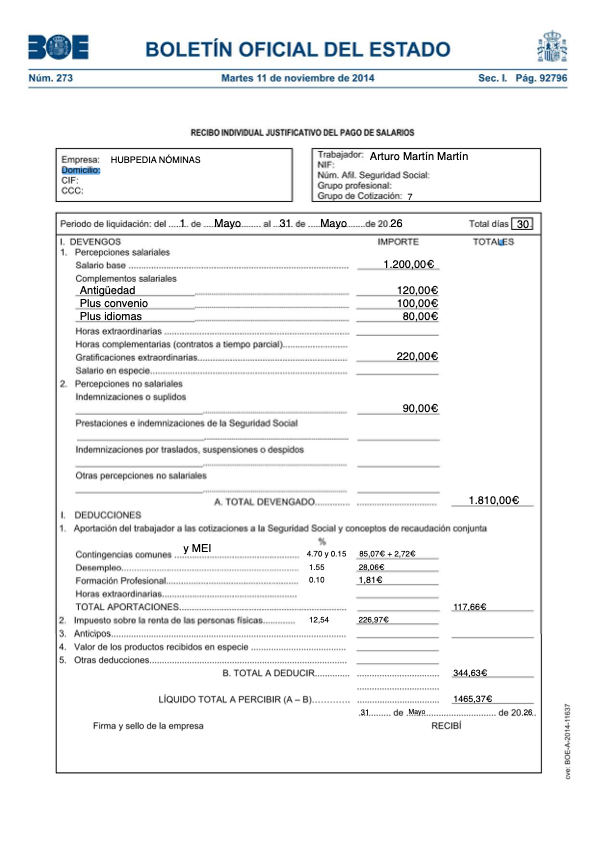
Si el visor PDF no se muestra correctamente en tu dispositivo, puedes abrir el documento en una nueva pestaña o descargarlo.
Confeccionar la nómina correspondiente al mes de mayo de 2026, teniendo en cuenta los gastos de locomoción, alojamiento y manutención, diferenciando las cantidades exentas de las sujetas a cotización y tributación.
En esta primera fase identificamos todas las percepciones económicas que recibe la persona trabajadora durante el periodo de liquidación. La suma de estas cantidades dará lugar al total devengado, que servirá de base para los siguientes cálculos de la nómina.
| Concepto | Importe |
|---|---|
| Salario base | 1.200,00 € |
|
Paga extra prorrateada
|
200,00 € |
| TOTAL | 1.400,00 € |
En este caso, las dos pagas extraordinarias se calculan únicamente sobre el salario base. Su importe anual se distribuye entre los doce meses del año.
| Concepto | Importe |
|---|---|
| Gastos de locomoción | 125,00 € |
| Alojamiento | 100,00 € |
| Manutención | 120,00 € |
| TOTAL | 345,00 € |
El total devengado es la suma de todas las percepciones salariales y de todas las percepciones no salariales generadas durante el periodo de liquidación.
Antes de aplicar los porcentajes de Seguridad Social, debemos identificar qué conceptos de la nómina están sujetos a cotización.
| Concepto | ¿Cotiza? |
|---|---|
| Salario base | ✓ Sí, cotiza |
| Paga extra prorrateada | ✓ Sí, cotiza |
|
Gastos de locomoción
|
✕ No cotiza |
|
🚗
Criterio aplicado
Gastos de locomoción
Regla general · Vehículo propio
Cuando la persona trabajadora utiliza su propio vehículo para realizar un desplazamiento laboral, puede quedar excluida de cotización la cantidad resultante de multiplicar:
Límite por kilometraje
0,26 €/km
Consultar la Orden HFP/792/2023 en el BOE →
Aplicación al caso
La persona trabajadora realiza 500 km con vehículo propio y la empresa le abona 125,00 €.
Límite excluido
500 km × 0,26 €/km = 130,00 €
Como los 125,00 € abonados no superan el límite calculado de 130,00 €, no existe exceso sujeto a cotización.
Importe que cotiza
0,00 €
|
|
|
Alojamiento
|
✕ No cotiza |
|
🏨
Criterio aplicado
Gastos de alojamiento
Regla general · Gastos de estancia
Cuando exista pernocta en un municipio distinto del lugar habitual de trabajo y de residencia, podrán quedar exceptuados los importes de estancia que se justifiquen. Consultar el artículo 9 del Reglamento del IRPF →
Aplicación al caso
La persona trabajadora pernocta una noche fuera y la empresa le abona 100,00 € por alojamiento.
Gasto justificado
100,00 €
El alojamiento se encuentra justificado mediante factura. Cumpliéndose los requisitos del desplazamiento, los 100,00 € abonados quedan excluidos de la base de cotización.
Importe que cotiza
0,00 €
|
|
|
Manutención
|
Parcial Cotiza parcialmente |
|
🍽️
Criterio aplicado
Gastos de manutención
Para los desplazamientos por motivos laborales, las cantidades destinadas a manutención pueden quedar excluidas hasta determinados límites diarios, siempre que se cumplan los requisitos reglamentarios. El límite depende de si existe pernocta y de si el desplazamiento se realiza dentro de España o en territorio extranjero.
Regla general · Límites diarios de manutención
Desplazamiento
Con pernocta
Sin pernocta
España
53,34 €/día
26,67 €/día
Extranjero
91,35 €/día
48,08 €/día
Aplicación al caso
En este supuesto, la persona trabajadora realiza un desplazamiento de dos días dentro de España y se produce una pernocta. La empresa abona 120,00 € en concepto de manutención.
Día con pernocta
53,34 €
Día sin pernocta
26,67 €
Total
80,01 €
Exceso sujeto a cotización
120,00 € − 80,01 € = 39,99 €
Por tanto, de los 120,00 € abonados, 80,01 € quedan excluidos y el exceso de 39,99 € se incorpora a la base de cotización.
Importe que cotiza
39,99 €
|
|
El salario base y la paga extra prorrateada cotizan íntegramente. Los gastos de locomoción y alojamiento quedan excluidos de cotización, mientras que de los gastos de manutención únicamente cotiza el exceso de 39,99 €. Por tanto, la remuneración mensual sujeta a cotización asciende a 1.439,99 €.
Una vez identificados los conceptos que cotizan, ya podemos calcular la base de cotización por contingencias comunes (BCCC). Para ello se suman las retribuciones computables del mes, incluida la prorrata de las pagas extraordinarias, junto con los importes de las percepciones no salariales que deban incorporarse a cotización. El resultado servirá para calcular las aportaciones del trabajador y de la empresa correspondientes a las contingencias comunes.
| Concepto | Importe |
|---|---|
| Remuneración mensual sujeta a cotización | 1.239,99 € |
| Prorrata de pagas extraordinarias | 200,00 € |
|
BCCC
|
1.439,99 € |
Para calcular la base de cotización por contingencias comunes se toma la remuneración mensual computable y se añade la prorrata correspondiente a las pagas extraordinarias.
En este caso se incluye el salario base y el exceso de manutención sujeto a cotización. Los gastos de locomoción y alojamiento quedan fuera de este cálculo al no existir importe sujeto a cotización en este supuesto.
Una vez calculada la base de cotización, debemos comprobar que se encuentra dentro de los límites mínimo y máximo (2026) establecidos para el grupo de cotización de la persona trabajadora.
| Concepto | Valor |
|---|---|
| Grupo de cotización | 7 |
| Base mínima utilizada en el ejercicio | 1.424,40 € |
| Base máxima utilizada en el ejercicio | 5.101,20 € |
| BCCC obtenida | 1.439,99 € |
| ¿Se encuentra dentro de los límites? | ✓ Sí, se encuentra dentro de los límites Sí |
La BCCC obtenida, de 1.439,99 €, es superior a la base mínima e inferior a la base máxima. Por tanto, se mantiene la base calculada sin realizar ningún ajuste.
El resultado definitivo depende de la posición de la base calculada respecto de los límites aplicables.
Se mantiene la base calculada.
Este casoSe sustituye por la base mínima aplicable.
Se sustituye por la base máxima aplicable.
Los límites mínimos y máximos de cotización se actualizan periódicamente. Los importes anteriores son los utilizados en este ejercicio práctico. Para realizar otros cálculos, consulta siempre las bases vigentes publicadas por la Seguridad Social.
Consultar las bases de cotización vigentes ↗Una vez calculada la base de cotización por contingencias comunes (BCCC), podemos determinar la base de cotización por contingencias profesionales (BCCP). Para obtenerla, se añaden a la base anterior las horas extraordinarias, si las hubiera. Esta base se utilizará para calcular las cotizaciones por accidentes de trabajo y enfermedades profesionales, así como las aportaciones por desempleo, FOGASA y formación profesional.
| Concepto | Importe |
|---|---|
| Base de cotización por contingencias comunes | 1.439,99 € |
| Horas extraordinarias | 0,00 € |
|
BCCP
|
1.439,99 € |
La base de cotización por contingencias profesionales se obtiene tomando como referencia la base de cotización por contingencias comunes y añadiendo el importe de las horas extraordinarias, si las hubiera. Sobre esta base se calcularán las cotizaciones por accidentes de trabajo y enfermedades profesionales, así como las aportaciones por desempleo, FOGASA y formación profesional.
En esta nómina no se han realizado horas extraordinarias. Por tanto, no existe ningún importe adicional que incorporar y la BCCP coincide con la BCCC.
Una vez calculada la base de cotización por contingencias profesionales, debemos comprobar que se encuentra dentro de los topes mínimo y máximo de cotización vigentes. Para la BCCP se utilizan los topes generales aplicables a las contingencias profesionales.
| Concepto | Valor |
|---|---|
| Tope mínimo utilizado en el ejercicio | 1.424,40 € |
| Tope máximo utilizado en el ejercicio | 5.101,20 € |
| BCCP obtenida | 1.439,99 € |
| ¿Se encuentra dentro de los límites? | ✓ Sí, se encuentra dentro de los límites Sí |
La BCCP obtenida, de 1.439,99 €, es superior al tope mínimo e inferior al tope máximo. Por tanto, se mantiene la base calculada sin realizar ningún ajuste.
La base definitiva dependerá de la posición de la BCCP calculada respecto de los topes aplicables.
Se mantiene la base calculada.
Este casoSe sustituye por el tope mínimo aplicable.
Se sustituye por el tope máximo aplicable.
Los topes aplicables a la BCCP se publican en la misma tabla oficial de bases de cotización de la Seguridad Social. Para esta comprobación deben utilizarse los valores situados al final de la tabla, identificados como TOPE MÍNIMO y TOPE MÁXIMO, y no las bases mínimas correspondientes a cada grupo de cotización utilizadas para las contingencias comunes.
En este ejercicio, esos topes son 1.424,40 € y 5.101,20 €, respectivamente.
Los topes mínimos y máximos de cotización se actualizan periódicamente. Los importes anteriores son los utilizados en este ejercicio práctico. Para realizar otros cálculos, consulta siempre los valores vigentes publicados por la Seguridad Social.
Consultar las bases y topes de cotización vigentes ↗Una vez calculadas las bases de cotización, podemos determinar las cantidades que se descuentan del total devengado. En este paso calcularemos primero las aportaciones de la persona trabajadora a la Seguridad Social y, posteriormente, la retención de IRPF. También comprobaremos si existen otros posibles descuentos, como anticipos, retribuciones en especie u otras deducciones. En este caso práctico, estos últimos conceptos no se aplican.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base utilizada | Tipo | Cuota |
|---|---|---|---|
|
Contingencias comunes
|
BCCC 1.439,99 € | 4,70 % | 67,68 € |
|
MEI
|
BCCC 1.439,99 € | 0,15 % | 2,16 € |
|
Desempleo
|
BCCP 1.439,99 € | 1,60 % | 23,04 € |
|
Formación profesional
|
BCCP 1.439,99 € | 0,10 % | 1,44 € |
|
TOTAL APORTACIONES
|
— | — | 94,32 € |
La aportación por contingencias comunes se calcula aplicando el tipo correspondiente sobre la base de cotización por contingencias comunes.
Las contingencias comunes protegen frente a situaciones que no derivan directamente del trabajo, como la enfermedad común, el accidente no laboral, la jubilación y determinadas prestaciones por incapacidad, nacimiento y cuidado del menor o muerte y supervivencia.
En 2026, el tipo total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla se calcula únicamente la parte descontada al trabajador.
Consultar los tipos oficiales de cotización ↗La aportación de la persona trabajadora por el MEI se calcula aplicando el porcentaje correspondiente sobre la BCCC. Aunque utiliza la misma base, constituye una cotización diferenciada de las contingencias comunes.
El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad del sistema público de pensiones. Comenzó a aplicarse en 2023 y su tipo aumenta progresivamente.
En 2026, el tipo total es del 0,90 % sobre la BCCC: el 0,75 % corresponde a la empresa y el 0,15 % a la persona trabajadora.
Consultar los porcentajes oficiales del MEI ↗La aportación por desempleo se calcula utilizando la base de cotización por contingencias profesionales. En este caso se aplica el tipo correspondiente a un contrato de duración determinada.
La cotización por desempleo contribuye a financiar la protección económica de las personas trabajadoras cuando pierden su empleo y cumplen los requisitos legales para acceder a una prestación o a un subsidio por desempleo.
En este caso, la persona trabajadora tiene un contrato de duración determinada. En 2026, el tipo total de cotización por desempleo para esta modalidad contractual es del 8,30 %: el 6,70 % corresponde a la empresa y el 1,60 % a la persona trabajadora.
En los contratos indefinidos, la aportación de la persona trabajadora por desempleo es del 1,55 %. En los contratos de duración determinada, como el de este ejercicio, la aportación del trabajador es del 1,60 %.
Consultar los tipos oficiales de cotización por desempleo ↗La aportación por formación profesional se obtiene aplicando su tipo de cotización sobre la base de cotización por contingencias profesionales.
La cotización por formación profesional contribuye a financiar el sistema de formación profesional para el empleo, destinado a mejorar las competencias, la cualificación y la empleabilidad de las personas trabajadoras.
En 2026, el tipo total es del 0,70 %: el 0,60 % corresponde a la empresa y el 0,10 % a la persona trabajadora.
Consultar los tipos oficiales de cotización ↗El total de aportaciones se obtiene sumando todas las cuotas de Seguridad Social a cargo de la persona trabajadora.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base sujeta | Tipo | Retención |
|---|---|---|---|
|
IRPF
|
1.439,99 € | 7,16 % | 103,10 € |
La retención del IRPF se obtiene aplicando el porcentaje asignado a la persona trabajadora sobre la base sujeta a retención.
A diferencia de los tipos de cotización a la Seguridad Social, el porcentaje de IRPF no es un porcentaje fijo aplicable por igual a todas las personas trabajadoras.
Para determinarlo se tienen en cuenta, entre otras circunstancias, la retribución anual prevista, la situación personal y familiar, el tipo y duración del contrato y los datos comunicados por la persona trabajadora mediante el Modelo 145.
El procedimiento completo incluye cálculos fiscales adicionales que no se reproducen en este caso práctico. La empresa puede utilizar el servicio oficial de la Agencia Tributaria o una aplicación de nóminas que incorpore dicho procedimiento.
Acceder al servicio oficial de cálculo de retenciones ↗La retención se aplica sobre la retribución sujeta a IRPF generada durante el periodo de liquidación, antes de descontar las cotizaciones a la Seguridad Social y la propia retención.
En este ejercicio, el salario base y la paga extraordinaria prorrateada están sujetos a retención. Los gastos de locomoción y alojamiento quedan exentos en las condiciones planteadas y, de los gastos de manutención, únicamente queda sujeto el exceso de 39,99 €.
La sujeción a IRPF y la cotización a la Seguridad Social son comprobaciones diferentes. En una nómina pueden existir conceptos exentos total o parcialmente de retención.
Para resolver esta nómina se parte de un tipo de retención previamente determinado según las circunstancias de la persona trabajadora.
El tipo de retención puede regularizarse durante el año cuando cambian las circunstancias personales o económicas de la persona trabajadora, por ejemplo, por una variación salarial, un cambio familiar o la comunicación de nuevos datos mediante el Modelo 145.
El líquido a percibir es la cantidad final que recibe la persona trabajadora después de restar al total devengado todas las deducciones aplicables en la nómina.
El líquido a percibir también suele denominarse salario neto. Representa el importe final de esta nómina después de aplicar las deducciones correspondientes.
Una vez calculadas las deducciones correspondientes a la persona trabajadora, determinamos las cotizaciones que corresponden exclusivamente a la empresa. Estas cantidades no reducen el salario del empleado, pero forman parte del coste total que la empresa soporta por su contratación.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base utilizada | Tipo | Cuota |
|---|---|---|---|
|
Contingencias comunes
|
BCCC 1.439,99 € | 23,60 % | 339,84 € |
|
MEI
|
BCCC 1.439,99 € | 0,75 % | 10,80 € |
|
Accidentes de trabajo y enfermedades profesionales
|
BCCP 1.439,99 € | 1,50 % | 21,60 € |
|
Desempleo
|
BCCP 1.439,99 € | 6,70 % | 96,48 € |
|
Formación profesional
|
BCCP 1.439,99 € | 0,60 % | 8,64 € |
|
FOGASA
|
BCCP 1.439,99 € | 0,20 % | 2,88 € |
|
TOTAL APORTACIÓN EMPRESA
|
— | — | 480,24 € |
La aportación empresarial por contingencias comunes se obtiene aplicando el tipo correspondiente sobre la base de cotización por contingencias comunes.
Las contingencias comunes protegen frente a situaciones que no derivan directamente del trabajo, como la enfermedad común, el accidente no laboral, la jubilación y determinadas prestaciones por incapacidad, nacimiento y cuidado del menor o muerte y supervivencia.
El tipo total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los tipos oficiales de cotización ↗La parte empresarial del MEI se calcula aplicando su porcentaje sobre la BCCC. Esta aportación es independiente de la cuota ordinaria por contingencias comunes.
El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad del sistema público de pensiones.
El tipo total es del 0,90 %: el 0,75 % corresponde a la empresa y el 0,15 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los porcentajes oficiales del MEI ↗Esta cotización se calcula sobre la BCCP y es asumida íntegramente por la empresa. El tipo depende de la actividad económica o, cuando corresponda, de la ocupación.
La cotización por accidentes de trabajo y enfermedades profesionales financia la protección derivada de daños sufridos con ocasión o como consecuencia del trabajo. Esta cuota corresponde exclusivamente a la empresa.
Para el personal en trabajos exclusivos de oficina se aplica un tipo total del 1,50 %: un 0,80 % por incapacidad temporal y un 0,70 % por incapacidad permanente, muerte y supervivencia.
Consultar la tarifa oficial de primas ↗La aportación empresarial por desempleo se calcula utilizando la BCCP. En este caso se aplica el tipo correspondiente a un contrato de duración determinada.
La cotización por desempleo contribuye a financiar la protección económica de las personas trabajadoras cuando pierden su empleo y cumplen los requisitos legales para acceder a una prestación o a un subsidio por desempleo.
En este caso existe un contrato de duración determinada. El tipo total de cotización por desempleo es del 8,30 %: la empresa aporta el 6,70 % y la persona trabajadora el 1,60 %.
En los contratos indefinidos, en cambio, la empresa aporta el 5,50 % y la persona trabajadora el 1,55 %.
Consultar los tipos oficiales de cotización por desempleo ↗La aportación empresarial por formación profesional se obtiene aplicando su tipo sobre la BCCP.
La cotización por formación profesional contribuye a financiar el sistema de formación profesional para el empleo, destinado a mejorar las competencias, la cualificación y la empleabilidad de las personas trabajadoras.
El tipo total es del 0,70 %: el 0,60 % corresponde a la empresa y el 0,10 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los tipos oficiales de cotización ↗La aportación al Fondo de Garantía Salarial se calcula sobre la BCCP y corresponde exclusivamente a la empresa.
El Fondo de Garantía Salarial garantiza, dentro de los límites legales, determinados salarios e indemnizaciones pendientes cuando la empresa es insolvente o se encuentra en concurso.
El tipo es del 0,20 % sobre la BCCP y corresponde exclusivamente a la empresa.
Consultar los tipos oficiales de cotización ↗El total se obtiene sumando todas las cuotas de Seguridad Social que corresponden exclusivamente a la empresa.
Una vez completados todos los cálculos, podemos analizar la nómina desde dos perspectivas: la cantidad que recibe la persona trabajadora y el coste total que la empresa soporta por su contratación.
El coste total para la empresa se obtiene sumando al total devengado las cotizaciones empresariales a la Seguridad Social. Estas cotizaciones no se descuentan del salario de la persona trabajadora, sino que son asumidas directamente por la empresa.
El líquido a percibir representa la cantidad final que recibe la persona trabajadora. El coste total empresarial incluye, además del total devengado, las cotizaciones a cargo de la empresa.
Consulta la nómina correspondiente al supuesto práctico resuelto paso a paso. El documento recoge el resultado final de todos los cálculos realizados durante el caso.
Documento elaborado con fines exclusivamente formativos. Los datos utilizados son ficticios.
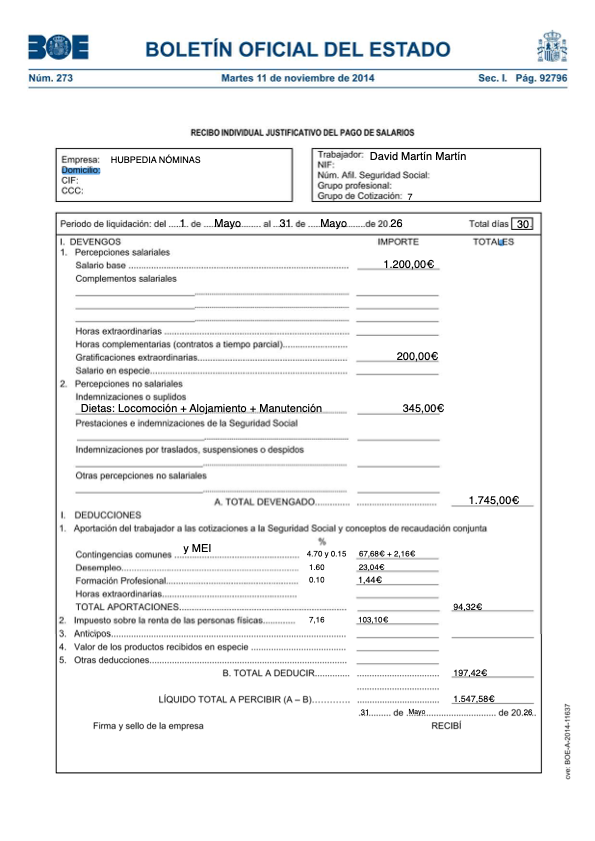
Si el visor PDF no se muestra correctamente en tu dispositivo, puedes abrir el documento en una nueva pestaña o descargarlo.
Confeccionar la nómina correspondiente al mes de diciembre de 2026 de una persona trabajadora en situación de incapacidad temporal por enfermedad común desde el día 12, calculando la prestación correspondiente, los días trabajados, la paga extraordinaria de diciembre y las bases de cotización.
La persona trabajadora inicia una situación de incapacidad temporal por enfermedad común el 12 de diciembre. Antes de calcular los devengos, debemos diferenciar los días correspondientes al periodo trabajado de los días en situación de IT, ya que su tratamiento en la nómina será diferente.
| Situación | Periodo | Días |
|---|---|---|
| Periodo trabajado | 1–11 diciembre | 11 |
| Incapacidad temporal | 12–31 diciembre | 20 |
| TOTAL MES | 1–31 diciembre | 31 |
Una vez identificado el periodo de incapacidad temporal por enfermedad común, debemos calcular la prestación económica correspondiente. Para ello determinaremos primero la base reguladora diaria y, posteriormente, aplicaremos los porcentajes que correspondan según los días transcurridos desde el inicio de la baja.
En una incapacidad temporal derivada de enfermedad común (EC) o accidente no laboral (ANL), el porcentaje de la prestación varía en función de los días transcurridos desde el inicio de la baja.
Con carácter general, durante los tres primeros días de la baja no existe prestación económica, salvo que el convenio colectivo o una mejora aplicable establezca lo contrario.
Desde el cuarto día de la baja y hasta el día veinte se percibe el 60 % de la base reguladora diaria.
A partir del día veintiuno de la situación de incapacidad temporal, la prestación pasa al 75 % de la base reguladora diaria.
Además del porcentaje aplicable, es importante distinguir quién asume económicamente la prestación durante cada periodo de la incapacidad temporal.
Con carácter general, no existe prestación económica durante estos días, salvo que exista una mejora aplicable.
La prestación correspondiente a este periodo es asumida directamente por la empresa.
La prestación pasa a estar a cargo del INSS o de la mutua colaboradora, según corresponda. Con carácter general, la empresa la abona al trabajador mediante pago delegado.
La baja comienza el 12 de diciembre y continúa hasta el 31 de diciembre, por lo que existen 20 días de incapacidad temporal.
Por tanto, en este supuesto únicamente necesitaremos calcular la prestación correspondiente a los 17 días retribuidos al 60 % de la base reguladora. De ellos, 12 días corresponden al periodo asumido por la empresa y los 5 días restantes al periodo a cargo del INSS o de la mutua, mediante pago delegado.
En una incapacidad temporal derivada de enfermedad común (EC) o accidente no laboral (ANL), la base reguladora diaria se obtiene, con carácter general para una persona trabajadora de retribución mensual, a partir de la base de cotización por contingencias comunes del mes anterior al inicio de la baja.
Según los datos del supuesto, la base de cotización por contingencias comunes correspondiente al mes anterior al inicio de la incapacidad temporal es:
Según la información oficial de la Seguridad Social sobre la base reguladora de la incapacidad temporal:
Es el resultado de dividir el importe de la base de cotización por contingencias comunes de la persona trabajadora en el mes anterior al de la fecha de iniciación de la incapacidad por el número de días a que dicha cotización se refiere (este divisor será concretamente: 30, si la persona trabajadora tiene salario mensual; 28, 29, 30 o 31, si tiene salario diario).
No obstante, si la persona trabajadora ingresa en la empresa en el mismo mes en que se inicia la incapacidad, se tomará para la BR la base de cotización de dicho mes, dividida por los días efectivamente cotizados. También, se tomará como divisor los días efectivamente cotizados, cuando la persona trabajadora no ha permanecido en alta durante todo el mes natural anterior.
En este caso: Arturito tiene retribución mensual y ha permanecido de alta durante todo el mes anterior. Por tanto, utilizamos el divisor 30.
Fuente: Seguridad Social — Incapacidad temporal, base reguladora ↗
Una vez determinada la base reguladora diaria, aplicamos los porcentajes correspondientes a los 20 días de incapacidad temporal del caso.
| Periodo IT | Días | % BR | Prestación |
|---|---|---|---|
| Días 1–3 | 3 | 0 % | 0,00 € |
| Días 4–20 | 17 | 60 % | 806,93 € |
| Desde día 21 | 0 | 75 % | 0,00 € |
| TOTAL PRESTACIÓN IT | 20 | — | 806,93 € |
El cálculo se realiza utilizando la base reguladora sin redondear durante la operación y mostrando el resultado final con dos decimales.
Los 20 días utilizados en este cálculo corresponden a los días naturales en los que el trabajador permanece en situación de incapacidad temporal, del 12 al 31 de diciembre, y son los que se tienen en cuenta para determinar la prestación económica de IT.
Al calcular las bases de cotización, se aplican las reglas específicas correspondientes a una persona trabajadora con retribución mensual. Por este motivo, el número de días utilizado a efectos de cotización puede no coincidir con los días naturales utilizados para calcular la prestación.
En esta fase identificamos las percepciones económicas correspondientes al periodo trabajado e incorporamos la prestación por incapacidad temporal calculada en el paso anterior. La suma de estas cantidades dará lugar al total devengado del periodo de liquidación. A continuación, analizaremos qué conceptos se incluyen en las bases de cotización y cuáles quedan excluidos, antes de proceder al cálculo de la BCCC y la BCCP.
| Concepto | Importe |
|---|---|
|
Salario base
|
476,67 € |
|
Antigüedad
|
190,67 € |
|
Plus de actividad
|
73,33 € |
| Horas extraordinarias de fuerza mayor | 350,00 € |
|
Paga extraordinaria de diciembre
|
1.718,89 € |
| TOTAL | 2.809,56 € |
La persona trabajadora permanece en situación activa desde el 1 hasta el 11 de diciembre. Al tratarse de una retribución mensual, calculamos primero el importe diario y lo multiplicamos por los 11 días trabajados.
Para completar este supuesto práctico se establece como fecha de antigüedad el 1 de abril de 2000. En diciembre de 2026 la persona trabajadora tiene 8 trienios completos, ya que el noveno no se cumple hasta el 1 de abril de 2027.
Importante: el porcentaje y la forma de cálculo del complemento de antigüedad pueden variar según el convenio colectivo aplicable.
El plus de actividad tiene un importe mensual de 200,00 €. En este supuesto se calcula proporcionalmente a los 11 días trabajados.
La paga extraordinaria de diciembre está formada por el salario base más la antigüedad. En este supuesto, el periodo de incapacidad temporal no genera la parte proporcional correspondiente de la paga extraordinaria, por lo que debemos descontar los 20 días de IT del periodo anual de devengo.
Este cálculo se realiza siguiendo el criterio general aplicable durante la situación de IT. Los periodos de incapacidad temporal pueden reducir proporcionalmente el devengo de las pagas extraordinarias, salvo que una norma, el convenio colectivo o un pacto aplicable establezca lo contrario.
| Concepto | Importe |
|---|---|
|
Plus de transporte
|
18,33 € |
| Gastos de locomoción | 125,00 € |
| Prestación por incapacidad temporal | 806,93 € |
| TOTAL | 950,26 € |
El plus de transporte tiene un importe mensual de 50,00 €. En este supuesto se calcula proporcionalmente a los 11 días trabajados, ya que la persona trabajadora permanece en situación de incapacidad temporal desde el día 12 de diciembre.
El total devengado es la suma de todas las percepciones salariales y de todas las percepciones no salariales generadas durante el periodo de liquidación.
| Concepto | ¿Cotiza? |
|---|---|
| Salario base | ✓ Sí, cotiza |
| Antigüedad | ✓ Sí, cotiza |
| Plus de actividad | ✓ Sí, cotiza |
|
Horas extraordinarias de fuerza mayor
|
Solo BCCP Se incluyen en la base de cotización por contingencias profesionales |
|
⏱️
Criterio aplicado
Horas extraordinarias de fuerza mayor
Las horas extraordinarias no se incluyen en la base de cotización por contingencias comunes (BCCC) . Sin embargo, sí se incorporan a la base de cotización por contingencias profesionales (BCCP) y están además sujetas a su correspondiente cotización adicional.
BCCC
No se incluyen
BCCP
Sí se incluyen
|
|
| Paga extraordinaria | ✓ Sí, se integra en la base de cotización mediante su prorrata |
| Plus de transporte | ✓ Sí, cotiza |
|
Gastos de locomoción
|
✕ No cotiza |
|
🚗
Criterio aplicado
Gastos de locomoción
Regla general · Vehículo propio
Cuando la persona trabajadora utiliza su propio vehículo para realizar un desplazamiento laboral y se cumplen los requisitos exigidos, puede quedar excluida de cotización la cantidad resultante de aplicar el límite de kilometraje.
Límite por kilometraje
0,26 €/km
Consultar la Orden HFP/792/2023 en el BOE →
Aplicación al caso
La persona trabajadora realiza 500 km con vehículo propio y la empresa le abona 125,00 € en concepto de gastos de locomoción.
Límite excluido
500 km × 0,26 €/km = 130,00 €
Como los 125,00 € abonados no superan el límite calculado de 130,00 €, no existe ningún exceso que deba incorporarse a la base de cotización.
Importe que cotiza
0,00 €
|
|
| Prestación por incapacidad temporal | Solo IRPF No se integra en la BCCC ni en la BCCP; está sujeta a IRPF |
El salario base, la antigüedad, el plus de actividad, el plus de transporte y la parte proporcional de las pagas extraordinarias forman parte de la base de cotización por contingencias comunes.
Los 350,00 € correspondientes a horas extraordinarias de fuerza mayor no se incluyen en la BCCC, aunque sí se incorporan a la base de cotización por contingencias profesionales (BCCP).
Por su parte, los 125,00 € abonados en concepto de gastos de locomoción quedan excluidos de cotización, ya que no superan el límite aplicable de 130,00 € (500 km × 0,26 €/km).
La prestación por incapacidad temporal (806,93 €) está sujeta a IRPF, pero no se incorpora como tal a la BCCC ni a la BCCP. Durante el periodo de baja se mantiene la obligación de cotizar, determinándose las bases conforme a las reglas específicas aplicables a la situación de IT.
Una vez identificados los conceptos sujetos a cotización, calcularemos la base de cotización por contingencias comunes (BCCC) correspondiente al mes de diciembre. Como la persona trabajadora ha prestado servicios durante 11 días y posteriormente permanece en situación de incapacidad temporal, calcularemos por separado la base correspondiente al periodo trabajado y la correspondiente al periodo de IT. Al tratarse de una persona trabajadora con retribución mensual, a efectos de cotización distinguiremos entre 11 días trabajados y 19 días de IT.
Calcularemos por separado la base correspondiente al periodo trabajado y la correspondiente al periodo de incapacidad temporal. Después aplicaremos los controles de bases previstos por la TGSS: el mínimo se comprueba por tramo, mientras que el máximo se controla, con carácter general, sobre el conjunto de bases del mes. La situación de IT constituye una excepción, ya que su tramo sí está sujeto a un máximo proporcional propio.
Tomamos los importes correspondientes al periodo trabajado que ya hemos calculado en el Paso 1 y que forman parte de la BCCC. A estos importes añadimos la prorrata de pagas extraordinarias correspondiente a los 11 días trabajados.
Aunque la paga extraordinaria de diciembre se abona de forma separada y no está prorrateada mensualmente en nómina, para determinar la BCCC debemos incorporar la parte proporcional de las pagas extraordinarias.
Para el límite mínimo, la TGSS sí realiza un control sobre cada tramo. Por ello calculamos la parte proporcional de la base mínima correspondiente a los 11 días trabajados.
La base calculada de 870,22 € supera el mínimo proporcional de 522,28 €, por lo que no es necesario ajustarla por el límite mínimo.
Importante: a diferencia del límite mínimo, en el periodo trabajado no se aplica un máximo proporcional de 11 días. La TGSS realiza, con carácter general, el control del máximo sobre la suma de las bases del trabajador en el mes. Por eso, en este tramo tomamos como referencia el límite máximo mensual de 5.101,20 €.
Durante la situación de IT se mantiene la obligación de cotizar. Para determinar la base correspondiente a este periodo partimos de la BCCC del mes anterior: 2.373,33 €.
En el tramo de incapacidad temporal aplicamos el mínimo proporcional correspondiente a sus 19 días de cotización. Además, la IT constituye una excepción al control general de bases máximas: al tratarse de una situación en la que la base no depende directamente del salario percibido, la TGSS establece que este tramo no puede superar la base máxima diaria multiplicada por sus días cotizados.
La base calculada de 1.503,09 € se encuentra entre el límite mínimo proporcional de 902,12 € y el límite máximo proporcional de 3.230,76 €. Por tanto, no es necesario realizar ningún ajuste.
El siguiente resumen muestra qué control aplicamos a cada tramo y al conjunto mensual.
* Control máximo del periodo trabajado: no se aplica un máximo proporcional al tramo. La TGSS controla, con carácter general, la suma de las bases del trabajador en el mes.
El criterio oficial añade que un tramo puede superar el importe que resultaría de aplicar la base máxima diaria a sus días, siempre que la suma de las bases de todos los tramos no supere el máximo aplicable al trabajador en el mes. En situaciones como la incapacidad temporal, este control constituye una excepción y el propio tramo sí queda sujeto a su máximo proporcional.
Consultar documento oficial de la TGSS (PDF) ↗El resultado definitivo depende de la posición de cada base respecto de los controles mínimo y máximo que le sean aplicables.
Se mantienen las bases calculadas.
Este casoLa base se ajusta hasta el mínimo que corresponda.
Se aplica el máximo correspondiente según el control que proceda: mensual con carácter general o proporcional en el tramo de IT.
Las bases mínimas y máximas de cotización se actualizan periódicamente. Los importes utilizados en este caso corresponden al ejercicio práctico de 2026. Para realizar otros cálculos, consulta siempre las bases vigentes publicadas por la Seguridad Social.
Consultar las bases de cotización vigentes ↗Para calcular la prestación utilizamos los 20 días naturales de IT comprendidos entre el 12 y el 31 de diciembre. Sin embargo, a efectos de cotización, al tratarse de una persona trabajadora con retribución mensual, el ajuste se realiza sobre 30 días: 11 días trabajados + 19 días de IT = 30 días de cotización . Los mínimos se comprueban proporcionalmente en cada tramo. Para el máximo, la TGSS realiza con carácter general un control sobre el conjunto mensual; el tramo de IT constituye una excepción y sí tiene su propio máximo proporcional.
Una vez determinada la base de cotización por contingencias comunes (BCCC), calcularemos la base de cotización por contingencias profesionales (BCCP) correspondiente al mes de diciembre. Al igual que en el cálculo anterior, diferenciaremos el periodo trabajado de 11 días y el periodo de IT de 19 días a efectos de cotización, aplicando las reglas correspondientes a cada situación. En este caso tendremos además en cuenta las horas extraordinarias, que no formaban parte de la BCCC pero sí intervienen en la determinación de la BCCP.
Calcularemos por separado la base correspondiente al periodo trabajado y la correspondiente al periodo de incapacidad temporal. Para determinar la BCCP tendremos en cuenta las horas extraordinarias, que no se incorporaban a la BCCC pero sí intervienen en la base de cotización por contingencias profesionales. Después comprobaremos los topes mínimo y máximo aplicables.
Partimos de la base correspondiente al periodo trabajado que hemos obtenido al calcular la BCCC. Para determinar la BCCP debemos incorporar además las horas extraordinarias de fuerza mayor realizadas durante este periodo.
Para las contingencias profesionales se aplican los topes mínimo y máximo establecidos para AT y EP. El mínimo se comprueba proporcionalmente para los 11 días trabajados. Para el máximo, la TGSS realiza con carácter general un control sobre el conjunto de bases del trabajador en el mes.
La base calculada de 1.220,22 € supera el mínimo proporcional de 522,28 €, por lo que no es necesario ajustarla por el límite mínimo.
Para el periodo trabajado no aplicamos un máximo proporcional de 11 días. El control del máximo se realizará, con carácter general, sobre la suma de las bases del trabajador correspondientes al mes.
Durante la situación de IT se mantiene la obligación de cotizar también por contingencias profesionales. En el mes anterior no se realizaron horas extraordinarias, por lo que la BCCP de noviembre coincide con la BCCC: 2.373,33 €.
Para determinar la BCCP durante la IT debemos añadir además el promedio correspondiente a las horas extraordinarias realizadas y cotizadas durante los 12 meses anteriores. En este caso, su importe total fue de 600,00 €.
Para una persona trabajadora con remuneración mensual, la base de cotización del mes anterior se divide entre 30. Cuando la situación de IT ocupa solo una parte del mes, esta base diaria se aplica a la diferencia entre 30 y los días realmente trabajados. En este caso: 30 − 11 = 19 días de cotización por IT.
Para calcular la base por contingencias profesionales durante la IT debemos tener en cuenta, además, el promedio de las horas extraordinarias realizadas y cotizadas durante el año inmediatamente anterior. Al tratarse de remuneración mensual, el promedio se obtiene utilizando 12 como divisor; cuando la remuneración no se satisface con carácter mensual, la norma establece 365.
Aunque la IT de este caso deriva de enfermedad común, el artículo 6.3 resulta igualmente aplicable porque regula la base de cotización por contingencias profesionales durante una situación de IT. El artículo 6.2 establece las reglas para determinar la base durante la IT y el artículo 6.3 extiende su aplicación a las contingencias profesionales e incorpora el tratamiento de las horas extraordinarias.
Referencia normativa: Orden PJC/297/2026, de 30 de marzo, art. 6.2, regla segunda, y art. 6.3, página 6 del PDF (pág. 47472 del BOE).
Consultar Orden PJC/297/2026 en el BOE (PDF) ↗Para el tramo de incapacidad temporal comprobamos el tope mínimo correspondiente a sus 19 días de cotización. Además, al tratarse de una situación en la que la base no depende directamente del salario percibido, el propio tramo de IT no puede superar el máximo proporcional correspondiente a sus días cotizados.
La base calculada de 1.534,76 € se encuentra entre el mínimo proporcional de 902,12 € y el máximo proporcional de 3.230,76 €. Por tanto, no es necesario realizar ningún ajuste.
El siguiente resumen muestra los controles aplicados a cada tramo y al conjunto mensual.
* Control máximo del periodo trabajado: no se aplica un máximo proporcional al tramo. La TGSS controla, con carácter general, la suma de las bases del trabajador en el mes.
El criterio oficial añade que un tramo puede superar el importe que resultaría de aplicar la base máxima diaria a sus días, siempre que la suma de las bases de todos los tramos no supere el máximo aplicable al trabajador en el mes. En situaciones como la incapacidad temporal, este control constituye una excepción y el propio tramo sí queda sujeto a su máximo proporcional.
Consultar documento oficial de la TGSS (PDF) ↗El resultado definitivo depende de la posición de cada base respecto de los topes mínimo y máximo que le sean aplicables.
Se mantienen las bases calculadas.
Este casoLa base se ajusta hasta el mínimo que corresponda.
Se aplica el máximo correspondiente según el control que proceda.
Los topes mínimo y máximo de cotización por contingencias profesionales se actualizan periódicamente. Los importes utilizados en este caso corresponden al ejercicio 2026.
A diferencia de la BCCC, la BCCP incluye las horas extraordinarias. Durante una situación de incapacidad temporal, la base por contingencias profesionales incorpora además el promedio correspondiente a las horas extraordinarias realizadas y cotizadas durante el año inmediatamente anterior.
Una vez calculadas las bases de cotización, podemos determinar las cantidades que se descuentan del total devengado. En este paso calcularemos primero las aportaciones de la persona trabajadora a la Seguridad Social, incluida, en este caso, la cotización adicional por horas extraordinarias, y posteriormente la retención de IRPF. También comprobaremos si existen otros posibles descuentos, como anticipos, retribuciones en especie u otras deducciones. En este caso práctico, estos últimos conceptos no se aplican.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base utilizada | Tipo | Cuota |
|---|---|---|---|
|
Contingencias comunes
|
BCCC 2.373,31 € | 4,70 % | 111,55 € |
|
MEI
|
BCCC 2.373,31 € | 0,15 % | 3,56 € |
|
Desempleo
|
BCCP 2.754,98 € | 1,55 % | 42,70 € |
|
Formación profesional
|
BCCP 2.754,98 € | 0,10 % | 2,75 € |
|
Horas extraordinarias · fuerza mayor
|
HE 350,00 € | 2,00 % | 7,00 € |
|
TOTAL APORTACIONES
|
— | — | 167,56 € |
La aportación por contingencias comunes se calcula aplicando el tipo correspondiente sobre la base de cotización por contingencias comunes obtenida previamente.
Las contingencias comunes protegen frente a situaciones que no derivan directamente del trabajo, como la enfermedad común, el accidente no laboral, la jubilación y determinadas prestaciones por incapacidad, nacimiento y cuidado del menor o muerte y supervivencia.
En 2026, el tipo total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla calculamos únicamente la parte que corresponde descontar a la persona trabajadora.
Consultar los tipos oficiales de cotización ↗La aportación de la persona trabajadora por el MEI se calcula aplicando el porcentaje correspondiente sobre la BCCC. Aunque utiliza la misma base, constituye una cotización diferenciada de las contingencias comunes.
El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad del sistema público de pensiones.
En 2026, el tipo total es del 0,90 % sobre la BCCC: el 0,75 % corresponde a la empresa y el 0,15 % a la persona trabajadora.
Consultar los tipos oficiales de cotización ↗La aportación por desempleo se calcula utilizando la base de cotización por contingencias profesionales. En este caso se aplica el tipo correspondiente a un contrato indefinido.
La cotización por desempleo contribuye a financiar la protección económica de las personas trabajadoras cuando pierden su empleo y cumplen los requisitos legales para acceder a la protección por desempleo.
En este caso, la persona trabajadora tiene un contrato indefinido. En 2026, el tipo total de cotización por desempleo para esta modalidad contractual es del 7,05 %: el 5,50 % corresponde a la empresa y el 1,55 % a la persona trabajadora.
En los contratos indefinidos, la aportación de la persona trabajadora es del 1,55 %. En los contratos de duración determinada a tiempo completo o parcial se aplica, con carácter general, el 1,60 % a cargo de la persona trabajadora.
Consultar los tipos oficiales de cotización ↗La aportación por formación profesional se obtiene aplicando su tipo de cotización sobre la base de cotización por contingencias profesionales.
La cotización por formación profesional contribuye a financiar el sistema de formación profesional para el empleo, destinado a mejorar las competencias, la cualificación y la empleabilidad de las personas trabajadoras.
En 2026, el tipo total es del 0,70 %: el 0,60 % corresponde a la empresa y el 0,10 % a la persona trabajadora.
Consultar los tipos oficiales de cotización ↗Las horas extraordinarias están sujetas a una cotización adicional. En este caso se han realizado horas extraordinarias motivadas por fuerza mayor, por lo que aplicamos el tipo específico correspondiente a la persona trabajadora.
Los 350,00 € de horas extraordinarias ya se tuvieron en cuenta al determinar la BCCP del periodo trabajado. Sin embargo, la remuneración por horas extraordinarias está sujeta además a una cotización adicional específica.
En las horas extraordinarias motivadas por fuerza mayor, el tipo adicional total es del 14,00 %: el 12,00 % corresponde a la empresa y el 2,00 % a la persona trabajadora. En esta sección calculamos únicamente la parte que se descuenta a la persona trabajadora.
Consultar el artículo 5 de la Orden PJC/297/2026 ↗El total de aportaciones se obtiene sumando las cuotas de Seguridad Social a cargo de la persona trabajadora, incluida la cotización adicional correspondiente a las horas extraordinarias de fuerza mayor.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base sujeta | Tipo | Retención |
|---|---|---|---|
|
IRPF
|
3.634,82 € | 10,00 % | 363,48 € |
La retención del IRPF se obtiene aplicando el porcentaje asignado a la persona trabajadora sobre la base sujeta a retención. Para determinar esta base debemos comprobar qué cantidades del total devengado están sujetas a IRPF y cuáles quedan exentas.
A diferencia de los tipos de cotización a la Seguridad Social, el porcentaje de IRPF no es un porcentaje fijo aplicable por igual a todas las personas trabajadoras.
Para determinarlo se tienen en cuenta, entre otras circunstancias, la retribución anual prevista, la situación personal y familiar, el tipo y duración del contrato y los datos comunicados por la persona trabajadora mediante el Modelo 145.
El procedimiento completo incluye cálculos fiscales adicionales que no se reproducen en este caso práctico. La empresa puede utilizar el servicio oficial de la Agencia Tributaria o una aplicación de nóminas que incorpore dicho procedimiento.
Acceder al servicio oficial de cálculo de retenciones ↗Partimos del total devengado del mes, que asciende a 3.759,82 €. A continuación debemos identificar si existe alguna percepción que quede exenta de IRPF en las condiciones planteadas en este caso.
Los 125,00 € abonados en concepto de gastos de locomoción quedan exentos. La persona trabajadora ha realizado 500 km con vehículo propio y el límite calculado asciende a 130,00 €:
Como los 125,00 € abonados no superan el límite calculado de 130,00 €, no existe ningún exceso sujeto a IRPF. Por tanto, los 125,00 € quedan excluidos de la base sujeta a retención.
La prestación por incapacidad temporal de 806,93 € sí está sujeta a IRPF y, por tanto, permanece incluida en la base sujeta a retención. Su tratamiento fiscal no debe confundirse con su tratamiento a efectos de cotización a la Seguridad Social.
La sujeción a IRPF y la cotización a la Seguridad Social son comprobaciones diferentes. Un concepto puede tener un tratamiento determinado a efectos de cotización y otro distinto a efectos fiscales.
Para resolver esta nómina se parte de un tipo de retención previamente determinado según las circunstancias de la persona trabajadora.
El tipo de retención puede regularizarse durante el año cuando cambian las circunstancias personales o económicas de la persona trabajadora, por ejemplo, por una variación salarial, un cambio familiar o la comunicación de nuevos datos mediante el Modelo 145.
El líquido a percibir es la cantidad final que recibe la persona trabajadora después de restar al total devengado todas las deducciones aplicables en la nómina.
El líquido a percibir también suele denominarse salario neto. Representa el importe final de esta nómina después de aplicar las deducciones correspondientes.
Una vez calculadas las deducciones correspondientes a la persona trabajadora, determinamos las cotizaciones que corresponden exclusivamente a la empresa. Estas cantidades no reducen el salario del empleado, pero forman parte del coste total que la empresa soporta por su contratación.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base utilizada | Tipo | Cuota |
|---|---|---|---|
|
Contingencias comunes
|
BCCC 2.373,31 € | 23,60 % | 560,10 € |
|
MEI
|
BCCC 2.373,31 € | 0,75 % | 17,80 € |
|
Accidentes de trabajo y enfermedades profesionales
|
BCCP 2.754,98 € | 1,50 % | 41,32 € |
|
Desempleo
|
BCCP 2.754,98 € | 5,50 % | 151,52 € |
|
Formación profesional
|
BCCP 2.754,98 € | 0,60 % | 16,53 € |
|
FOGASA
|
BCCP 2.754,98 € | 0,20 % | 5,51 € |
|
Horas extraordinarias por fuerza mayor
|
HE FM 350,00 € | 12,00 % | 42,00 € |
|
TOTAL APORTACIÓN EMPRESA
|
— | — | 834,78 € |
La aportación empresarial por contingencias comunes se obtiene aplicando el tipo correspondiente sobre la base de cotización por contingencias comunes.
Las contingencias comunes protegen frente a situaciones que no derivan directamente del trabajo, como la enfermedad común, el accidente no laboral, la jubilación y determinadas prestaciones por incapacidad, nacimiento y cuidado del menor o muerte y supervivencia.
El tipo total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los tipos oficiales de cotización ↗La parte empresarial del MEI se calcula aplicando su porcentaje sobre la BCCC. Esta aportación es independiente de la cuota ordinaria por contingencias comunes.
El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad del sistema público de pensiones.
El tipo total es del 0,90 %: el 0,75 % corresponde a la empresa y el 0,15 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los porcentajes oficiales del MEI ↗Esta cotización se calcula sobre la BCCP y es asumida íntegramente por la empresa. El tipo depende de la actividad económica o, cuando corresponda, de la ocupación.
La cotización por accidentes de trabajo y enfermedades profesionales financia la protección derivada de daños sufridos con ocasión o como consecuencia del trabajo. Esta cuota corresponde exclusivamente a la empresa.
Para el personal en trabajos exclusivos de oficina se aplica un tipo total del 1,50 %: un 0,80 % por incapacidad temporal y un 0,70 % por incapacidad permanente, muerte y supervivencia.
Consultar la tarifa oficial de primas ↗La aportación empresarial por desempleo se calcula utilizando la BCCP. En este caso se aplica el tipo correspondiente a un contrato indefinido.
La cotización por desempleo contribuye a financiar la protección económica de las personas trabajadoras cuando pierden su empleo y cumplen los requisitos legales para acceder a una prestación o a un subsidio por desempleo.
En este caso existe un contrato indefinido. El tipo total de cotización por desempleo es del 7,05 %: la empresa aporta el 5,50 % y la persona trabajadora el 1,55 %.
En los contratos de duración determinada ordinarios, en cambio, la empresa aporta el 6,70 % y la persona trabajadora el 1,60 %.
Consultar los tipos oficiales de cotización por desempleo ↗La aportación empresarial por formación profesional se obtiene aplicando su tipo sobre la BCCP.
La cotización por formación profesional contribuye a financiar el sistema de formación profesional para el empleo, destinado a mejorar las competencias, la cualificación y la empleabilidad de las personas trabajadoras.
El tipo total es del 0,70 %: el 0,60 % corresponde a la empresa y el 0,10 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los tipos oficiales de cotización ↗La aportación al Fondo de Garantía Salarial se calcula sobre la BCCP y corresponde exclusivamente a la empresa.
El Fondo de Garantía Salarial garantiza, dentro de los límites legales, determinados salarios e indemnizaciones pendientes cuando la empresa es insolvente o se encuentra en concurso.
El tipo es del 0,20 % sobre la BCCP y corresponde exclusivamente a la empresa.
Consultar los tipos oficiales de cotización ↗Las horas extraordinarias motivadas por fuerza mayor están sujetas a una cotización adicional. Esta cotización se calcula sobre la remuneración correspondiente a dichas horas y es independiente de su inclusión en la BCCP.
El tipo adicional total es del 14,00 %: el 12,00 % corresponde a la empresa y el 2,00 % a la persona trabajadora. En esta tabla calculamos únicamente la aportación empresarial.
Consultar la cotización adicional por horas extraordinarias ↗El total se obtiene sumando todas las cuotas de Seguridad Social que corresponden exclusivamente a la empresa.
Una vez completados todos los cálculos, podemos analizar la nómina desde dos perspectivas: la cantidad que recibe la persona trabajadora y el coste que soporta la empresa, teniendo en cuenta la compensación de la prestación por incapacidad temporal.
Se distribuye proporcionalmente la prestación de los 17 días, todos al 60 % de la base reguladora. Los 12 días anteriores (4–15) son a cargo de la empresa y no son compensables. El importe definitivo debe coincidir con el cálculo diario y los redondeos aplicados en la nómina.
Primero sumamos el total devengado y las cotizaciones empresariales a la Seguridad Social. Después descontamos únicamente la parte de la prestación por incapacidad temporal correspondiente a los días 16–20 de la baja, cuya responsabilidad económica corresponde al INSS o a la mutua colaboradora, según proceda. Durante este periodo, la empresa adelanta la prestación mediante el sistema de pago delegado y puede compensar su importe en la liquidación de cotizaciones. La prestación de los días 4–15 permanece a cargo de la empresa y, por tanto, no se descuenta de su coste.
El líquido a percibir representa la cantidad final que recibe la persona trabajadora. El coste total empresarial incluye, además del total devengado, las cotizaciones a cargo de la empresa. En una incapacidad temporal por contingencias comunes, la prestación de los días 4–15 es asumida por la empresa. Desde el día 16, la responsabilidad económica corresponde al INSS o a la mutua colaboradora, según proceda. Cuando la empresa adelanta esta última prestación mediante pago delegado, su importe compensable se descuenta para determinar el coste empresarial ajustado.
Consulta la nómina correspondiente al supuesto práctico resuelto paso a paso. El documento recoge el resultado final de todos los cálculos realizados durante el caso.
Documento elaborado con fines exclusivamente formativos. Los datos utilizados son ficticios.
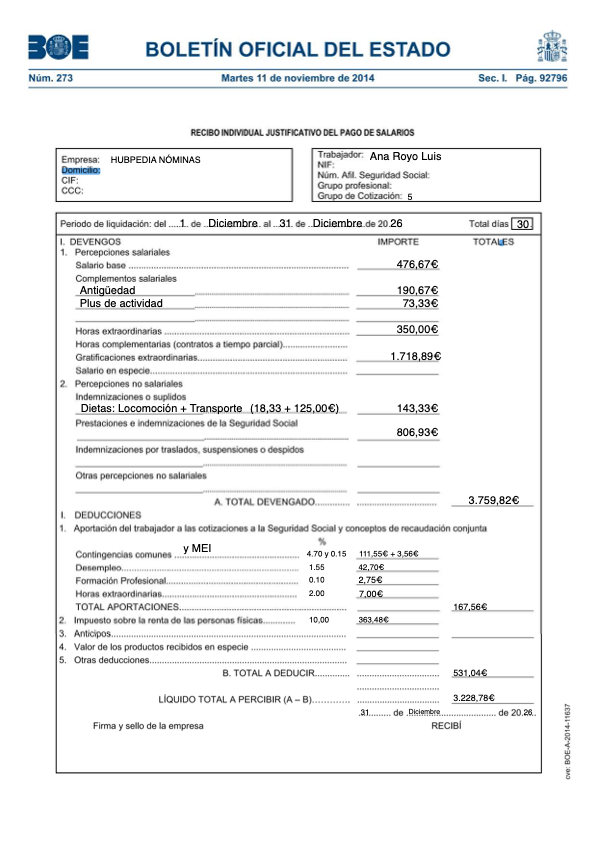
Si el visor PDF no se muestra correctamente en tu dispositivo, puedes abrir el documento en una nueva pestaña o descargarlo.
Desde el 1 de abril de 2023, el INSS comunica telemáticamente a las empresas los datos de los partes médicos de baja, confirmación y alta por incapacidad temporal, sin que la persona trabajadora tenga que entregar dichos partes.
Por su parte, la empresa debe transmitir los datos económicos necesarios para la gestión de la prestación, incluyendo información sobre el puesto de trabajo, sus funciones y los datos de cotización correspondientes. Por ello, antes de registrar la situación de IT en a3innuva, comprobamos que esta información esté correctamente registrada.
Desde la Ficha de Persona, accedemos al apartado Convenio, donde podemos consultar, entre otros datos, el convenio y la categoría asignados, el puesto de trabajo, el régimen de Seguridad Social, el grupo de cotización y la ocupación TGSS.
En este caso, la persona trabajadora está encuadrada en el Régimen General, pertenece al grupo de cotización 5 y tiene configurado un tipo de cobro mensual. También se muestran los tipos de cotización por IT e IMS, cuya suma determina el porcentaje de cotización empresarial por Accidentes de Trabajo y Enfermedades Profesionales (AT/EP). Asimismo, figuran informados el puesto de trabajo y su descripción, información necesaria para la posterior comunicación de los datos económicos asociados a la situación de IT.
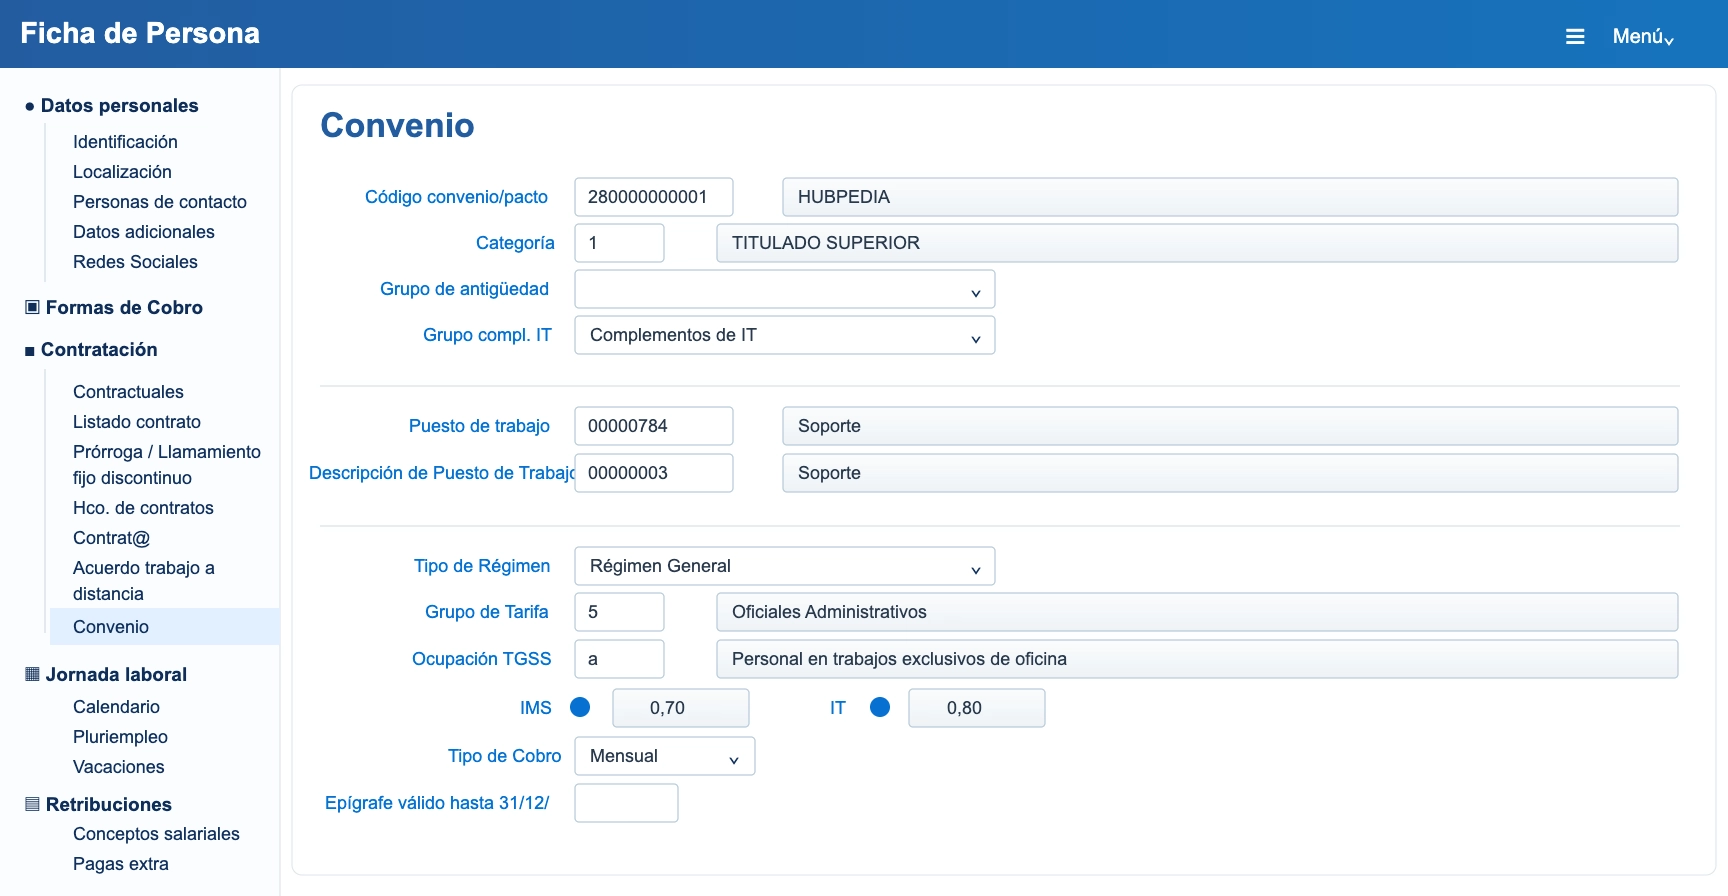
Recreación didáctica de la interfaz. Los datos mostrados son ficticios y se utilizan exclusivamente para ilustrar el caso práctico.
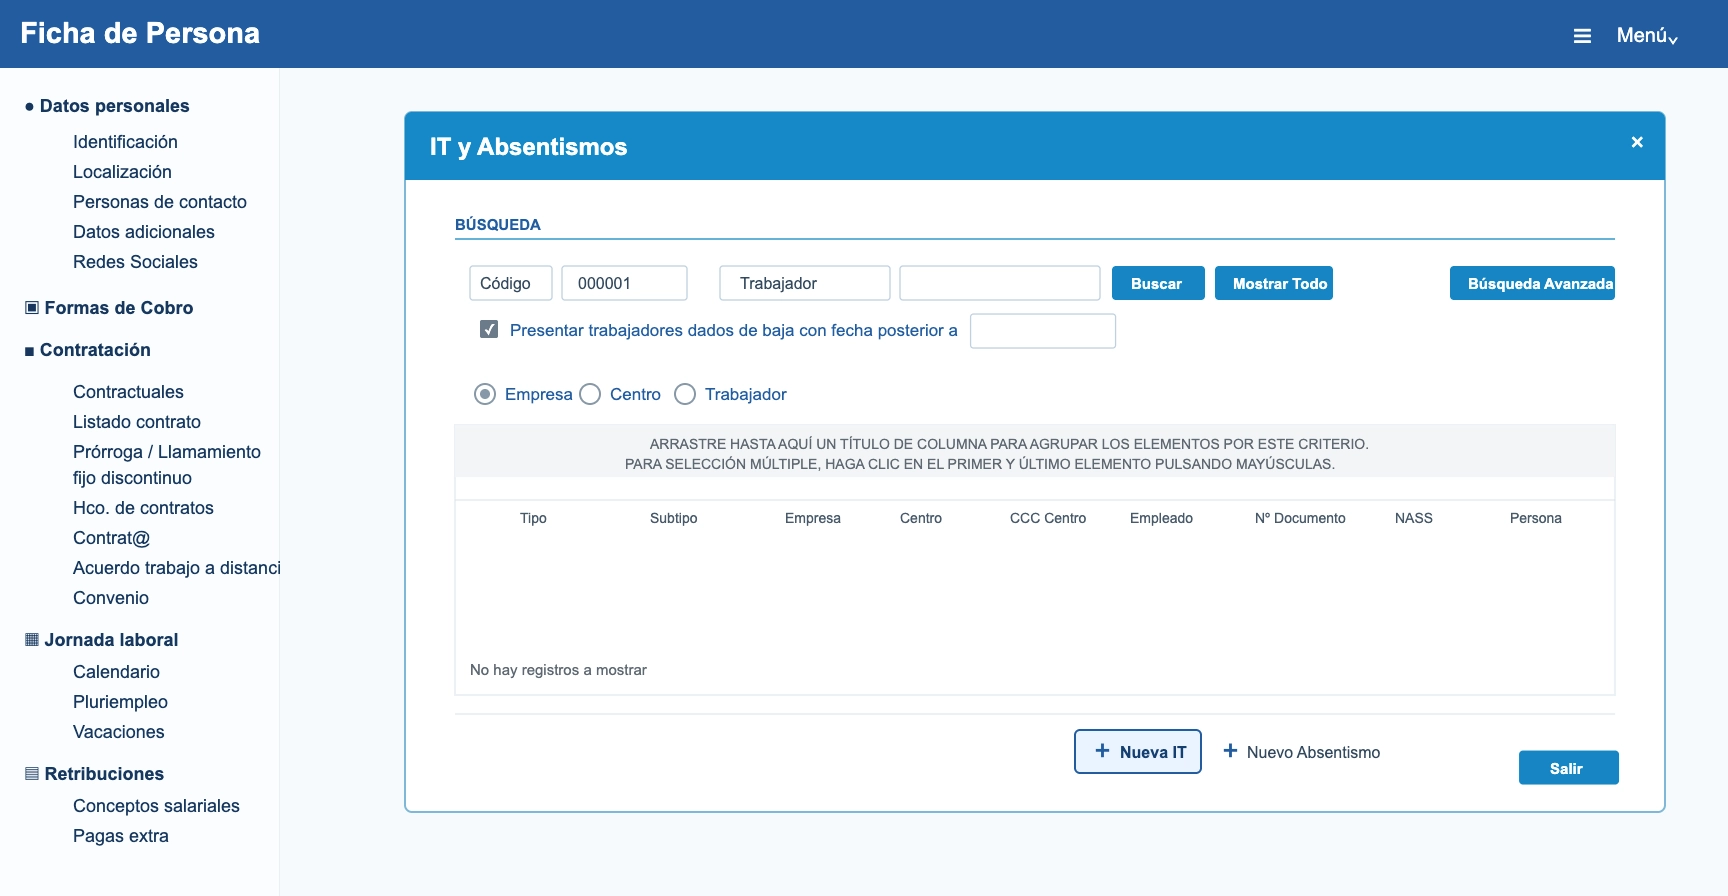
Una vez comprobados los datos laborales de la persona trabajadora, accedemos a IT y Absentismos para iniciar el registro de una nueva situación de incapacidad temporal.
Desde la ficha de la persona trabajadora accedemos a la opción IT y Absentismos. Esta pantalla permite consultar las situaciones de incapacidad temporal y absentismo registradas y crear nuevos registros.
Para iniciar una nueva situación de incapacidad temporal, pulsamos el botón + Nueva IT.
Al seleccionar + Nueva IT, se abre la ventana Incapacidad Temporal, desde la que identificamos la empresa y la persona trabajadora a la que corresponde la situación.
En este caso seleccionamos como contingencia Enfermedad común y continuamos con el registro pulsando Aceptar.
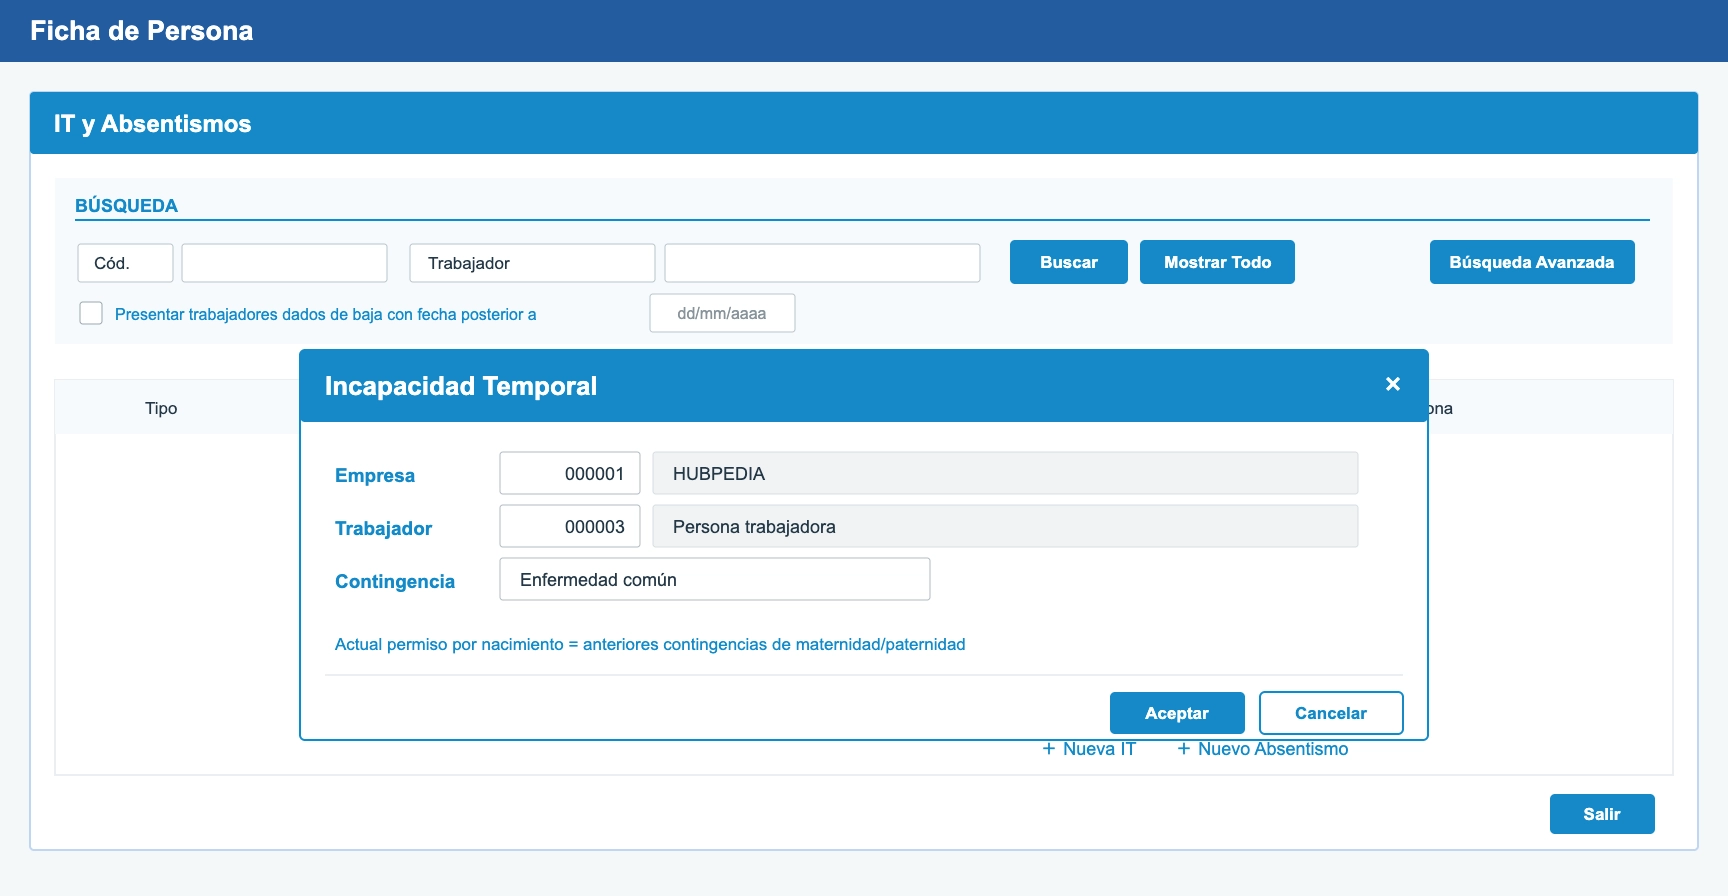
Recreación didáctica de la interfaz. Los datos mostrados son ficticios y se utilizan exclusivamente para ilustrar el caso práctico.
Una vez seleccionada la contingencia, accedemos al detalle de la situación de incapacidad temporal. En esta pantalla informamos la fecha de inicio de la baja y comprobamos los datos necesarios para preparar el Parte de Datos Económicos.
En este caso, la incapacidad temporal deriva de enfermedad común y comienza el 12/12/2026, por lo que informamos esta fecha como inicio de la situación de IT.
En el apartado «Parte de Datos Económicos» comprobamos también que figuren correctamente el puesto de trabajo y la descripción de sus funciones, previamente informados en los datos de la persona trabajadora.
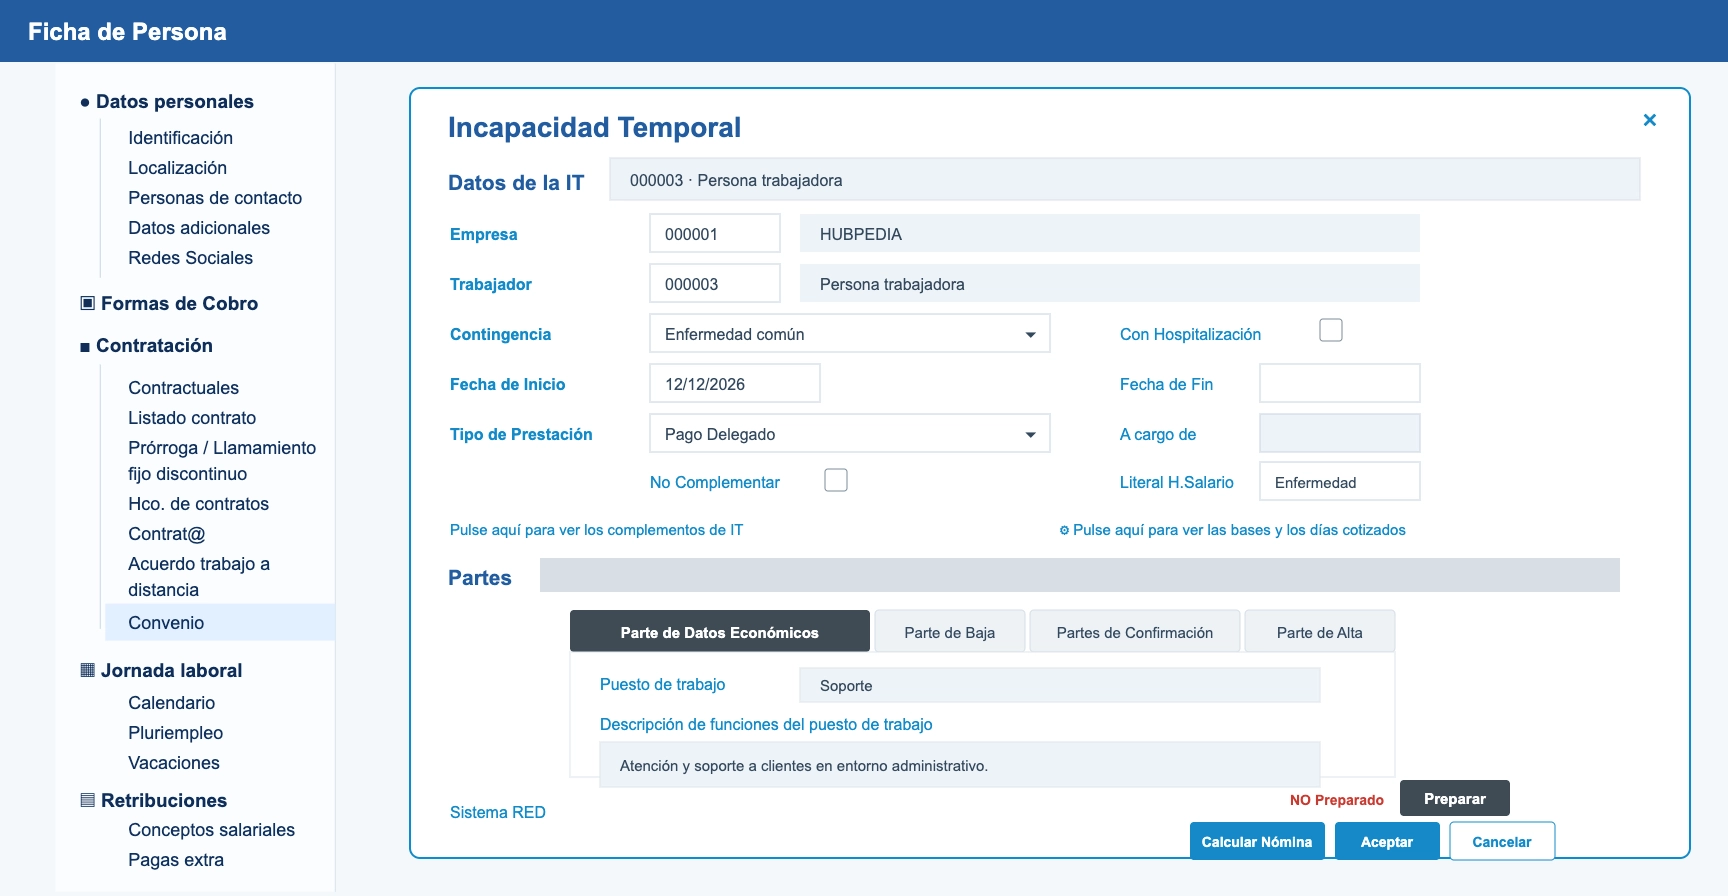
Una vez revisada la información, pulsamos Preparar y, a continuación, Aceptar. El parte de datos económicos queda así preparado para continuar con su posterior generación desde las opciones de comunicación de a3innuva.
Recreación didáctica de la interfaz. Los datos mostrados son ficticios y se utilizan exclusivamente para ilustrar el caso práctico.
Una vez preparado el Parte de Datos Económicos, accedemos a las opciones de comunicación de a3innuva para localizar y seleccionar el movimiento correspondiente a la situación de incapacidad temporal.
Desde el menú principal de a3innuva Nómina, accedemos a Nómina → Comunicación → Partes IT (Sistema RED).
En la ventana de búsqueda seleccionamos la empresa y la persona trabajadora correspondientes al Caso 03.
También podemos utilizar el filtro de fecha para mostrar los movimientos asociados a bajas posteriores a una fecha determinada. En nuestro ejemplo, indicamos el 01/12/2026, ya que la incapacidad temporal comienza el 12/12/2026.
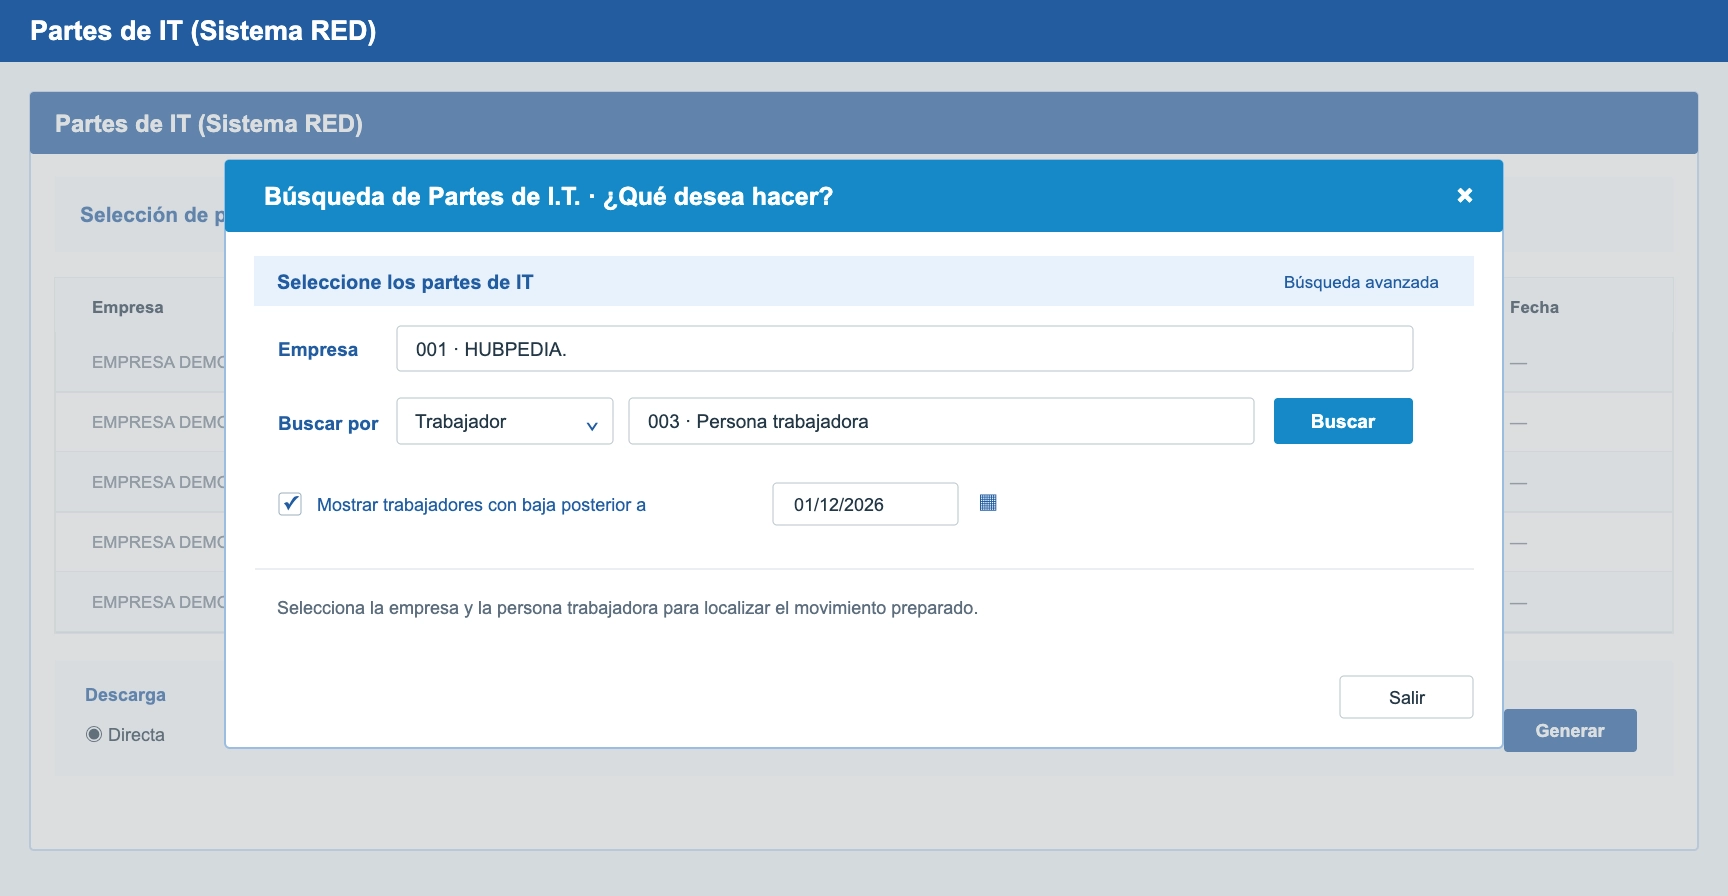
Tras realizar la búsqueda, a3innuva muestra los movimientos que coinciden con los criterios indicados.
Localizamos el registro identificado como DE (Datos Económicos), correspondiente a la persona trabajadora de nuestro caso.
Marcamos la casilla del movimiento y pulsamos «Selección» para incorporarlo a la relación de partes que vamos a generar.
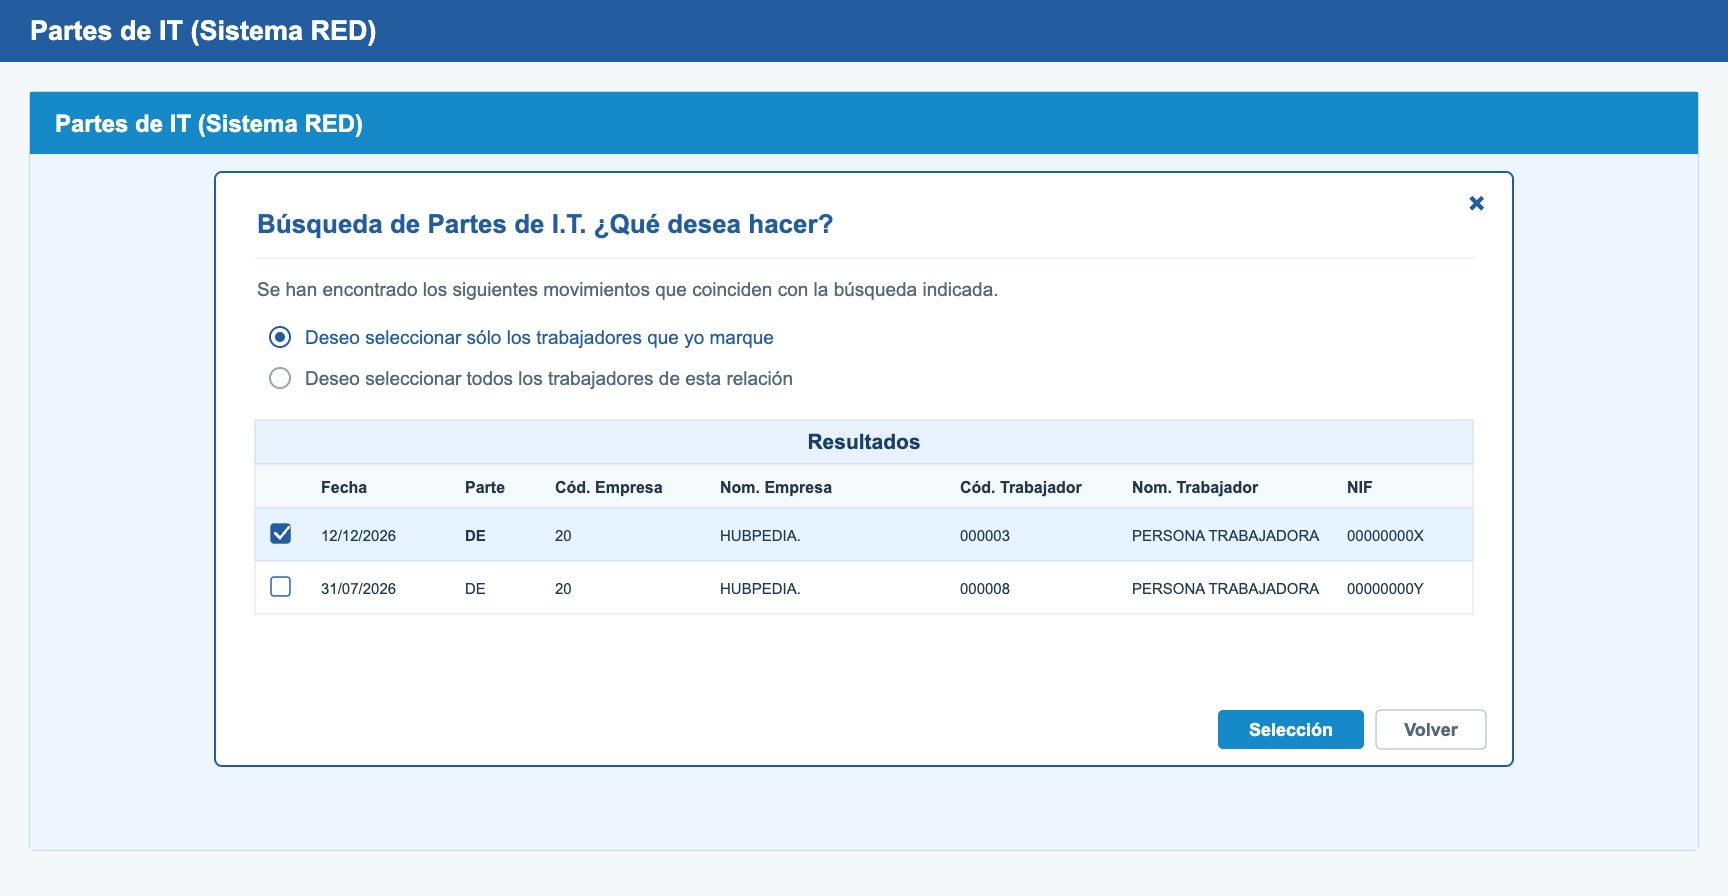
Una vez seleccionado el movimiento, este queda incorporado a la relación de partes de IT. Desde esa pantalla podremos continuar con la generación del fichero de datos económicos, que posteriormente se transmitirá a la Seguridad Social mediante SILTRA.
La selección del movimiento no implica todavía su envío a la Seguridad Social.
Recreaciones didácticas de la interfaz. Los datos mostrados son ficticios y se utilizan exclusivamente para ilustrar el caso práctico.
Una vez seleccionado el movimiento DE (Datos Económicos), regresamos a la pantalla «Partes de IT (Sistema RED)» para generar el fichero que posteriormente se transmitirá a la Seguridad Social mediante SILTRA.
En la pantalla de «Partes de IT (Sistema RED)» comprobamos que aparece el movimiento DE correspondiente a la persona trabajadora de nuestro caso.
Una vez verificada la selección, pulsamos «Generar». a3innuva procesa la información y genera el fichero de intercambio con los datos económicos asociados a la situación de incapacidad temporal.
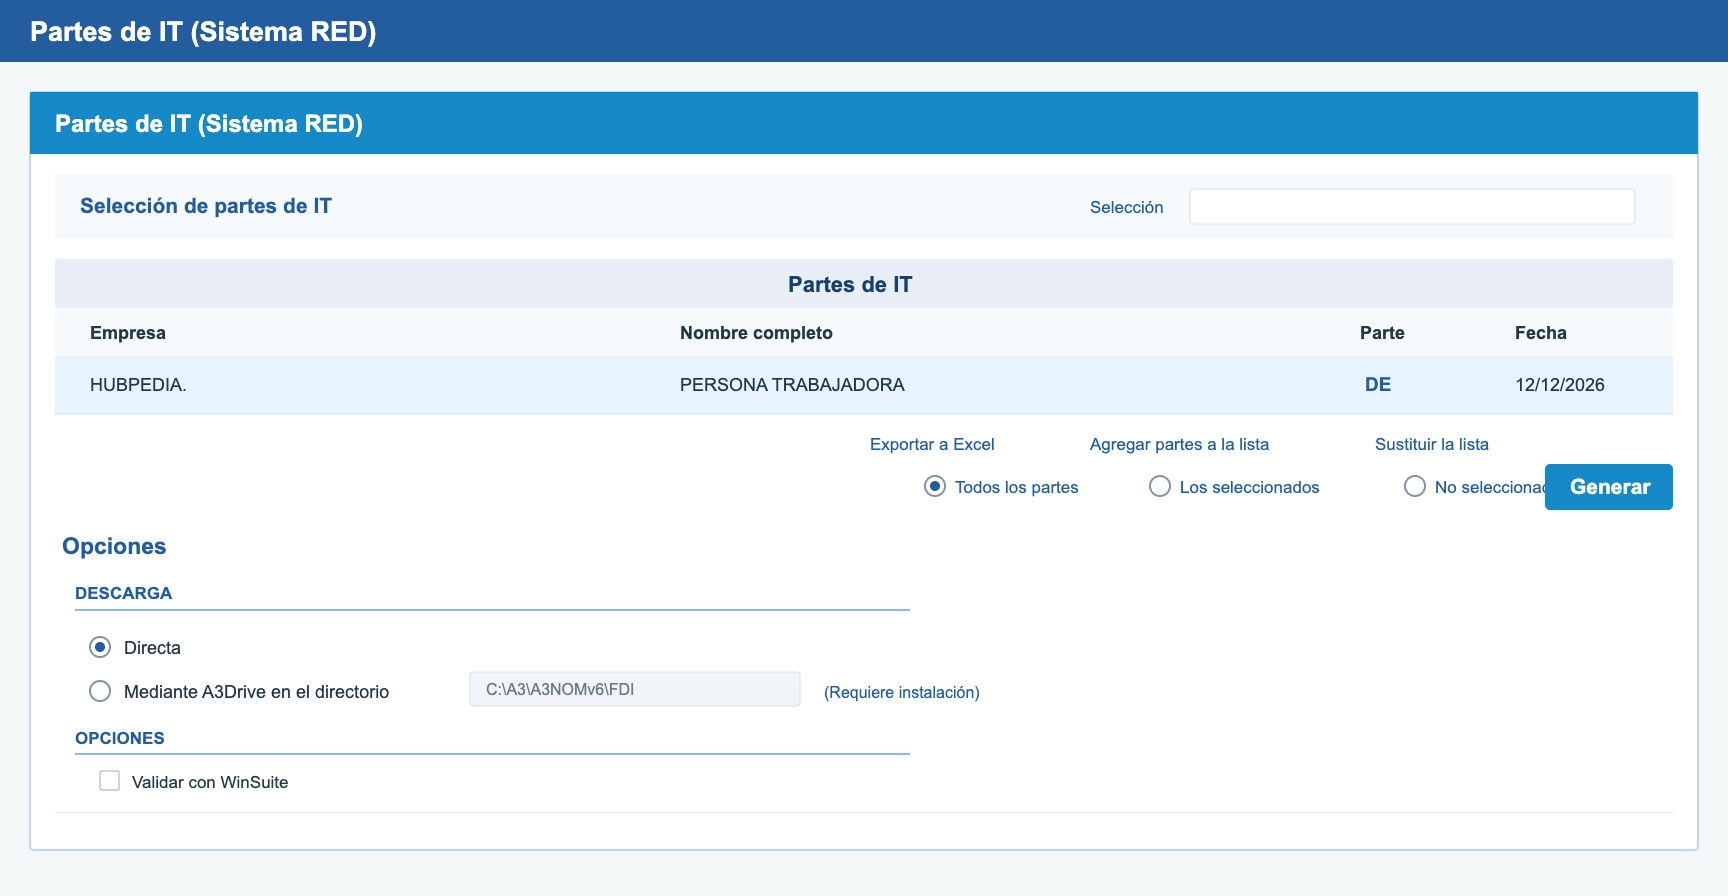
Una vez finalizado el proceso, a3innuva permite obtener el fichero generado, que podemos abrir con un editor de texto para visualizar su contenido.
El documento presenta una estructura de registros y códigos preparada para su tratamiento por los sistemas de la Seguridad Social. No se trata de un formulario destinado a su lectura habitual, sino de un fichero de intercambio electrónico.
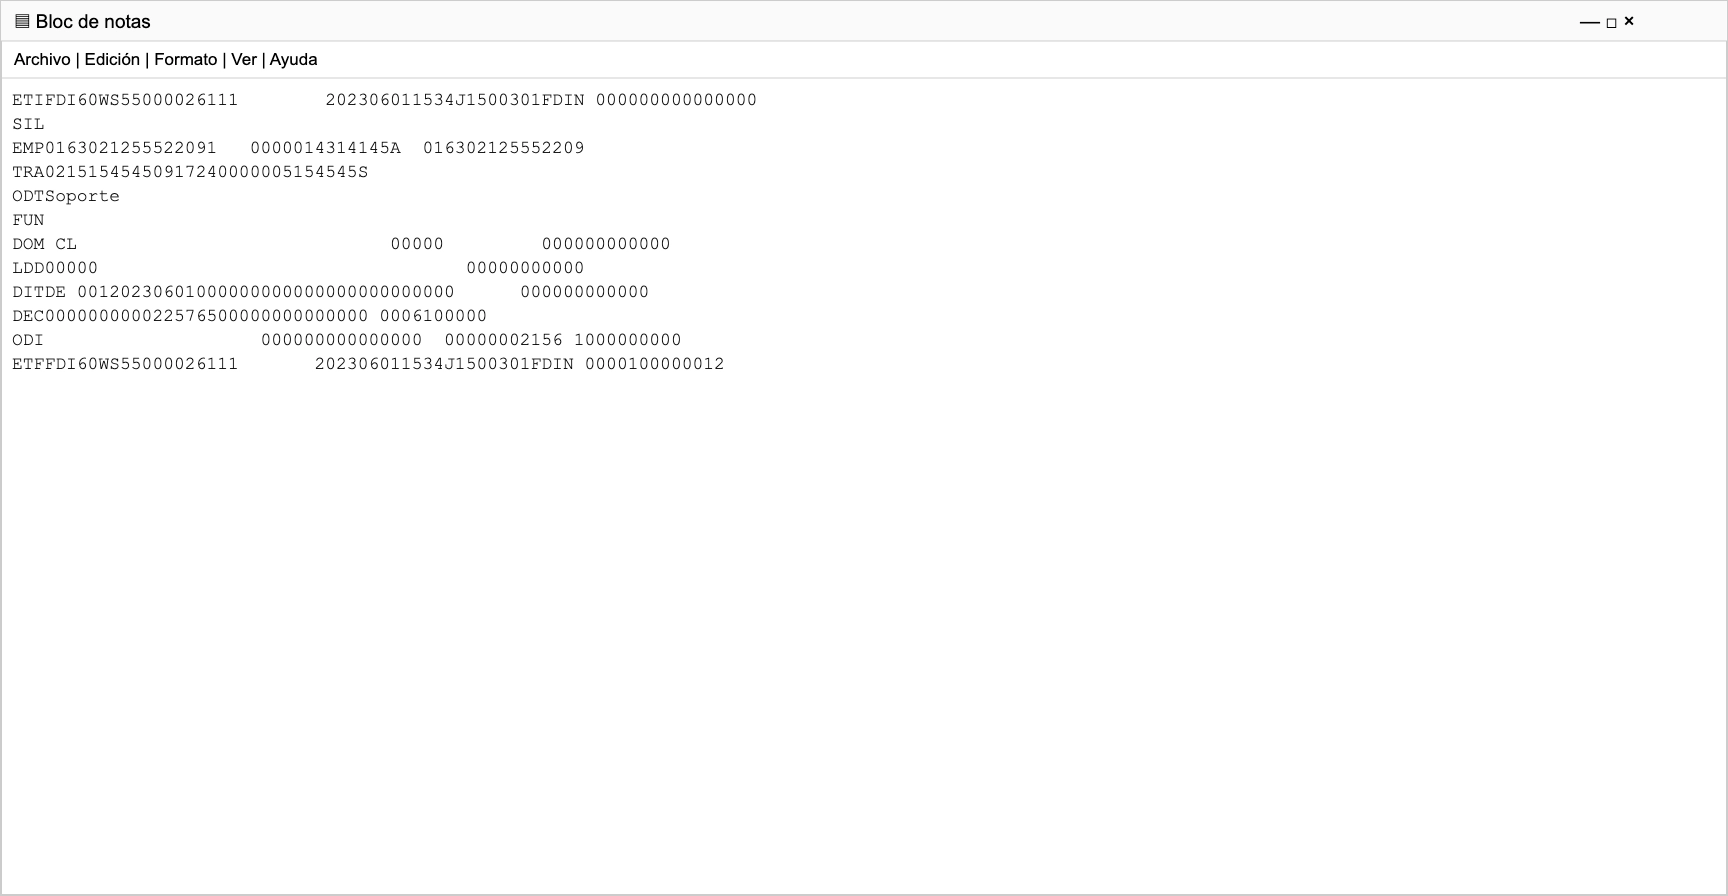
El fichero reúne la información necesaria para comunicar los datos económicos de la IT. Entre los principales datos que incorpora se encuentran:
El fichero utiliza un formato técnico de intercambio de información con la Seguridad Social. Cada registro contiene campos organizados en posiciones determinadas. Algunos datos, como el puesto de trabajo (ODT) y la descripción de funciones (FUN), pueden reconocerse fácilmente, mientras que las fechas, los importes y otros valores aparecen codificados.
Una vez generado, el fichero debe transmitirse a través de SILTRA, utilizando las opciones correspondientes a la comunicación de partes de incapacidad temporal.
Tras el envío, es necesario comprobar las respuestas del sistema para verificar si el fichero ha sido procesado correctamente o si existen incidencias que deban subsanarse.
Importante: la generación del fichero en a3innuva no equivale a su presentación ante la Seguridad Social. El procedimiento requiere su posterior transmisión mediante SILTRA y la comprobación del resultado del envío.
Recreaciones didácticas de la interfaz. Los datos mostrados son ficticios y se utilizan exclusivamente para ilustrar el caso práctico.
Confeccionar la nómina correspondiente al mes de noviembre de 2026 de una persona trabajadora que causa baja por accidente de trabajo el día 19, calculando la prestación por incapacidad temporal desde el día siguiente, las retribuciones correspondientes a los días trabajados, las horas extraordinarias y las bases de cotización, teniendo en cuenta las horas extraordinarias realizadas durante el año anterior.
La persona trabajadora inicia una situación de incapacidad temporal por accidente de trabajo el 19 de noviembre. Antes de calcular los devengos, debemos diferenciar los días correspondientes al periodo trabajado de los días en situación de IT, ya que su tratamiento en la nómina será diferente.
| Situación | Periodo | Días |
|---|---|---|
| Periodo trabajado | 1–19 noviembre | 19 |
| Prestación por IT | 20–30 noviembre | 11 |
| TOTAL MES | 1–30 noviembre | 30 |
Una vez identificado el periodo de incapacidad temporal por accidente de trabajo, debemos calcular la prestación económica correspondiente. Para ello determinaremos primero la base reguladora diaria y, posteriormente, aplicaremos el porcentaje correspondiente a los días de prestación por incapacidad temporal.
Cuando la incapacidad temporal deriva de un accidente de trabajo (AT) o enfermedad profesional (EP), la prestación económica se calcula aplicando, con carácter general, un 75 % de la base reguladora diaria desde el día siguiente al de la baja médica. A diferencia de la IT por enfermedad común o accidente no laboral, no existen tramos iniciales sin subsidio ni porcentajes progresivos.
El día en que se produce la baja por accidente de trabajo, la empresa abona el salario íntegro correspondiente a ese día. Todavía no se devenga el subsidio por IT.
Desde el día siguiente al de la baja se reconoce una prestación equivalente al 75 % de la base reguladora diaria por cada día de subsidio, mientras persista el derecho a la prestación.
Debemos distinguir el salario del día de la baja de la prestación económica por IT correspondiente a los días posteriores.
La empresa asume el salario íntegro del día del accidente y de la baja médica.
La prestación corresponde a la entidad que cubre las contingencias profesionales (INSS o mutua, según proceda). Con carácter general, la empresa la abona en nómina mediante pago delegado.
La persona trabajadora causa baja por accidente de trabajo el 19 de noviembre y permanece en esta situación hasta el 30 de noviembre. El día 19 se retribuye íntegramente por la empresa, mientras que la prestación económica por IT se devenga durante los 11 días comprendidos entre el 20 y el 30 de noviembre.
Por tanto, para calcular la prestación de este ejercicio aplicaremos el 75 % de la base reguladora diaria durante 11 días. El salario del 19 de noviembre se incluirá entre las retribuciones a cargo de la empresa y no se contará como día de subsidio. La determinación de la base reguladora se realizará en el siguiente apartado.
En una incapacidad temporal derivada de accidente de trabajo (AT) o enfermedad profesional (EP), la base reguladora diaria se calcula a partir de la base de cotización por contingencias profesionales del mes anterior, descontando las horas extraordinarias incluidas en ella y añadiendo el promedio diario de las horas extraordinarias del año anterior.
Según los datos del supuesto, tomamos los siguientes importes de referencia:
Para calcular su promedio diario se toman, con carácter general, las horas extraordinarias realizadas durante el año anterior a la baja y se dividen entre 365 días.
Si la persona trabajadora lleva menos de un año en la empresa, las horas extraordinarias se dividen entre los días naturales que lleva trabajando para esa empresa.
La baja médica comienza el 19 de noviembre de 2026. Ese día la empresa abona el salario íntegro. La prestación económica se devenga desde el 20 de noviembre hasta el 30 de noviembre: 11 días al 75 % de la base reguladora diaria.
| Periodo | Días | % BR | Prestación |
|---|---|---|---|
| 19 noviembre · día de la baja | 1 | — | 0,00 € |
| 20–30 noviembre | 11 | 75 % | 519,59 € |
| TOTAL PRESTACIÓN IT | 11 | 75 % | 519,59 € |
Para facilitar la lectura, todos los importes se muestran con dos decimales. El cálculo de la prestación se realiza con la base reguladora sin redondear y el resultado final se redondea a céntimos.
El 19 de noviembre es el primer día de la baja médica por accidente de trabajo, pero no genera subsidio de IT: la empresa debe abonar el salario íntegro correspondiente a ese día. Los 11 días de prestación son los comprendidos entre el 20 y el 30 de noviembre, ambos incluidos.
Al calcular las bases de cotización aplicaremos las reglas específicas de la situación de IT y de la retribución mensual. Por ello, los días utilizados para cotizar pueden no coincidir con los días naturales de prestación económica.
En esta fase identificamos las percepciones económicas correspondientes al periodo trabajado e incorporamos la prestación por incapacidad temporal calculada en el paso anterior. La suma de estas cantidades dará lugar al total devengado del periodo de liquidación. A continuación, analizaremos qué conceptos se incluyen en las bases de cotización y cuáles quedan excluidos, antes de proceder al cálculo de la BCCC y la BCCP.
| Concepto | Importe |
|---|---|
|
Salario base
|
823,33 € |
|
Antigüedad
|
76,00 € |
|
Plus de convenio
|
126,67 € |
|
Horas extraordinarias
|
90,00 € |
| TOTAL | 1.116,00 € |
Arturito sufre un accidente de trabajo el 19 de noviembre. El día del accidente se abona íntegramente a cargo de la empresa. Por tanto, calculamos el salario correspondiente a 19 días, del 1 al 19 de noviembre. La prestación por incapacidad temporal comienza el día 20.
El complemento de antigüedad indicado en este supuesto asciende a 120,00 € mensuales. Utilizamos directamente ese importe y calculamos la parte correspondiente a los 19 días de salario.
El plus de convenio tiene un importe de 200,00 € mensuales. En este supuesto se calcula proporcionalmente a los 19 días de salario, incluido el día del accidente.
En noviembre, Arturito tiene reconocidos 90,00 € por horas extraordinarias. Al tratarse de un importe correspondiente a horas efectivamente realizadas, no se prorratea por los días de salario. Se incorpora íntegramente a los devengos salariales del mes.
| Concepto | Importe |
|---|---|
| Prestación por incapacidad temporal | 519,59 € |
| TOTAL | 519,59 € |
El total devengado es la suma de todas las percepciones salariales y de todas las percepciones no salariales generadas durante el periodo de liquidación.
| Concepto | ¿Cotiza? |
|---|---|
| Salario base | ✓ Sí, cotiza |
| Antigüedad | ✓ Sí, cotiza |
| Plus de convenio | ✓ Sí, cotiza |
|
Horas extraordinarias ordinarias
|
Solo BCCP Se incluyen en la base de cotización por contingencias profesionales |
|
⏱️
Criterio aplicado
Horas extraordinarias ordinarias
Las horas extraordinarias no se incluyen en la base de cotización por contingencias comunes (BCCC) . Sin embargo, sí se incorporan a la base de cotización por contingencias profesionales (BCCP) y están además sujetas a su correspondiente cotización adicional.
BCCC
No se incluyen
BCCP
Sí se incluyen
|
|
| Paga extraordinaria | ✓ Sí, se integra en las bases de cotización mediante su prorrata |
| Prestación por incapacidad temporal | Solo IRPF No se integra directamente en la BCCC ni en la BCCP; está sujeta a IRPF |
El salario base, la antigüedad, el plus de convenio y la parte proporcional de las pagas extraordinarias forman parte de la base de cotización por contingencias comunes.
Los 90,00 € correspondientes a horas extraordinarias ordinarias no se incluyen en la BCCC, aunque sí se incorporan a la base de cotización por contingencias profesionales (BCCP).
La prestación por incapacidad temporal (519,59 €) está sujeta a IRPF, pero no se incorpora como tal a la BCCC ni a la BCCP. Durante el periodo de baja se mantiene la obligación de cotizar, determinándose las bases conforme a las reglas específicas aplicables a la situación de IT.
Una vez identificados los conceptos sujetos a cotización, calcularemos la base de cotización por contingencias comunes (BCCC) correspondiente al mes de noviembre. Como la persona trabajadora ha prestado servicios durante 19 días y posteriormente permanece en situación de incapacidad temporal, calcularemos por separado la base correspondiente al periodo trabajado y la correspondiente al periodo de IT. Al tratarse de una persona trabajadora con retribución mensual, a efectos de cotización distinguiremos entre 19 días trabajados y 11 días de IT.
Calcularemos por separado la base correspondiente al periodo trabajado y la correspondiente al periodo de incapacidad temporal. Después aplicaremos los controles de bases previstos por la TGSS: el mínimo se comprueba por tramo, mientras que el máximo se controla, con carácter general, sobre el conjunto de bases del mes. La situación de IT constituye una excepción, ya que su tramo sí está sujeto a un máximo proporcional propio.
Tomamos los importes correspondientes al periodo trabajado que ya hemos calculado en el Paso 1 y que forman parte de la BCCC. A estos importes añadimos la prorrata de pagas extraordinarias correspondiente a los 19 días trabajados.
Aunque las pagas extraordinarias se abonan de forma separada y no están prorrateadas mensualmente en nómina, para determinar la BCCC debemos incorporar la parte proporcional de las pagas extraordinarias.
Para el límite mínimo, la TGSS sí realiza un control sobre cada tramo. Por ello calculamos la parte proporcional de la base mínima correspondiente a los 19 días trabajados.
La base calculada de 1.163,22 € supera el mínimo proporcional de 902,12 €, por lo que no es necesario ajustarla por el límite mínimo.
Importante: a diferencia del límite mínimo, en el periodo trabajado no se aplica un máximo proporcional de 19 días. La TGSS realiza, con carácter general, el control del máximo sobre la suma de las bases del trabajador en el mes. Por eso, en este tramo tomamos como referencia el límite máximo mensual de 5.101,20 €.
Durante la situación de IT se mantiene la obligación de cotizar. Para determinar la base correspondiente a este periodo partimos de la BCCC del mes anterior: 1.836,00 €.
En el tramo de incapacidad temporal aplicamos el mínimo proporcional correspondiente a sus 11 días de cotización. Además, la IT constituye una excepción al control general de bases máximas: al tratarse de una situación en la que la base no depende directamente del salario percibido, la TGSS establece que este tramo no puede superar la base máxima diaria multiplicada por sus días cotizados.
La base calculada de 673,20 € se encuentra entre el límite mínimo proporcional de 522,28 € y el límite máximo proporcional de 1.870,44 €. Por tanto, no es necesario realizar ningún ajuste.
El siguiente resumen muestra qué control aplicamos a cada tramo y al conjunto mensual.
* Control máximo del periodo trabajado: no se aplica un máximo proporcional al tramo. La TGSS controla, con carácter general, la suma de las bases del trabajador en el mes.
El criterio oficial añade que un tramo puede superar el importe que resultaría de aplicar la base máxima diaria a sus días, siempre que la suma de las bases de todos los tramos no supere el máximo aplicable al trabajador en el mes. En situaciones como la incapacidad temporal, este control constituye una excepción y el propio tramo sí queda sujeto a su máximo proporcional.
Consultar documento oficial de la TGSS (PDF) ↗El resultado definitivo depende de la posición de cada base respecto de los controles mínimo y máximo que le sean aplicables.
Se mantienen las bases calculadas.
Este casoLa base se ajusta hasta el mínimo que corresponda.
Se aplica el máximo correspondiente según el control que proceda: mensual con carácter general o proporcional en el tramo de IT.
Las bases mínimas y máximas de cotización se actualizan periódicamente. Los importes utilizados en este caso corresponden al ejercicio práctico de 2026. Para realizar otros cálculos, consulta siempre las bases vigentes publicadas por la Seguridad Social.
Consultar las bases de cotización vigentes ↗Para calcular la prestación utilizamos los 11 días naturales de IT comprendidos entre el 20 y el 30 de noviembre. Sin embargo, a efectos de cotización, al tratarse de una persona trabajadora con retribución mensual, el ajuste se realiza sobre 30 días: 19 días trabajados + 11 días de IT = 30 días de cotización . Los mínimos se comprueban proporcionalmente en cada tramo. Para el máximo, la TGSS realiza con carácter general un control sobre el conjunto mensual; el tramo de IT constituye una excepción y sí tiene su propio máximo proporcional.
Una vez determinada la base de cotización por contingencias comunes (BCCC), calcularemos la base de cotización por contingencias profesionales (BCCP) correspondiente al mes de noviembre. Al igual que en el cálculo anterior, diferenciaremos el periodo trabajado de 19 días y el periodo de IT de 11 días a efectos de cotización, aplicando las reglas correspondientes a cada situación. En este caso tendremos además en cuenta las horas extraordinarias, que no formaban parte de la BCCC pero sí intervienen en la determinación de la BCCP.
Calcularemos por separado la base correspondiente al periodo trabajado y la correspondiente al periodo de incapacidad temporal. Para determinar la BCCP tendremos en cuenta las horas extraordinarias, que no se incorporaban a la BCCC pero sí intervienen en la base de cotización por contingencias profesionales. Después comprobaremos los topes mínimo y máximo aplicables.
Partimos de la base correspondiente al periodo trabajado que hemos obtenido al calcular la BCCC. Para determinar la BCCP debemos incorporar además las horas extraordinarias ordinarias realizadas durante este periodo.
Para las contingencias profesionales se aplican los topes mínimo y máximo establecidos para AT y EP. El mínimo se comprueba proporcionalmente para los 19 días trabajados. Para el máximo, la TGSS realiza con carácter general un control sobre el conjunto de bases del trabajador en el mes.
La base calculada de 1.253,22 € supera el mínimo proporcional de 902,12 €, por lo que no es necesario ajustarla por el límite mínimo.
Para el periodo trabajado no aplicamos un máximo proporcional de 19 días. El control del máximo se realizará, con carácter general, sobre la suma de las bases del trabajador correspondientes al mes.
Durante la situación de IT se mantiene la obligación de cotizar también por contingencias profesionales. En el mes anterior se realizaron horas extraordinarias por importe de 70,00 €, por lo que debemos descontarlas de la BCCP de octubre (1.906,00 €) para obtener la base ordinaria de 1.836,00 €.
Para determinar la BCCP durante la IT debemos añadir además el promedio correspondiente a las horas extraordinarias realizadas y cotizadas durante los 12 meses anteriores. En este caso, su importe total fue de 650,00 €.
Para una persona trabajadora con remuneración mensual, la base de cotización del mes anterior se divide entre 30. Cuando la situación de IT ocupa solo una parte del mes, esta base diaria se aplica a la diferencia entre 30 y los días realmente trabajados. En este caso: 30 − 19 = 11 días de cotización por IT.
Para calcular la base por contingencias profesionales durante la IT debemos tener en cuenta, además, el promedio de las horas extraordinarias realizadas y cotizadas durante el año inmediatamente anterior. Al tratarse de remuneración mensual, el promedio se obtiene utilizando 12 como divisor; cuando la remuneración no se satisface con carácter mensual, la norma establece 365.
Aunque la IT de este caso deriva de accidente de trabajo, el artículo 6.3 resulta igualmente aplicable porque regula la base de cotización por contingencias profesionales durante una situación de IT. El artículo 6.2 establece las reglas para determinar la base durante la IT y el artículo 6.3 extiende su aplicación a las contingencias profesionales e incorpora el tratamiento de las horas extraordinarias.
Referencia normativa: Orden PJC/297/2026, de 30 de marzo, art. 6.2, regla segunda, y art. 6.3, página 6 del PDF (pág. 47472 del BOE).
Consultar Orden PJC/297/2026 en el BOE (PDF) ↗Para el tramo de incapacidad temporal comprobamos el tope mínimo correspondiente a sus 11 días de cotización. Además, al tratarse de una situación en la que la base no depende directamente del salario percibido, el propio tramo de IT no puede superar el máximo proporcional correspondiente a sus días cotizados.
La base calculada de 693,06 € se encuentra entre el mínimo proporcional de 522,28 € y el máximo proporcional de 1.870,44 €. Por tanto, no es necesario realizar ningún ajuste.
El siguiente resumen muestra los controles aplicados a cada tramo y al conjunto mensual.
* Control máximo del periodo trabajado: no se aplica un máximo proporcional al tramo. La TGSS controla, con carácter general, la suma de las bases del trabajador en el mes.
El criterio oficial añade que un tramo puede superar el importe que resultaría de aplicar la base máxima diaria a sus días, siempre que la suma de las bases de todos los tramos no supere el máximo aplicable al trabajador en el mes. En situaciones como la incapacidad temporal, este control constituye una excepción y el propio tramo sí queda sujeto a su máximo proporcional.
Consultar documento oficial de la TGSS (PDF) ↗El resultado definitivo depende de la posición de cada base respecto de los topes mínimo y máximo que le sean aplicables.
Se mantienen las bases calculadas.
Este casoLa base se ajusta hasta el mínimo que corresponda.
Se aplica el máximo correspondiente según el control que proceda.
Los topes mínimo y máximo de cotización por contingencias profesionales se actualizan periódicamente. Los importes utilizados en este caso corresponden al ejercicio 2026.
A diferencia de la BCCC, la BCCP incluye las horas extraordinarias. Durante una situación de incapacidad temporal, la base por contingencias profesionales incorpora además el promedio correspondiente a las horas extraordinarias realizadas y cotizadas durante el año inmediatamente anterior.
Una vez calculadas las bases de cotización, podemos determinar las cantidades que se descuentan del total devengado. En este paso calcularemos primero las aportaciones de la persona trabajadora a la Seguridad Social, incluida, en este caso, la cotización adicional por horas extraordinarias, y posteriormente la retención de IRPF. También comprobaremos si existen otros posibles descuentos, como anticipos, retribuciones en especie u otras deducciones. En este caso práctico, estos últimos conceptos no se aplican.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base utilizada | Tipo | Cuota |
|---|---|---|---|
|
Contingencias comunes
|
BCCC 1.836,42 € | 4,70 % | 86,31 € |
|
MEI
|
BCCC 1.836,42 € | 0,15 % | 2,75 € |
|
Desempleo
|
BCCP 1.946,28 € | 1,55 % | 30,17 € |
|
Formación profesional
|
BCCP 1.946,28 € | 0,10 % | 1,95 € |
|
Horas extraordinarias · ordinarias
|
HE 90,00 € | 4,70 % | 4,23 € |
|
TOTAL APORTACIONES
|
— | — | 125,41 € |
La aportación por contingencias comunes se calcula aplicando el tipo correspondiente sobre la base de cotización por contingencias comunes obtenida previamente.
Las contingencias comunes protegen frente a situaciones que no derivan directamente del trabajo, como la enfermedad común, el accidente no laboral, la jubilación y determinadas prestaciones por incapacidad, nacimiento y cuidado del menor o muerte y supervivencia.
En 2026, el tipo total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla calculamos únicamente la parte que corresponde descontar a la persona trabajadora.
Consultar los tipos oficiales de cotización ↗La aportación de la persona trabajadora por el MEI se calcula aplicando el porcentaje correspondiente sobre la BCCC. Aunque utiliza la misma base, constituye una cotización diferenciada de las contingencias comunes.
El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad del sistema público de pensiones.
En 2026, el tipo total es del 0,90 % sobre la BCCC: el 0,75 % corresponde a la empresa y el 0,15 % a la persona trabajadora.
Consultar los tipos oficiales de cotización ↗La aportación por desempleo se calcula utilizando la base de cotización por contingencias profesionales. En este caso se aplica el tipo correspondiente a un contrato indefinido a jornada completa.
La cotización por desempleo contribuye a financiar la protección económica de las personas trabajadoras cuando pierden su empleo y cumplen los requisitos legales para acceder a la protección por desempleo.
En este caso, la persona trabajadora tiene un contrato indefinido a jornada completa. En 2026, el tipo total de cotización por desempleo para esta modalidad contractual es del 7,05 %: el 5,50 % corresponde a la empresa y el 1,55 % a la persona trabajadora.
En los contratos indefinidos, la aportación de la persona trabajadora es del 1,55 %. En los contratos de duración determinada a tiempo completo o parcial se aplica, con carácter general, el 1,60 % a cargo de la persona trabajadora.
Consultar los tipos oficiales de cotización ↗La aportación por formación profesional se obtiene aplicando su tipo de cotización sobre la base de cotización por contingencias profesionales.
La cotización por formación profesional contribuye a financiar el sistema de formación profesional para el empleo, destinado a mejorar las competencias, la cualificación y la empleabilidad de las personas trabajadoras.
En 2026, el tipo total es del 0,70 %: el 0,60 % corresponde a la empresa y el 0,10 % a la persona trabajadora.
Consultar los tipos oficiales de cotización ↗Las horas extraordinarias están sujetas a una cotización adicional. En este caso se han realizado horas extraordinarias ordinarias, no motivadas por fuerza mayor, por lo que aplicamos el tipo correspondiente a la persona trabajadora.
Los 90,00 € de horas extraordinarias ya se tuvieron en cuenta al determinar la BCCP del periodo trabajado. Sin embargo, la remuneración por horas extraordinarias está sujeta además a una cotización adicional específica.
En las horas extraordinarias no motivadas por fuerza mayor, el tipo adicional total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta sección calculamos únicamente la parte que se descuenta a la persona trabajadora.
Consultar el artículo 5 de la Orden PJC/297/2026 ↗El total de aportaciones se obtiene sumando las cuotas de Seguridad Social a cargo de la persona trabajadora, incluida la cotización adicional correspondiente a las horas extraordinarias ordinarias.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base sujeta | Tipo | Retención |
|---|---|---|---|
|
IRPF
|
1.635,59 € | 14,00 % | 228,98 € |
La retención del IRPF se obtiene aplicando el porcentaje asignado a la persona trabajadora sobre la base sujeta a retención. Para determinar esta base debemos comprobar qué cantidades del total devengado están sujetas a IRPF y cuáles quedan exentas.
A diferencia de los tipos de cotización a la Seguridad Social, el porcentaje de IRPF no es un porcentaje fijo aplicable por igual a todas las personas trabajadoras.
Para determinarlo se tienen en cuenta, entre otras circunstancias, la retribución anual prevista, la situación personal y familiar, el tipo y duración del contrato y los datos comunicados por la persona trabajadora mediante el Modelo 145.
El procedimiento completo incluye cálculos fiscales adicionales que no se reproducen en este caso práctico. La empresa puede utilizar el servicio oficial de la Agencia Tributaria o una aplicación de nóminas que incorpore dicho procedimiento.
Acceder al servicio oficial de cálculo de retenciones ↗Partimos del total devengado del mes, que asciende a 1.635,59 €. A continuación debemos identificar si existe alguna percepción que quede exenta de IRPF en las condiciones planteadas en este caso.
En este caso, no existen percepciones exentas de IRPF. Tanto las percepciones salariales como la prestación por incapacidad temporal están sujetas a retención. Por tanto, el total devengado coincide con la base sujeta a IRPF.
La prestación por incapacidad temporal de 519,59 €, derivada de un accidente de trabajo, sí está sujeta a IRPF y, por tanto, permanece incluida en la base sujeta a retención. Su tratamiento fiscal no debe confundirse con su tratamiento a efectos de cotización a la Seguridad Social.
La sujeción a IRPF y la cotización a la Seguridad Social son comprobaciones diferentes. Un concepto puede tener un tratamiento determinado a efectos de cotización y otro distinto a efectos fiscales.
Para resolver esta nómina se parte de un tipo de retención previamente determinado según las circunstancias de la persona trabajadora.
El tipo de retención puede regularizarse durante el año cuando cambian las circunstancias personales o económicas de la persona trabajadora, por ejemplo, por una variación salarial, un cambio familiar o la comunicación de nuevos datos mediante el Modelo 145.
El líquido a percibir es la cantidad final que recibe la persona trabajadora después de restar al total devengado todas las deducciones aplicables en la nómina.
El líquido a percibir también suele denominarse salario neto. Representa el importe final de esta nómina después de aplicar las deducciones correspondientes.
Una vez calculadas las deducciones correspondientes a la persona trabajadora, determinamos las cotizaciones que corresponden exclusivamente a la empresa. Estas cantidades no reducen el salario del empleado, pero forman parte del coste total que la empresa soporta por su contratación.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base utilizada | Tipo | Cuota |
|---|---|---|---|
|
Contingencias comunes
|
BCCC 1.836,42 € | 23,60 % | 433,40 € |
|
MEI
|
BCCC 1.836,42 € | 0,75 % | 13,77 € |
|
Accidentes de trabajo y enfermedades profesionales
|
BCCP 1.946,28 € | 1,50 % | 29,19 € |
|
Desempleo
|
BCCP 1.946,28 € | 5,50 % | 107,05 € |
|
Formación profesional
|
BCCP 1.946,28 € | 0,60 % | 11,68 € |
|
FOGASA
|
BCCP 1.946,28 € | 0,20 % | 3,89 € |
|
Horas extraordinarias ordinarias
|
HE ORD. 90,00 € | 23,60 % | 21,24 € |
|
TOTAL APORTACIÓN EMPRESA
|
— | — | 620,22 € |
La aportación empresarial por contingencias comunes se obtiene aplicando el tipo correspondiente sobre la base de cotización por contingencias comunes.
Las contingencias comunes protegen frente a situaciones que no derivan directamente del trabajo, como la enfermedad común, el accidente no laboral, la jubilación y determinadas prestaciones por incapacidad, nacimiento y cuidado del menor o muerte y supervivencia.
El tipo total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los tipos oficiales de cotización ↗La parte empresarial del MEI se calcula aplicando su porcentaje sobre la BCCC. Esta aportación es independiente de la cuota ordinaria por contingencias comunes.
El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad del sistema público de pensiones.
El tipo total es del 0,90 %: el 0,75 % corresponde a la empresa y el 0,15 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los porcentajes oficiales del MEI ↗Esta cotización se calcula sobre la BCCP y es asumida íntegramente por la empresa. El tipo depende de la actividad económica o, cuando corresponda, de la ocupación.
La cotización por accidentes de trabajo y enfermedades profesionales financia la protección derivada de daños sufridos con ocasión o como consecuencia del trabajo. Esta cuota corresponde exclusivamente a la empresa.
Para el personal en trabajos exclusivos de oficina se aplica un tipo total del 1,50 %: un 0,80 % por incapacidad temporal y un 0,70 % por incapacidad permanente, muerte y supervivencia.
Aunque Arturito se encuentre en situación de incapacidad temporal derivada de un accidente de trabajo, la empresa continúa obligada a cotizar durante este período.
Consultar la tarifa oficial de primas ↗La aportación empresarial por desempleo se calcula utilizando la BCCP. En este caso se aplica el tipo correspondiente a un contrato indefinido.
La cotización por desempleo contribuye a financiar la protección económica de las personas trabajadoras cuando pierden su empleo y cumplen los requisitos legales para acceder a una prestación o a un subsidio por desempleo.
En este caso existe un contrato indefinido. El tipo total de cotización por desempleo es del 7,05 %: la empresa aporta el 5,50 % y la persona trabajadora el 1,55 %.
En los contratos de duración determinada ordinarios, en cambio, la empresa aporta el 6,70 % y la persona trabajadora el 1,60 %.
Consultar los tipos oficiales de cotización por desempleo ↗La aportación empresarial por formación profesional se obtiene aplicando su tipo sobre la BCCP.
La cotización por formación profesional contribuye a financiar el sistema de formación profesional para el empleo, destinado a mejorar las competencias, la cualificación y la empleabilidad de las personas trabajadoras.
El tipo total es del 0,70 %: el 0,60 % corresponde a la empresa y el 0,10 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los tipos oficiales de cotización ↗La aportación al Fondo de Garantía Salarial se calcula sobre la BCCP y corresponde exclusivamente a la empresa.
El Fondo de Garantía Salarial garantiza, dentro de los límites legales, determinados salarios e indemnizaciones pendientes cuando la empresa es insolvente o se encuentra en concurso.
El tipo es del 0,20 % sobre la BCCP y corresponde exclusivamente a la empresa.
Consultar los tipos oficiales de cotización ↗Las horas extraordinarias que no están motivadas por fuerza mayor están sujetas a una cotización adicional. Esta cotización se calcula sobre la remuneración correspondiente a dichas horas y es independiente de su inclusión en la BCCP.
El tipo adicional total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla calculamos únicamente la aportación empresarial.
En este caso, Arturito ha realizado horas extraordinarias ordinarias por un importe de 90,00 €. No se aplica el tipo reducido previsto para las horas extraordinarias por fuerza mayor.
Consultar la cotización adicional por horas extraordinarias ↗El total se obtiene sumando todas las cuotas de Seguridad Social que corresponden exclusivamente a la empresa.
Una vez completados todos los cálculos, podemos analizar la nómina desde dos perspectivas: la cantidad que recibe la persona trabajadora y el coste que soporta la empresa, teniendo en cuenta la compensación de la prestación por incapacidad temporal.
Primero sumamos el total devengado y las cotizaciones empresariales a la Seguridad Social. Después descontamos la prestación por incapacidad temporal que la empresa ha adelantado a la persona trabajadora mediante el sistema de pago delegado. Este importe, cuya responsabilidad económica corresponde al INSS o a la mutua colaboradora, según proceda, puede compensarse en la liquidación de cotizaciones.
El líquido a percibir representa la cantidad final que recibe la persona trabajadora. El coste total empresarial incluye, además del total devengado, las cotizaciones a cargo de la empresa. Cuando existe una prestación por incapacidad temporal abonada mediante pago delegado, la empresa adelanta su importe, aunque la responsabilidad económica corresponde al INSS o a la mutua colaboradora, según proceda. Por ello, la prestación compensable se descuenta para determinar el coste empresarial ajustado.
Consulta la nómina correspondiente al supuesto práctico resuelto paso a paso. El documento recoge el resultado final de todos los cálculos realizados durante el caso.
Documento elaborado con fines exclusivamente formativos. Los datos utilizados son ficticios.
Si el visor PDF no se muestra correctamente en tu dispositivo, puedes abrir el documento en una nueva pestaña o descargarlo.
En este caso hemos calculado una nómina con incapacidad temporal derivada de accidente de trabajo. Pero la gestión administrativa no termina con el cálculo de la prestación.
Vamos a conocer cómo se comunica un accidente laboral mediante el sistema Delt@, qué documento corresponde utilizar y qué información debe preparar la empresa.
Objetivo: comprender el procedimiento administrativo asociado al accidente laboral del caso 04, sin necesidad de realizar una simulación dentro de la plataforma oficial.
Delt@ significa Declaración Electrónica de Trabajadores Accidentados. Es el sistema electrónico del Ministerio de Trabajo y Economía Social para tramitar las comunicaciones relacionadas con los accidentes de trabajo.
Permite la intervención de las empresas, sus representantes, las entidades gestoras o colaboradoras y las autoridades laborales correspondientes.
Comunica los accidentes de trabajo y aporta la información correspondiente.
Revisa, completa y tramita los partes conforme al procedimiento aplicable.
Recibe y trata la información de los accidentes comunicados.
Delt@ permite tramitar distintos tipos de comunicaciones. La elección depende de las circunstancias del accidente.
Se utiliza cuando el accidente laboral da lugar a una baja médica y a la ausencia del trabajo durante al menos un día posterior al del accidente, entre otros supuestos previstos.
Recoge los accidentes de trabajo sin baja médica. También incluye determinados supuestos en los que la baja y el alta médica coinciden en la misma fecha.
Se exige en determinados accidentes graves, muy graves, mortales o que afecten a más de cuatro trabajadores, cuando concurran las condiciones legalmente establecidas.
Importante: la comunicación urgente, cuando sea obligatoria, no sustituye al parte de accidente de trabajo correspondiente.
En el supuesto de un trabajador por cuenta ajena, corresponde a la empresa cumplimentar y remitir el PAT, directamente o mediante su representante autorizado.
El plazo se cuenta desde la fecha del accidente o desde la fecha de la baja médica, según corresponda.
La empresa o su representante, en el supuesto de trabajadores por cuenta ajena.
A la entidad gestora o colaboradora que tenga a su cargo la protección por accidente de trabajo.
La RATSB tiene un plazo diferente: se remite dentro de los cinco primeros días hábiles del mes siguiente al de los accidentes. Las comunicaciones urgentes tienen requisitos y plazos específicos.
Para iniciar un Parte de Accidente de Trabajo (PAT), el representante de la empresa debe acceder al sistema Delt@ e identificarse como usuario registrado, mediante uno de los medios de identificación admitidos por la plataforma.
Una vez dentro, debe seguir esta ruta:
Al seleccionar «Iniciar», se abre el formulario para cumplimentar los datos correspondientes al accidente de trabajo.
Fuente: guía rápida oficial para representantes de empresa, apartado 1.1.7, página 3.
Para cumplimentar el parte de accidente de trabajo (PAT) se recopila información sobre el trabajador, la empresa y las circunstancias del accidente.
Los apartados más importantes incluyen:
Estos son algunos de los principales bloques de información, no una relación exhaustiva de los campos del PAT. Puedes consultar su descripción detallada en la guía oficial de cumplimentación del PAT, páginas 23 a 56.
Una vez cumplimentados los datos del PAT, Delt@ ofrece dos opciones desde la misma pantalla: «GRABAR» o «ENVIAR». No es obligatorio grabar previamente el parte para poder enviarlo.
«GRABAR» permite guardar los datos sin enviar el parte. Requiere, como mínimo, los campos «Identificación de Persona Física», «Fecha de la Baja Médica», «NAF», «Situación Profesional» y «CCC de la Empresa Epígrafe 2 para Asalariados». Al pulsarlo, aparece una ventana con el resultado y se selecciona «Aceptar».
Como alternativa, «ENVIAR» permite remitir el PAT directamente a la entidad gestora o colaboradora, siempre que estén cumplimentados todos los campos obligatorios marcados con asterisco.
Delt@ muestra una ventana de confirmación. Se pulsa «FIRMAR», se elige el certificado para firmar el envío y se acepta. Después aparece el resultado de la operación y se pulsa «VOLVER».
La entidad correspondiente recibe el PAT, comprueba la información y realiza las actuaciones que le competen.
El documento continúa su circuito administrativo hasta la autoridad laboral competente.
La empresa puede consultar el parte y su historial y, cuando proceda, realizar las actuaciones necesarias para corregir errores o atender devoluciones.
¿Qué ocurre si hay errores en el PAT? Si se ha elegido «GRABAR», el representante puede volver a editar el parte guardado antes de enviarlo. Si se ha elegido «ENVIAR», las posibilidades de corrección dependen de su estado y del procedimiento establecido en Delt@. Por eso es importante consultar el historial del documento y comprobar si se ha tramitado correctamente o requiere alguna actuación adicional.
En el caso 04 hemos trabajado dos aspectos relacionados con un mismo accidente laboral, pero que responden a finalidades diferentes.
Calculamos los conceptos salariales, la prestación de IT, las bases de cotización, las deducciones y el líquido a percibir.
Tramitamos la comunicación del accidente de trabajo mediante el documento que corresponda.
Delt@ no sustituye el cálculo de la nómina, ni la nómina sustituye la comunicación administrativa del accidente de trabajo.
Un resumen de documentos, plazos, responsabilidades y situaciones especiales que conviene conocer al gestionar las comunicaciones de accidentes de trabajo.
Cuando finaliza una incapacidad temporal derivada de un accidente de trabajo, la comunicación de alta o fallecimiento en Delt@ corresponde a la entidad gestora o colaboradora competente, normalmente la mutua, y no a la empresa ordinaria.
La empresa necesita conocer el alta médica para gestionar la reincorporación del trabajador y actualizar su nómina. Desde abril de 2023, el trabajador ya no está obligado a entregar una copia del parte médico de alta a la empresa, ya que esta información se facilita por los canales oficiales de la Seguridad Social.
El Instituto Nacional de la Seguridad Social (INSS) pone a disposición de las empresas información administrativa sobre los procesos de incapacidad temporal mediante dos vías:
Es un fichero que contiene información sobre las bajas, confirmaciones y altas médicas de los trabajadores. Las empresas autorizadas pueden recibirlo mediante SILTRA, lo que les permite conocer las novedades comunicadas por el INSS.
Es un servicio de Sistema RED Online que permite consultar y descargar la información del FIE, también en formato Excel, sin necesidad de esperar a recibir el fichero mediante SILTRA.
Una vez conocida y comprobada el alta médica, la empresa puede gestionar la reincorporación del trabajador, verificar la fecha de finalización de la incapacidad temporal y realizar los ajustes que correspondan en la nómina.
El trabajador también puede avisar directamente a la empresa de su próxima reincorporación, aunque ese aviso no sustituye a la información administrativa oficial.
Descubre cómo funciona SILTRA y cómo interviene en el intercambio de ficheros con la Seguridad Social.
Explorar la guía de SILTRA en HUBPEDIA ↗Recuerda: cada documento tiene su finalidad, responsables y plazos. La comunicación urgente, cuando es obligatoria, no sustituye al PAT correspondiente. Para una tramitación real, consulta siempre las instrucciones oficiales vigentes.
Ministerio de Trabajo y Economía Social · Consulta el sistema Delt@, las guías oficiales de cumplimentación y las novedades y actualizaciones.
Contenido elaborado con fines exclusivamente formativos. Los ejemplos de HUBPEDIA son ficticios. La tramitación real debe ajustarse a las instrucciones y a la normativa vigente.
Calcular la liquidación final de un trabajador cuyo despido ha sido reconocido como improcedente, determinando el salario pendiente del mes, las vacaciones devengadas y no disfrutadas, las partes proporcionales de las pagas extraordinarias y la indemnización legal correspondiente.
La persona trabajadora inicia una situación de incapacidad temporal por accidente de trabajo el 19 de noviembre. Antes de calcular los devengos, debemos diferenciar los días correspondientes al periodo trabajado de los días en situación de IT, ya que su tratamiento en la nómina será diferente.
| Situación | Periodo | Días |
|---|---|---|
| Periodo trabajado | 1–19 noviembre | 19 |
| Prestación por IT | 20–30 noviembre | 11 |
| TOTAL MES | 1–30 noviembre | 30 |
Una vez identificado el periodo de incapacidad temporal por accidente de trabajo, debemos calcular la prestación económica correspondiente. Para ello determinaremos primero la base reguladora diaria y, posteriormente, aplicaremos el porcentaje correspondiente a los días de prestación por incapacidad temporal.
Cuando la incapacidad temporal deriva de un accidente de trabajo (AT) o enfermedad profesional (EP), la prestación económica se calcula aplicando, con carácter general, un 75 % de la base reguladora diaria desde el día siguiente al de la baja médica. A diferencia de la IT por enfermedad común o accidente no laboral, no existen tramos iniciales sin subsidio ni porcentajes progresivos.
El día en que se produce la baja por accidente de trabajo, la empresa abona el salario íntegro correspondiente a ese día. Todavía no se devenga el subsidio por IT.
Desde el día siguiente al de la baja se reconoce una prestación equivalente al 75 % de la base reguladora diaria por cada día de subsidio, mientras persista el derecho a la prestación.
Debemos distinguir el salario del día de la baja de la prestación económica por IT correspondiente a los días posteriores.
La empresa asume el salario íntegro del día del accidente y de la baja médica.
La prestación corresponde a la entidad que cubre las contingencias profesionales (INSS o mutua, según proceda). Con carácter general, la empresa la abona en nómina mediante pago delegado.
La persona trabajadora causa baja por accidente de trabajo el 19 de noviembre y permanece en esta situación hasta el 30 de noviembre. El día 19 se retribuye íntegramente por la empresa, mientras que la prestación económica por IT se devenga durante los 11 días comprendidos entre el 20 y el 30 de noviembre.
Por tanto, para calcular la prestación de este ejercicio aplicaremos el 75 % de la base reguladora diaria durante 11 días. El salario del 19 de noviembre se incluirá entre las retribuciones a cargo de la empresa y no se contará como día de subsidio. La determinación de la base reguladora se realizará en el siguiente apartado.
En una incapacidad temporal derivada de accidente de trabajo (AT) o enfermedad profesional (EP), la base reguladora diaria se calcula a partir de la base de cotización por contingencias profesionales del mes anterior, descontando las horas extraordinarias incluidas en ella y añadiendo el promedio diario de las horas extraordinarias del año anterior.
Según los datos del supuesto, tomamos los siguientes importes de referencia:
Para calcular su promedio diario se toman, con carácter general, las horas extraordinarias realizadas durante el año anterior a la baja y se dividen entre 365 días.
Si la persona trabajadora lleva menos de un año en la empresa, las horas extraordinarias se dividen entre los días naturales que lleva trabajando para esa empresa.
La baja médica comienza el 19 de noviembre de 2026. Ese día la empresa abona el salario íntegro. La prestación económica se devenga desde el 20 de noviembre hasta el 30 de noviembre: 11 días al 75 % de la base reguladora diaria.
| Periodo | Días | % BR | Prestación |
|---|---|---|---|
| 19 noviembre · día de la baja | 1 | — | 0,00 € |
| 20–30 noviembre | 11 | 75 % | 519,59 € |
| TOTAL PRESTACIÓN IT | 11 | 75 % | 519,59 € |
Para facilitar la lectura, todos los importes se muestran con dos decimales. El cálculo de la prestación se realiza con la base reguladora sin redondear y el resultado final se redondea a céntimos.
El 19 de noviembre es el primer día de la baja médica por accidente de trabajo, pero no genera subsidio de IT: la empresa debe abonar el salario íntegro correspondiente a ese día. Los 11 días de prestación son los comprendidos entre el 20 y el 30 de noviembre, ambos incluidos.
Al calcular las bases de cotización aplicaremos las reglas específicas de la situación de IT y de la retribución mensual. Por ello, los días utilizados para cotizar pueden no coincidir con los días naturales de prestación económica.
En esta fase identificamos las percepciones económicas correspondientes al periodo trabajado e incorporamos la prestación por incapacidad temporal calculada en el paso anterior. La suma de estas cantidades dará lugar al total devengado del periodo de liquidación. A continuación, analizaremos qué conceptos se incluyen en las bases de cotización y cuáles quedan excluidos, antes de proceder al cálculo de la BCCC y la BCCP.
| Concepto | Importe |
|---|---|
|
Salario base
|
823,33 € |
|
Antigüedad
|
76,00 € |
|
Plus de convenio
|
126,67 € |
|
Horas extraordinarias
|
90,00 € |
| TOTAL | 1.116,00 € |
Arturito sufre un accidente de trabajo el 19 de noviembre. El día del accidente se abona íntegramente a cargo de la empresa. Por tanto, calculamos el salario correspondiente a 19 días, del 1 al 19 de noviembre. La prestación por incapacidad temporal comienza el día 20.
El complemento de antigüedad indicado en este supuesto asciende a 120,00 € mensuales. Utilizamos directamente ese importe y calculamos la parte correspondiente a los 19 días de salario.
El plus de convenio tiene un importe de 200,00 € mensuales. En este supuesto se calcula proporcionalmente a los 19 días de salario, incluido el día del accidente.
En noviembre, Arturito tiene reconocidos 90,00 € por horas extraordinarias. Al tratarse de un importe correspondiente a horas efectivamente realizadas, no se prorratea por los días de salario. Se incorpora íntegramente a los devengos salariales del mes.
| Concepto | Importe |
|---|---|
| Prestación por incapacidad temporal | 519,59 € |
| TOTAL | 519,59 € |
El total devengado es la suma de todas las percepciones salariales y de todas las percepciones no salariales generadas durante el periodo de liquidación.
| Concepto | ¿Cotiza? |
|---|---|
| Salario base | ✓ Sí, cotiza |
| Antigüedad | ✓ Sí, cotiza |
| Plus de convenio | ✓ Sí, cotiza |
|
Horas extraordinarias ordinarias
|
Solo BCCP Se incluyen en la base de cotización por contingencias profesionales |
|
⏱️
Criterio aplicado
Horas extraordinarias ordinarias
Las horas extraordinarias no se incluyen en la base de cotización por contingencias comunes (BCCC) . Sin embargo, sí se incorporan a la base de cotización por contingencias profesionales (BCCP) y están además sujetas a su correspondiente cotización adicional.
BCCC
No se incluyen
BCCP
Sí se incluyen
|
|
| Paga extraordinaria | ✓ Sí, se integra en las bases de cotización mediante su prorrata |
| Prestación por incapacidad temporal | Solo IRPF No se integra directamente en la BCCC ni en la BCCP; está sujeta a IRPF |
El salario base, la antigüedad, el plus de convenio y la parte proporcional de las pagas extraordinarias forman parte de la base de cotización por contingencias comunes.
Los 90,00 € correspondientes a horas extraordinarias ordinarias no se incluyen en la BCCC, aunque sí se incorporan a la base de cotización por contingencias profesionales (BCCP).
La prestación por incapacidad temporal (519,59 €) está sujeta a IRPF, pero no se incorpora como tal a la BCCC ni a la BCCP. Durante el periodo de baja se mantiene la obligación de cotizar, determinándose las bases conforme a las reglas específicas aplicables a la situación de IT.
Una vez identificados los conceptos sujetos a cotización, calcularemos la base de cotización por contingencias comunes (BCCC) correspondiente al mes de noviembre. Como la persona trabajadora ha prestado servicios durante 19 días y posteriormente permanece en situación de incapacidad temporal, calcularemos por separado la base correspondiente al periodo trabajado y la correspondiente al periodo de IT. Al tratarse de una persona trabajadora con retribución mensual, a efectos de cotización distinguiremos entre 19 días trabajados y 11 días de IT.
Calcularemos por separado la base correspondiente al periodo trabajado y la correspondiente al periodo de incapacidad temporal. Después aplicaremos los controles de bases previstos por la TGSS: el mínimo se comprueba por tramo, mientras que el máximo se controla, con carácter general, sobre el conjunto de bases del mes. La situación de IT constituye una excepción, ya que su tramo sí está sujeto a un máximo proporcional propio.
Tomamos los importes correspondientes al periodo trabajado que ya hemos calculado en el Paso 1 y que forman parte de la BCCC. A estos importes añadimos la prorrata de pagas extraordinarias correspondiente a los 19 días trabajados.
Aunque las pagas extraordinarias se abonan de forma separada y no están prorrateadas mensualmente en nómina, para determinar la BCCC debemos incorporar la parte proporcional de las pagas extraordinarias.
Para el límite mínimo, la TGSS sí realiza un control sobre cada tramo. Por ello calculamos la parte proporcional de la base mínima correspondiente a los 19 días trabajados.
La base calculada de 1.163,22 € supera el mínimo proporcional de 902,12 €, por lo que no es necesario ajustarla por el límite mínimo.
Importante: a diferencia del límite mínimo, en el periodo trabajado no se aplica un máximo proporcional de 19 días. La TGSS realiza, con carácter general, el control del máximo sobre la suma de las bases del trabajador en el mes. Por eso, en este tramo tomamos como referencia el límite máximo mensual de 5.101,20 €.
Durante la situación de IT se mantiene la obligación de cotizar. Para determinar la base correspondiente a este periodo partimos de la BCCC del mes anterior: 1.836,00 €.
En el tramo de incapacidad temporal aplicamos el mínimo proporcional correspondiente a sus 11 días de cotización. Además, la IT constituye una excepción al control general de bases máximas: al tratarse de una situación en la que la base no depende directamente del salario percibido, la TGSS establece que este tramo no puede superar la base máxima diaria multiplicada por sus días cotizados.
La base calculada de 673,20 € se encuentra entre el límite mínimo proporcional de 522,28 € y el límite máximo proporcional de 1.870,44 €. Por tanto, no es necesario realizar ningún ajuste.
El siguiente resumen muestra qué control aplicamos a cada tramo y al conjunto mensual.
* Control máximo del periodo trabajado: no se aplica un máximo proporcional al tramo. La TGSS controla, con carácter general, la suma de las bases del trabajador en el mes.
El criterio oficial añade que un tramo puede superar el importe que resultaría de aplicar la base máxima diaria a sus días, siempre que la suma de las bases de todos los tramos no supere el máximo aplicable al trabajador en el mes. En situaciones como la incapacidad temporal, este control constituye una excepción y el propio tramo sí queda sujeto a su máximo proporcional.
Consultar documento oficial de la TGSS (PDF) ↗El resultado definitivo depende de la posición de cada base respecto de los controles mínimo y máximo que le sean aplicables.
Se mantienen las bases calculadas.
Este casoLa base se ajusta hasta el mínimo que corresponda.
Se aplica el máximo correspondiente según el control que proceda: mensual con carácter general o proporcional en el tramo de IT.
Las bases mínimas y máximas de cotización se actualizan periódicamente. Los importes utilizados en este caso corresponden al ejercicio práctico de 2026. Para realizar otros cálculos, consulta siempre las bases vigentes publicadas por la Seguridad Social.
Consultar las bases de cotización vigentes ↗Para calcular la prestación utilizamos los 11 días naturales de IT comprendidos entre el 20 y el 30 de noviembre. Sin embargo, a efectos de cotización, al tratarse de una persona trabajadora con retribución mensual, el ajuste se realiza sobre 30 días: 19 días trabajados + 11 días de IT = 30 días de cotización . Los mínimos se comprueban proporcionalmente en cada tramo. Para el máximo, la TGSS realiza con carácter general un control sobre el conjunto mensual; el tramo de IT constituye una excepción y sí tiene su propio máximo proporcional.
Una vez determinada la base de cotización por contingencias comunes (BCCC), calcularemos la base de cotización por contingencias profesionales (BCCP) correspondiente al mes de noviembre. Al igual que en el cálculo anterior, diferenciaremos el periodo trabajado de 19 días y el periodo de IT de 11 días a efectos de cotización, aplicando las reglas correspondientes a cada situación. En este caso tendremos además en cuenta las horas extraordinarias, que no formaban parte de la BCCC pero sí intervienen en la determinación de la BCCP.
Calcularemos por separado la base correspondiente al periodo trabajado y la correspondiente al periodo de incapacidad temporal. Para determinar la BCCP tendremos en cuenta las horas extraordinarias, que no se incorporaban a la BCCC pero sí intervienen en la base de cotización por contingencias profesionales. Después comprobaremos los topes mínimo y máximo aplicables.
Partimos de la base correspondiente al periodo trabajado que hemos obtenido al calcular la BCCC. Para determinar la BCCP debemos incorporar además las horas extraordinarias ordinarias realizadas durante este periodo.
Para las contingencias profesionales se aplican los topes mínimo y máximo establecidos para AT y EP. El mínimo se comprueba proporcionalmente para los 19 días trabajados. Para el máximo, la TGSS realiza con carácter general un control sobre el conjunto de bases del trabajador en el mes.
La base calculada de 1.253,22 € supera el mínimo proporcional de 902,12 €, por lo que no es necesario ajustarla por el límite mínimo.
Para el periodo trabajado no aplicamos un máximo proporcional de 19 días. El control del máximo se realizará, con carácter general, sobre la suma de las bases del trabajador correspondientes al mes.
Durante la situación de IT se mantiene la obligación de cotizar también por contingencias profesionales. En el mes anterior se realizaron horas extraordinarias por importe de 70,00 €, por lo que debemos descontarlas de la BCCP de octubre (1.906,00 €) para obtener la base ordinaria de 1.836,00 €.
Para determinar la BCCP durante la IT debemos añadir además el promedio correspondiente a las horas extraordinarias realizadas y cotizadas durante los 12 meses anteriores. En este caso, su importe total fue de 650,00 €.
Para una persona trabajadora con remuneración mensual, la base de cotización del mes anterior se divide entre 30. Cuando la situación de IT ocupa solo una parte del mes, esta base diaria se aplica a la diferencia entre 30 y los días realmente trabajados. En este caso: 30 − 19 = 11 días de cotización por IT.
Para calcular la base por contingencias profesionales durante la IT debemos tener en cuenta, además, el promedio de las horas extraordinarias realizadas y cotizadas durante el año inmediatamente anterior. Al tratarse de remuneración mensual, el promedio se obtiene utilizando 12 como divisor; cuando la remuneración no se satisface con carácter mensual, la norma establece 365.
Aunque la IT de este caso deriva de accidente de trabajo, el artículo 6.3 resulta igualmente aplicable porque regula la base de cotización por contingencias profesionales durante una situación de IT. El artículo 6.2 establece las reglas para determinar la base durante la IT y el artículo 6.3 extiende su aplicación a las contingencias profesionales e incorpora el tratamiento de las horas extraordinarias.
Referencia normativa: Orden PJC/297/2026, de 30 de marzo, art. 6.2, regla segunda, y art. 6.3, página 6 del PDF (pág. 47472 del BOE).
Consultar Orden PJC/297/2026 en el BOE (PDF) ↗Para el tramo de incapacidad temporal comprobamos el tope mínimo correspondiente a sus 11 días de cotización. Además, al tratarse de una situación en la que la base no depende directamente del salario percibido, el propio tramo de IT no puede superar el máximo proporcional correspondiente a sus días cotizados.
La base calculada de 693,06 € se encuentra entre el mínimo proporcional de 522,28 € y el máximo proporcional de 1.870,44 €. Por tanto, no es necesario realizar ningún ajuste.
El siguiente resumen muestra los controles aplicados a cada tramo y al conjunto mensual.
* Control máximo del periodo trabajado: no se aplica un máximo proporcional al tramo. La TGSS controla, con carácter general, la suma de las bases del trabajador en el mes.
El criterio oficial añade que un tramo puede superar el importe que resultaría de aplicar la base máxima diaria a sus días, siempre que la suma de las bases de todos los tramos no supere el máximo aplicable al trabajador en el mes. En situaciones como la incapacidad temporal, este control constituye una excepción y el propio tramo sí queda sujeto a su máximo proporcional.
Consultar documento oficial de la TGSS (PDF) ↗El resultado definitivo depende de la posición de cada base respecto de los topes mínimo y máximo que le sean aplicables.
Se mantienen las bases calculadas.
Este casoLa base se ajusta hasta el mínimo que corresponda.
Se aplica el máximo correspondiente según el control que proceda.
Los topes mínimo y máximo de cotización por contingencias profesionales se actualizan periódicamente. Los importes utilizados en este caso corresponden al ejercicio 2026.
A diferencia de la BCCC, la BCCP incluye las horas extraordinarias. Durante una situación de incapacidad temporal, la base por contingencias profesionales incorpora además el promedio correspondiente a las horas extraordinarias realizadas y cotizadas durante el año inmediatamente anterior.
Una vez calculadas las bases de cotización, podemos determinar las cantidades que se descuentan del total devengado. En este paso calcularemos primero las aportaciones de la persona trabajadora a la Seguridad Social, incluida, en este caso, la cotización adicional por horas extraordinarias, y posteriormente la retención de IRPF. También comprobaremos si existen otros posibles descuentos, como anticipos, retribuciones en especie u otras deducciones. En este caso práctico, estos últimos conceptos no se aplican.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base utilizada | Tipo | Cuota |
|---|---|---|---|
|
Contingencias comunes
|
BCCC 1.836,42 € | 4,70 % | 86,31 € |
|
MEI
|
BCCC 1.836,42 € | 0,15 % | 2,75 € |
|
Desempleo
|
BCCP 1.946,28 € | 1,55 % | 30,17 € |
|
Formación profesional
|
BCCP 1.946,28 € | 0,10 % | 1,95 € |
|
Horas extraordinarias · ordinarias
|
HE 90,00 € | 4,70 % | 4,23 € |
|
TOTAL APORTACIONES
|
— | — | 125,41 € |
La aportación por contingencias comunes se calcula aplicando el tipo correspondiente sobre la base de cotización por contingencias comunes obtenida previamente.
Las contingencias comunes protegen frente a situaciones que no derivan directamente del trabajo, como la enfermedad común, el accidente no laboral, la jubilación y determinadas prestaciones por incapacidad, nacimiento y cuidado del menor o muerte y supervivencia.
En 2026, el tipo total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla calculamos únicamente la parte que corresponde descontar a la persona trabajadora.
Consultar los tipos oficiales de cotización ↗La aportación de la persona trabajadora por el MEI se calcula aplicando el porcentaje correspondiente sobre la BCCC. Aunque utiliza la misma base, constituye una cotización diferenciada de las contingencias comunes.
El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad del sistema público de pensiones.
En 2026, el tipo total es del 0,90 % sobre la BCCC: el 0,75 % corresponde a la empresa y el 0,15 % a la persona trabajadora.
Consultar los tipos oficiales de cotización ↗La aportación por desempleo se calcula utilizando la base de cotización por contingencias profesionales. En este caso se aplica el tipo correspondiente a un contrato indefinido a jornada completa.
La cotización por desempleo contribuye a financiar la protección económica de las personas trabajadoras cuando pierden su empleo y cumplen los requisitos legales para acceder a la protección por desempleo.
En este caso, la persona trabajadora tiene un contrato indefinido a jornada completa. En 2026, el tipo total de cotización por desempleo para esta modalidad contractual es del 7,05 %: el 5,50 % corresponde a la empresa y el 1,55 % a la persona trabajadora.
En los contratos indefinidos, la aportación de la persona trabajadora es del 1,55 %. En los contratos de duración determinada a tiempo completo o parcial se aplica, con carácter general, el 1,60 % a cargo de la persona trabajadora.
Consultar los tipos oficiales de cotización ↗La aportación por formación profesional se obtiene aplicando su tipo de cotización sobre la base de cotización por contingencias profesionales.
La cotización por formación profesional contribuye a financiar el sistema de formación profesional para el empleo, destinado a mejorar las competencias, la cualificación y la empleabilidad de las personas trabajadoras.
En 2026, el tipo total es del 0,70 %: el 0,60 % corresponde a la empresa y el 0,10 % a la persona trabajadora.
Consultar los tipos oficiales de cotización ↗Las horas extraordinarias están sujetas a una cotización adicional. En este caso se han realizado horas extraordinarias ordinarias, no motivadas por fuerza mayor, por lo que aplicamos el tipo correspondiente a la persona trabajadora.
Los 90,00 € de horas extraordinarias ya se tuvieron en cuenta al determinar la BCCP del periodo trabajado. Sin embargo, la remuneración por horas extraordinarias está sujeta además a una cotización adicional específica.
En las horas extraordinarias no motivadas por fuerza mayor, el tipo adicional total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta sección calculamos únicamente la parte que se descuenta a la persona trabajadora.
Consultar el artículo 5 de la Orden PJC/297/2026 ↗El total de aportaciones se obtiene sumando las cuotas de Seguridad Social a cargo de la persona trabajadora, incluida la cotización adicional correspondiente a las horas extraordinarias ordinarias.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base sujeta | Tipo | Retención |
|---|---|---|---|
|
IRPF
|
1.635,59 € | 14,00 % | 228,98 € |
La retención del IRPF se obtiene aplicando el porcentaje asignado a la persona trabajadora sobre la base sujeta a retención. Para determinar esta base debemos comprobar qué cantidades del total devengado están sujetas a IRPF y cuáles quedan exentas.
A diferencia de los tipos de cotización a la Seguridad Social, el porcentaje de IRPF no es un porcentaje fijo aplicable por igual a todas las personas trabajadoras.
Para determinarlo se tienen en cuenta, entre otras circunstancias, la retribución anual prevista, la situación personal y familiar, el tipo y duración del contrato y los datos comunicados por la persona trabajadora mediante el Modelo 145.
El procedimiento completo incluye cálculos fiscales adicionales que no se reproducen en este caso práctico. La empresa puede utilizar el servicio oficial de la Agencia Tributaria o una aplicación de nóminas que incorpore dicho procedimiento.
Acceder al servicio oficial de cálculo de retenciones ↗Partimos del total devengado del mes, que asciende a 1.635,59 €. A continuación debemos identificar si existe alguna percepción que quede exenta de IRPF en las condiciones planteadas en este caso.
En este caso, no existen percepciones exentas de IRPF. Tanto las percepciones salariales como la prestación por incapacidad temporal están sujetas a retención. Por tanto, el total devengado coincide con la base sujeta a IRPF.
La prestación por incapacidad temporal de 519,59 €, derivada de un accidente de trabajo, sí está sujeta a IRPF y, por tanto, permanece incluida en la base sujeta a retención. Su tratamiento fiscal no debe confundirse con su tratamiento a efectos de cotización a la Seguridad Social.
La sujeción a IRPF y la cotización a la Seguridad Social son comprobaciones diferentes. Un concepto puede tener un tratamiento determinado a efectos de cotización y otro distinto a efectos fiscales.
Para resolver esta nómina se parte de un tipo de retención previamente determinado según las circunstancias de la persona trabajadora.
El tipo de retención puede regularizarse durante el año cuando cambian las circunstancias personales o económicas de la persona trabajadora, por ejemplo, por una variación salarial, un cambio familiar o la comunicación de nuevos datos mediante el Modelo 145.
El líquido a percibir es la cantidad final que recibe la persona trabajadora después de restar al total devengado todas las deducciones aplicables en la nómina.
El líquido a percibir también suele denominarse salario neto. Representa el importe final de esta nómina después de aplicar las deducciones correspondientes.
Una vez calculadas las deducciones correspondientes a la persona trabajadora, determinamos las cotizaciones que corresponden exclusivamente a la empresa. Estas cantidades no reducen el salario del empleado, pero forman parte del coste total que la empresa soporta por su contratación.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base utilizada | Tipo | Cuota |
|---|---|---|---|
|
Contingencias comunes
|
BCCC 1.836,42 € | 23,60 % | 433,40 € |
|
MEI
|
BCCC 1.836,42 € | 0,75 % | 13,77 € |
|
Accidentes de trabajo y enfermedades profesionales
|
BCCP 1.946,28 € | 1,50 % | 29,19 € |
|
Desempleo
|
BCCP 1.946,28 € | 5,50 % | 107,05 € |
|
Formación profesional
|
BCCP 1.946,28 € | 0,60 % | 11,68 € |
|
FOGASA
|
BCCP 1.946,28 € | 0,20 % | 3,89 € |
|
Horas extraordinarias ordinarias
|
HE ORD. 90,00 € | 23,60 % | 21,24 € |
|
TOTAL APORTACIÓN EMPRESA
|
— | — | 620,22 € |
La aportación empresarial por contingencias comunes se obtiene aplicando el tipo correspondiente sobre la base de cotización por contingencias comunes.
Las contingencias comunes protegen frente a situaciones que no derivan directamente del trabajo, como la enfermedad común, el accidente no laboral, la jubilación y determinadas prestaciones por incapacidad, nacimiento y cuidado del menor o muerte y supervivencia.
El tipo total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los tipos oficiales de cotización ↗La parte empresarial del MEI se calcula aplicando su porcentaje sobre la BCCC. Esta aportación es independiente de la cuota ordinaria por contingencias comunes.
El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad del sistema público de pensiones.
El tipo total es del 0,90 %: el 0,75 % corresponde a la empresa y el 0,15 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los porcentajes oficiales del MEI ↗Esta cotización se calcula sobre la BCCP y es asumida íntegramente por la empresa. El tipo depende de la actividad económica o, cuando corresponda, de la ocupación.
La cotización por accidentes de trabajo y enfermedades profesionales financia la protección derivada de daños sufridos con ocasión o como consecuencia del trabajo. Esta cuota corresponde exclusivamente a la empresa.
Para el personal en trabajos exclusivos de oficina se aplica un tipo total del 1,50 %: un 0,80 % por incapacidad temporal y un 0,70 % por incapacidad permanente, muerte y supervivencia.
Aunque Arturito se encuentre en situación de incapacidad temporal derivada de un accidente de trabajo, la empresa continúa obligada a cotizar durante este período.
Consultar la tarifa oficial de primas ↗La aportación empresarial por desempleo se calcula utilizando la BCCP. En este caso se aplica el tipo correspondiente a un contrato indefinido.
La cotización por desempleo contribuye a financiar la protección económica de las personas trabajadoras cuando pierden su empleo y cumplen los requisitos legales para acceder a una prestación o a un subsidio por desempleo.
En este caso existe un contrato indefinido. El tipo total de cotización por desempleo es del 7,05 %: la empresa aporta el 5,50 % y la persona trabajadora el 1,55 %.
En los contratos de duración determinada ordinarios, en cambio, la empresa aporta el 6,70 % y la persona trabajadora el 1,60 %.
Consultar los tipos oficiales de cotización por desempleo ↗La aportación empresarial por formación profesional se obtiene aplicando su tipo sobre la BCCP.
La cotización por formación profesional contribuye a financiar el sistema de formación profesional para el empleo, destinado a mejorar las competencias, la cualificación y la empleabilidad de las personas trabajadoras.
El tipo total es del 0,70 %: el 0,60 % corresponde a la empresa y el 0,10 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los tipos oficiales de cotización ↗La aportación al Fondo de Garantía Salarial se calcula sobre la BCCP y corresponde exclusivamente a la empresa.
El Fondo de Garantía Salarial garantiza, dentro de los límites legales, determinados salarios e indemnizaciones pendientes cuando la empresa es insolvente o se encuentra en concurso.
El tipo es del 0,20 % sobre la BCCP y corresponde exclusivamente a la empresa.
Consultar los tipos oficiales de cotización ↗Las horas extraordinarias que no están motivadas por fuerza mayor están sujetas a una cotización adicional. Esta cotización se calcula sobre la remuneración correspondiente a dichas horas y es independiente de su inclusión en la BCCP.
El tipo adicional total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla calculamos únicamente la aportación empresarial.
En este caso, Arturito ha realizado horas extraordinarias ordinarias por un importe de 90,00 €. No se aplica el tipo reducido previsto para las horas extraordinarias por fuerza mayor.
Consultar la cotización adicional por horas extraordinarias ↗El total se obtiene sumando todas las cuotas de Seguridad Social que corresponden exclusivamente a la empresa.
Una vez completados todos los cálculos, podemos analizar la nómina desde dos perspectivas: la cantidad que recibe la persona trabajadora y el coste que soporta la empresa, teniendo en cuenta la compensación de la prestación por incapacidad temporal.
Primero sumamos el total devengado y las cotizaciones empresariales a la Seguridad Social. Después descontamos la prestación por incapacidad temporal que la empresa ha adelantado a la persona trabajadora mediante el sistema de pago delegado. Este importe, cuya responsabilidad económica corresponde al INSS o a la mutua colaboradora, según proceda, puede compensarse en la liquidación de cotizaciones.
El líquido a percibir representa la cantidad final que recibe la persona trabajadora. El coste total empresarial incluye, además del total devengado, las cotizaciones a cargo de la empresa. Cuando existe una prestación por incapacidad temporal abonada mediante pago delegado, la empresa adelanta su importe, aunque la responsabilidad económica corresponde al INSS o a la mutua colaboradora, según proceda. Por ello, la prestación compensable se descuenta para determinar el coste empresarial ajustado.
Consulta la nómina correspondiente al supuesto práctico resuelto paso a paso. El documento recoge el resultado final de todos los cálculos realizados durante el caso.
Documento elaborado con fines exclusivamente formativos. Los datos utilizados son ficticios.
Si el visor PDF no se muestra correctamente en tu dispositivo, puedes abrir el documento en una nueva pestaña o descargarlo.
En este caso hemos calculado una nómina con incapacidad temporal derivada de accidente de trabajo. Pero la gestión administrativa no termina con el cálculo de la prestación.
Vamos a conocer cómo se comunica un accidente laboral mediante el sistema Delt@, qué documento corresponde utilizar y qué información debe preparar la empresa.
Objetivo: comprender el procedimiento administrativo asociado al accidente laboral del caso 04, sin necesidad de realizar una simulación dentro de la plataforma oficial.
Delt@ significa Declaración Electrónica de Trabajadores Accidentados. Es el sistema electrónico del Ministerio de Trabajo y Economía Social para tramitar las comunicaciones relacionadas con los accidentes de trabajo.
Permite la intervención de las empresas, sus representantes, las entidades gestoras o colaboradoras y las autoridades laborales correspondientes.
Comunica los accidentes de trabajo y aporta la información correspondiente.
Revisa, completa y tramita los partes conforme al procedimiento aplicable.
Recibe y trata la información de los accidentes comunicados.
Delt@ permite tramitar distintos tipos de comunicaciones. La elección depende de las circunstancias del accidente.
Se utiliza cuando el accidente laboral da lugar a una baja médica y a la ausencia del trabajo durante al menos un día posterior al del accidente, entre otros supuestos previstos.
Recoge los accidentes de trabajo sin baja médica. También incluye determinados supuestos en los que la baja y el alta médica coinciden en la misma fecha.
Se exige en determinados accidentes graves, muy graves, mortales o que afecten a más de cuatro trabajadores, cuando concurran las condiciones legalmente establecidas.
Importante: la comunicación urgente, cuando sea obligatoria, no sustituye al parte de accidente de trabajo correspondiente.
En el supuesto de un trabajador por cuenta ajena, corresponde a la empresa cumplimentar y remitir el PAT, directamente o mediante su representante autorizado.
El plazo se cuenta desde la fecha del accidente o desde la fecha de la baja médica, según corresponda.
La empresa o su representante, en el supuesto de trabajadores por cuenta ajena.
A la entidad gestora o colaboradora que tenga a su cargo la protección por accidente de trabajo.
La RATSB tiene un plazo diferente: se remite dentro de los cinco primeros días hábiles del mes siguiente al de los accidentes. Las comunicaciones urgentes tienen requisitos y plazos específicos.
Para iniciar un Parte de Accidente de Trabajo (PAT), el representante de la empresa debe acceder al sistema Delt@ e identificarse como usuario registrado, mediante uno de los medios de identificación admitidos por la plataforma.
Una vez dentro, debe seguir esta ruta:
Al seleccionar «Iniciar», se abre el formulario para cumplimentar los datos correspondientes al accidente de trabajo.
Fuente: guía rápida oficial para representantes de empresa, apartado 1.1.7, página 3.
Para cumplimentar el parte de accidente de trabajo (PAT) se recopila información sobre el trabajador, la empresa y las circunstancias del accidente.
Los apartados más importantes incluyen:
Estos son algunos de los principales bloques de información, no una relación exhaustiva de los campos del PAT. Puedes consultar su descripción detallada en la guía oficial de cumplimentación del PAT, páginas 23 a 56.
Una vez cumplimentados los datos del PAT, Delt@ ofrece dos opciones desde la misma pantalla: «GRABAR» o «ENVIAR». No es obligatorio grabar previamente el parte para poder enviarlo.
«GRABAR» permite guardar los datos sin enviar el parte. Requiere, como mínimo, los campos «Identificación de Persona Física», «Fecha de la Baja Médica», «NAF», «Situación Profesional» y «CCC de la Empresa Epígrafe 2 para Asalariados». Al pulsarlo, aparece una ventana con el resultado y se selecciona «Aceptar».
Como alternativa, «ENVIAR» permite remitir el PAT directamente a la entidad gestora o colaboradora, siempre que estén cumplimentados todos los campos obligatorios marcados con asterisco.
Delt@ muestra una ventana de confirmación. Se pulsa «FIRMAR», se elige el certificado para firmar el envío y se acepta. Después aparece el resultado de la operación y se pulsa «VOLVER».
La entidad correspondiente recibe el PAT, comprueba la información y realiza las actuaciones que le competen.
El documento continúa su circuito administrativo hasta la autoridad laboral competente.
La empresa puede consultar el parte y su historial y, cuando proceda, realizar las actuaciones necesarias para corregir errores o atender devoluciones.
¿Qué ocurre si hay errores en el PAT? Si se ha elegido «GRABAR», el representante puede volver a editar el parte guardado antes de enviarlo. Si se ha elegido «ENVIAR», las posibilidades de corrección dependen de su estado y del procedimiento establecido en Delt@. Por eso es importante consultar el historial del documento y comprobar si se ha tramitado correctamente o requiere alguna actuación adicional.
En el caso 04 hemos trabajado dos aspectos relacionados con un mismo accidente laboral, pero que responden a finalidades diferentes.
Calculamos los conceptos salariales, la prestación de IT, las bases de cotización, las deducciones y el líquido a percibir.
Tramitamos la comunicación del accidente de trabajo mediante el documento que corresponda.
Delt@ no sustituye el cálculo de la nómina, ni la nómina sustituye la comunicación administrativa del accidente de trabajo.
Un resumen de documentos, plazos, responsabilidades y situaciones especiales que conviene conocer al gestionar las comunicaciones de accidentes de trabajo.
Cuando finaliza una incapacidad temporal derivada de un accidente de trabajo, la comunicación de alta o fallecimiento en Delt@ corresponde a la entidad gestora o colaboradora competente, normalmente la mutua, y no a la empresa ordinaria.
La empresa necesita conocer el alta médica para gestionar la reincorporación del trabajador y actualizar su nómina. Desde abril de 2023, el trabajador ya no está obligado a entregar una copia del parte médico de alta a la empresa, ya que esta información se facilita por los canales oficiales de la Seguridad Social.
El Instituto Nacional de la Seguridad Social (INSS) pone a disposición de las empresas información administrativa sobre los procesos de incapacidad temporal mediante dos vías:
Es un fichero que contiene información sobre las bajas, confirmaciones y altas médicas de los trabajadores. Las empresas autorizadas pueden recibirlo mediante SILTRA, lo que les permite conocer las novedades comunicadas por el INSS.
Es un servicio de Sistema RED Online que permite consultar y descargar la información del FIE, también en formato Excel, sin necesidad de esperar a recibir el fichero mediante SILTRA.
Una vez conocida y comprobada el alta médica, la empresa puede gestionar la reincorporación del trabajador, verificar la fecha de finalización de la incapacidad temporal y realizar los ajustes que correspondan en la nómina.
El trabajador también puede avisar directamente a la empresa de su próxima reincorporación, aunque ese aviso no sustituye a la información administrativa oficial.
Descubre cómo funciona SILTRA y cómo interviene en el intercambio de ficheros con la Seguridad Social.
Explorar la guía de SILTRA en HUBPEDIA ↗Recuerda: cada documento tiene su finalidad, responsables y plazos. La comunicación urgente, cuando es obligatoria, no sustituye al PAT correspondiente. Para una tramitación real, consulta siempre las instrucciones oficiales vigentes.
Ministerio de Trabajo y Economía Social · Consulta el sistema Delt@, las guías oficiales de cumplimentación y las novedades y actualizaciones.
Contenido elaborado con fines exclusivamente formativos. Los ejemplos de HUBPEDIA son ficticios. La tramitación real debe ajustarse a las instrucciones y a la normativa vigente.