Persona trabajadora
Total devengado
1.810,00 €
Total a deducir
344,63 €
Líquido a percibir
1.465,37 €
Proceso completo paso a paso con casos prácticos y nóminas oficiales.
Nómina mensual ordinaria.
Nómina mensual con dietas y gastos de viaje.
🛠️ En desarrollo
Confeccionar la nómina correspondiente al mes de mayo de 2026 teniendo en cuenta los complementos salariales y no salariales, con un salario base y pagas prorrateadas.
En esta primera fase identificamos todas las percepciones económicas que recibe la persona trabajadora durante el periodo de liquidación. La suma de estas cantidades dará lugar al total devengado, que servirá de base para los siguientes cálculos de la nómina.
| Concepto | Importe |
|---|---|
| Salario base | 1.200,00 € |
| Antigüedad | 120,00 € |
| Plus convenio | 100,00 € |
| Plus idiomas | 80,00 € |
|
Paga extra prorrateada
|
220,00 € |
| TOTAL | 1.720,00 € |
En este caso, las dos pagas extraordinarias incluyen el salario base y la antigüedad. Su importe anual se distribuye entre los doce meses del año.
| Concepto | Importe |
|---|---|
| Plus transporte | 90,00 € |
| TOTAL | 90,00 € |
El total devengado es la suma de todas las percepciones salariales y de todas las percepciones no salariales generadas durante el periodo de liquidación.
Antes de aplicar los porcentajes de Seguridad Social, debemos identificar qué conceptos de la nómina están sujetos a cotización.
| Concepto | Cotiza? |
|---|---|
| Salario base | ✓ Sí, cotiza |
| Antigüedad | ✓ Sí, cotiza |
| Plus convenio | ✓ Sí, cotiza |
| Plus idiomas | ✓ Sí, cotiza |
| Plus transporte | ✓ Sí, cotiza |
Todos los conceptos incluidos en la nómina cotizan a la Seguridad Social. Por tanto, todos ellos se tendrán en cuenta para determinar la remuneración mensual sujeta a cotización.
En otros supuestos pueden existir percepciones excluidas de cotización total o parcialmente, pero esas situaciones se analizarán en casos prácticos posteriores.
Una vez identificados los conceptos que cotizan, ya podemos calcular la base de cotización por contingencias comunes (BCCC). Esta base se obtiene sumando la remuneración mensual sujeta a cotización y la prorrata de las pagas extraordinarias. El resultado servirá para calcular las aportaciones del trabajador y de la empresa correspondientes a las contingencias comunes.
| Concepto | Importe |
|---|---|
| Remuneración mensual sujeta a cotización | 1.590,00 € |
| Prorrata de pagas extraordinarias | 220,00 € |
|
BCCC
|
1.810,00 € |
La base de cotización por contingencias comunes se obtiene sumando la remuneración mensual sujeta a cotización y la prorrata correspondiente a las pagas extraordinarias. Sobre esta base se calcularán las aportaciones de la empresa y de la persona trabajadora.
En este caso, todos los conceptos de la nómina cotizan a la Seguridad Social. Por tanto, la remuneración mensual sujeta está formada por el salario base, la antigüedad, el plus convenio, el plus idiomas y el plus transporte.
Una vez calculada la base de cotización, debemos comprobar que se encuentra dentro de los límites mínimo y máximo (2026) establecidos para el grupo de cotización de la persona trabajadora.
| Concepto | Valor |
|---|---|
| Grupo de cotización | 7 |
| Base mínima utilizada en el ejercicio | 1.424,40 € |
| Base máxima utilizada en el ejercicio | 5.101,20 € |
| BCCC obtenida | 1.810,00 € |
| ¿Se encuentra dentro de los límites? | ✓ Sí, se encuentra dentro de los límites Sí |
La BCCC obtenida, de 1.810,00 €, es superior a la base mínima e inferior a la base máxima. Por tanto, se mantiene la base calculada sin realizar ningún ajuste.
El resultado definitivo depende de la posición de la base calculada respecto de los límites aplicables.
Se mantiene la base calculada.
Este casoSe sustituye por la base mínima aplicable.
Se sustituye por la base máxima aplicable.
Los límites mínimos y máximos de cotización se actualizan periódicamente. Los importes anteriores son los utilizados en este ejercicio práctico. Para realizar otros cálculos, consulta siempre las bases vigentes publicadas por la Seguridad Social.
Consultar las bases de cotización vigentes ↗Una vez calculada la base de cotización por contingencias comunes (BCCC), podemos determinar la base de cotización por contingencias profesionales (BCCP). Para obtenerla, se añaden a la base anterior las horas extraordinarias, si las hubiera. Esta base se utilizará para calcular las cotizaciones por accidentes de trabajo y enfermedades profesionales, así como las aportaciones por desempleo, FOGASA y formación profesional.
| Concepto | Importe |
|---|---|
| Base de cotización por contingencias comunes | 1.810,00 € |
| Horas extraordinarias | 0,00 € |
|
BCCP
|
1.810,00 € |
La base de cotización por contingencias profesionales se obtiene tomando como referencia la base de cotización por contingencias comunes y añadiendo el importe de las horas extraordinarias, si las hubiera. Sobre esta base se calcularán las cotizaciones por accidentes de trabajo y enfermedades profesionales, así como las aportaciones por desempleo, FOGASA y formación profesional.
En esta nómina no se han realizado horas extraordinarias. Por tanto, no existe ningún importe adicional que incorporar y la BCCP coincide con la BCCC.
Una vez calculada la base de cotización por contingencias profesionales, debemos comprobar que se encuentra dentro de los topes mínimo y máximo de cotización vigentes. Para la BCCP se utilizan los topes generales aplicables a las contingencias profesionales.
| Concepto | Valor |
|---|---|
| Tope mínimo utilizado en el ejercicio | 1.424,40 € |
| Tope máximo utilizado en el ejercicio | 5.101,20 € |
| BCCP obtenida | 1.810,00 € |
| ¿Se encuentra dentro de los límites? | ✓ Sí, se encuentra dentro de los límites Sí |
La BCCP obtenida, de 1.810,00 €, es superior al tope mínimo e inferior al tope máximo. Por tanto, se mantiene la base calculada sin realizar ningún ajuste.
La base definitiva dependerá de la posición de la BCCP calculada respecto de los topes aplicables.
Se mantiene la base calculada.
Este casoSe sustituye por el tope mínimo aplicable.
Se sustituye por el tope máximo aplicable.
Los topes aplicables a la BCCP se publican en la misma tabla oficial de bases de cotización de la Seguridad Social. Para esta comprobación deben utilizarse los valores situados al final de la tabla, identificados como TOPE MÍNIMO y TOPE MÁXIMO, y no las bases mínimas correspondientes a cada grupo de cotización utilizadas para las contingencias comunes.
En este ejercicio, esos topes son 1.424,40 € y 5.101,20 €, respectivamente.
Los topes mínimos y máximos de cotización se actualizan periódicamente. Los importes anteriores son los utilizados en este ejercicio práctico. Para realizar otros cálculos, consulta siempre los valores vigentes publicados por la Seguridad Social.
Consultar las bases y topes de cotización vigentes ↗Una vez calculadas las bases de cotización, podemos determinar las cantidades que se descuentan del total devengado. En este paso calcularemos primero las aportaciones de la persona trabajadora a la Seguridad Social y, posteriormente, la retención de IRPF. También comprobaremos si existen otros posibles descuentos, como anticipos, retribuciones en especie u otras deducciones. En este caso práctico, estos últimos conceptos no se aplican.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base utilizada | Tipo | Cuota |
|---|---|---|---|
|
Contingencias comunes
|
BCCC 1.810,00 € | 4,70 % | 85,07 € |
|
MEI
|
BCCC 1.810,00 € | 0,15 % | 2,72 € |
|
Desempleo
|
BCCP 1.810,00 € | 1,55 % | 28,06 € |
|
Formación profesional
|
BCCP 1.810,00 € | 0,10 % | 1,81 € |
|
TOTAL APORTACIONES
|
— | — | 117,66 € |
La aportación por contingencias comunes se calcula aplicando el tipo correspondiente sobre la base de cotización por contingencias comunes.
Las contingencias comunes protegen frente a situaciones que no derivan directamente del trabajo, como la enfermedad común, el accidente no laboral, la jubilación y determinadas prestaciones por incapacidad, nacimiento y cuidado del menor o muerte y supervivencia.
En 2026, el tipo total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla se calcula únicamente la parte descontada al trabajador.
Consultar los tipos oficiales de cotización ↗La aportación de la persona trabajadora por el MEI se calcula aplicando el porcentaje correspondiente sobre la BCCC. Aunque utiliza la misma base, constituye una cotización diferenciada de las contingencias comunes.
El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad del sistema público de pensiones. Comenzó a aplicarse en 2023 y su tipo aumenta progresivamente.
En 2026, el tipo total es del 0,90 % sobre la BCCC: el 0,75 % corresponde a la empresa y el 0,15 % a la persona trabajadora.
Consultar los porcentajes oficiales del MEI ↗La aportación por desempleo se calcula utilizando la base de cotización por contingencias profesionales. En este caso se aplica el tipo correspondiente a un contrato indefinido.
La cotización por desempleo contribuye a financiar la protección económica de las personas trabajadoras cuando pierden su empleo y cumplen los requisitos legales para acceder a una prestación o a un subsidio por desempleo.
En este caso, la persona trabajadora tiene un contrato indefinido. En 2026, el tipo total de cotización por desempleo para esta modalidad contractual es del 7,05 %: el 5,50 % corresponde a la empresa y el 1,55 % a la persona trabajadora.
En los contratos de duración determinada, la aportación de la persona trabajadora por desempleo es del 1,60 %. Por ello, antes de realizar el cálculo debe comprobarse la modalidad contractual y el tipo vigente aplicable.
Consultar los tipos oficiales de cotización por desempleo ↗La aportación por formación profesional se obtiene aplicando su tipo de cotización sobre la base de cotización por contingencias profesionales.
La cotización por formación profesional contribuye a financiar el sistema de formación profesional para el empleo, destinado a mejorar las competencias, la cualificación y la empleabilidad de las personas trabajadoras.
En 2026, el tipo total es del 0,70 %: el 0,60 % corresponde a la empresa y el 0,10 % a la persona trabajadora.
Consultar los tipos oficiales de cotización ↗El total de aportaciones se obtiene sumando todas las cuotas de Seguridad Social a cargo de la persona trabajadora.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base sujeta | Tipo | Retención |
|---|---|---|---|
|
IRPF
|
1.810,00 € | 12,54 % | 226,97 € |
La retención del IRPF se obtiene aplicando el porcentaje asignado a la persona trabajadora sobre la base sujeta a retención.
A diferencia de los tipos de cotización a la Seguridad Social, el porcentaje de IRPF no es un porcentaje fijo aplicable por igual a todas las personas trabajadoras.
Para determinarlo se tienen en cuenta, entre otras circunstancias, la retribución anual prevista, la situación personal y familiar, el tipo y duración del contrato y los datos comunicados por la persona trabajadora mediante el Modelo 145.
El procedimiento completo incluye cálculos fiscales adicionales que no se reproducen en este caso práctico. La empresa puede utilizar el servicio oficial de la Agencia Tributaria o una aplicación de nóminas que incorpore dicho procedimiento.
Acceder al servicio oficial de cálculo de retenciones ↗La retención se aplica sobre la retribución bruta sujeta a IRPF generada durante el periodo de liquidación, antes de descontar las cotizaciones a la Seguridad Social y la propia retención.
En este ejercicio, todos los conceptos devengados están sujetos a retención. Por tanto, la base sujeta a IRPF coincide con el total devengado:
La sujeción a IRPF y la cotización a la Seguridad Social son comprobaciones diferentes. En otros casos pueden existir conceptos exentos total o parcialmente de retención.
Para resolver esta nómina se parte de un tipo de retención previamente determinado según las circunstancias de la persona trabajadora.
El tipo de retención puede regularizarse durante el año cuando cambian las circunstancias personales o económicas de la persona trabajadora, por ejemplo, por una variación salarial, un cambio familiar o la comunicación de nuevos datos mediante el Modelo 145.
El líquido a percibir es la cantidad final que recibe la persona trabajadora después de restar al total devengado todas las deducciones aplicables en la nómina.
El líquido a percibir también suele denominarse salario neto. Representa el importe final de esta nómina después de aplicar las deducciones correspondientes.
Una vez calculadas las deducciones correspondientes a la persona trabajadora, determinamos las cotizaciones que corresponden exclusivamente a la empresa. Estas cantidades no reducen el salario del empleado, pero forman parte del coste total que la empresa soporta por su contratación.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base utilizada | Tipo | Cuota |
|---|---|---|---|
|
Contingencias comunes
|
BCCC 1.810,00 € | 23,60 % | 427,16 € |
|
MEI
|
BCCC 1.810,00 € | 0,75 % | 13,58 € |
|
Accidentes de trabajo y enfermedades profesionales
|
BCCP 1.810,00 € | 1,50 % | 27,15 € |
|
Desempleo
|
BCCP 1.810,00 € | 5,50 % | 99,55 € |
|
Formación profesional
|
BCCP 1.810,00 € | 0,60 % | 10,86 € |
|
FOGASA
|
BCCP 1.810,00 € | 0,20 % | 3,62 € |
|
TOTAL APORTACIÓN EMPRESA
|
— | — | 581,92 € |
La aportación empresarial por contingencias comunes se obtiene aplicando el tipo correspondiente sobre la base de cotización por contingencias comunes.
Las contingencias comunes protegen frente a situaciones que no derivan directamente del trabajo, como la enfermedad común, el accidente no laboral, la jubilación y determinadas prestaciones por incapacidad, nacimiento y cuidado del menor o muerte y supervivencia.
El tipo total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los tipos oficiales de cotización ↗La parte empresarial del MEI se calcula aplicando su porcentaje sobre la BCCC. Esta aportación es independiente de la cuota ordinaria por contingencias comunes.
El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad del sistema público de pensiones.
El tipo total es del 0,90 %: el 0,75 % corresponde a la empresa y el 0,15 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los porcentajes oficiales del MEI ↗Esta cotización se calcula sobre la BCCP y es asumida íntegramente por la empresa. El tipo depende de la actividad económica o, cuando corresponda, de la ocupación.
La cotización por accidentes de trabajo y enfermedades profesionales financia la protección derivada de daños sufridos con ocasión o como consecuencia del trabajo. Esta cuota corresponde exclusivamente a la empresa.
Para el personal en trabajos exclusivos de oficina se aplica un tipo total del 1,50 %: un 0,80 % por incapacidad temporal y un 0,70 % por incapacidad permanente, muerte y supervivencia.
Consultar la tarifa oficial de primas ↗La aportación empresarial por desempleo se calcula utilizando la BCCP. En este caso se aplica el tipo correspondiente a un contrato indefinido.
La cotización por desempleo contribuye a financiar la protección económica de las personas trabajadoras cuando pierden su empleo y cumplen los requisitos legales para acceder a una prestación o a un subsidio por desempleo.
En este caso existe un contrato indefinido. El tipo total es del 7,05 %: la empresa aporta el 5,50 % y la persona trabajadora el 1,55 %.
Consultar los tipos oficiales de cotización por desempleo ↗La aportación empresarial por formación profesional se obtiene aplicando su tipo sobre la BCCP.
La cotización por formación profesional contribuye a financiar el sistema de formación profesional para el empleo, destinado a mejorar las competencias, la cualificación y la empleabilidad de las personas trabajadoras.
El tipo total es del 0,70 %: el 0,60 % corresponde a la empresa y el 0,10 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los tipos oficiales de cotización ↗La aportación al Fondo de Garantía Salarial se calcula sobre la BCCP y corresponde exclusivamente a la empresa.
El Fondo de Garantía Salarial garantiza, dentro de los límites legales, determinados salarios e indemnizaciones pendientes cuando la empresa es insolvente o se encuentra en concurso.
El tipo es del 0,20 % sobre la BCCP y corresponde exclusivamente a la empresa.
Consultar los tipos oficiales de cotización ↗El total se obtiene sumando todas las cuotas de Seguridad Social que corresponden exclusivamente a la empresa.
Una vez completados todos los cálculos, podemos analizar la nómina desde dos perspectivas: la cantidad que recibe la persona trabajadora y el coste total que la empresa soporta por su contratación.
El coste total para la empresa se obtiene sumando al total devengado las cotizaciones empresariales a la Seguridad Social. Estas cotizaciones no se descuentan del salario de la persona trabajadora, sino que son asumidas directamente por la empresa.
El líquido a percibir representa la cantidad final que recibe la persona trabajadora. El coste total empresarial incluye, además del salario bruto, las cotizaciones a cargo de la empresa.
Consulta la nómina correspondiente al supuesto práctico resuelto paso a paso. El documento recoge el resultado final de todos los cálculos realizados durante el caso.
Documento elaborado con fines exclusivamente formativos. Los datos utilizados son ficticios.
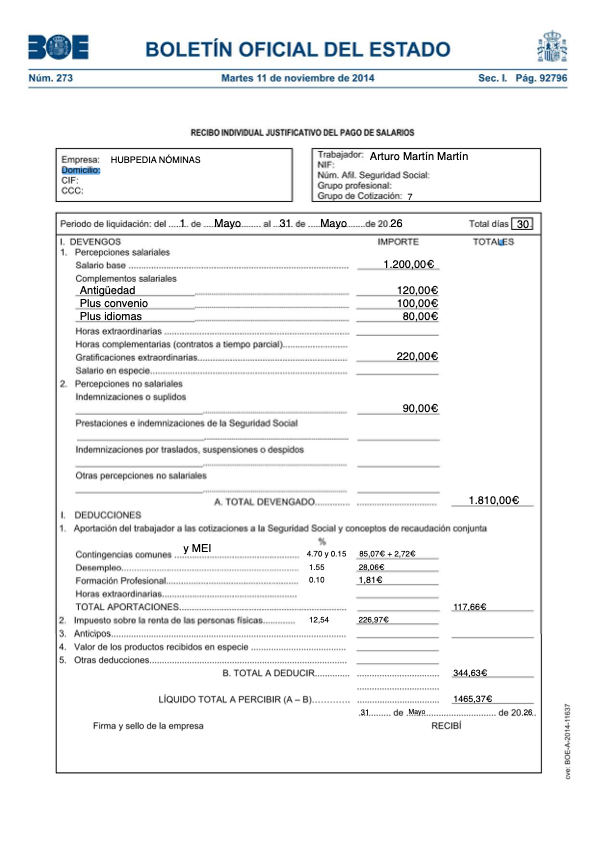
Si el visor PDF no se muestra correctamente en tu dispositivo, puedes abrir el documento en una nueva pestaña o descargarlo.
Confeccionar la nómina correspondiente al mes de mayo de 2026, teniendo en cuenta los gastos de locomoción, alojamiento y manutención, diferenciando las cantidades exentas de las sujetas a cotización y tributación.
En esta primera fase identificamos todas las percepciones económicas que recibe la persona trabajadora durante el periodo de liquidación. La suma de estas cantidades dará lugar al total devengado, que servirá de base para los siguientes cálculos de la nómina.
| Concepto | Importe |
|---|---|
| Salario base | 1.200,00 € |
|
Paga extra prorrateada
|
200,00 € |
| TOTAL | 1.400,00 € |
En este caso, las dos pagas extraordinarias se calculan únicamente sobre el salario base. Su importe anual se distribuye entre los doce meses del año.
| Concepto | Importe |
|---|---|
| Gastos de locomoción | 125,00 € |
| Alojamiento | 100,00 € |
| Manutención | 120,00 € |
| TOTAL | 345,00 € |
El total devengado es la suma de todas las percepciones salariales y de todas las percepciones no salariales generadas durante el periodo de liquidación.
Antes de aplicar los porcentajes de Seguridad Social, debemos identificar qué conceptos de la nómina están sujetos a cotización.
| Concepto | ¿Cotiza? |
|---|---|
| Salario base | ✓ Sí, cotiza |
| Paga extra prorrateada | ✓ Sí, cotiza |
|
Gastos de locomoción
|
✕ No cotiza |
|
🚗
Criterio aplicado
Gastos de locomoción
Regla general · Vehículo propio
Cuando la persona trabajadora utiliza su propio vehículo para realizar un desplazamiento laboral, puede quedar excluida de cotización la cantidad resultante de multiplicar:
Límite por kilometraje
0,26 €/km
Consultar la Orden HFP/792/2023 en el BOE →
Aplicación al caso
La persona trabajadora realiza 500 km con vehículo propio y la empresa le abona 125,00 €.
Límite excluido
500 km × 0,26 €/km = 130,00 €
Como los 125,00 € abonados no superan el límite calculado de 130,00 €, no existe exceso sujeto a cotización.
Importe que cotiza
0,00 €
|
|
|
Alojamiento
|
✕ No cotiza |
|
🏨
Criterio aplicado
Gastos de alojamiento
Regla general · Gastos de estancia
Cuando exista pernocta en un municipio distinto del lugar habitual de trabajo y de residencia, podrán quedar exceptuados los importes de estancia que se justifiquen. Consultar el artículo 9 del Reglamento del IRPF →
Aplicación al caso
La persona trabajadora pernocta una noche fuera y la empresa le abona 100,00 € por alojamiento.
Gasto justificado
100,00 €
El alojamiento se encuentra justificado mediante factura. Cumpliéndose los requisitos del desplazamiento, los 100,00 € abonados quedan excluidos de la base de cotización.
Importe que cotiza
0,00 €
|
|
|
Manutención
|
Parcial Cotiza parcialmente |
|
🍽️
Criterio aplicado
Gastos de manutención
Para los desplazamientos por motivos laborales, las cantidades destinadas a manutención pueden quedar excluidas hasta determinados límites diarios, siempre que se cumplan los requisitos reglamentarios. El límite depende de si existe pernocta y de si el desplazamiento se realiza dentro de España o en territorio extranjero.
Regla general · Límites diarios de manutención
Desplazamiento
Con pernocta
Sin pernocta
España
53,34 €/día
26,67 €/día
Extranjero
91,35 €/día
48,08 €/día
Aplicación al caso
En este supuesto, la persona trabajadora realiza un desplazamiento de dos días dentro de España y se produce una pernocta. La empresa abona 120,00 € en concepto de manutención.
Día con pernocta
53,34 €
Día sin pernocta
26,67 €
Total
80,01 €
Exceso sujeto a cotización
120,00 € − 80,01 € = 39,99 €
Por tanto, de los 120,00 € abonados, 80,01 € quedan excluidos y el exceso de 39,99 € se incorpora a la base de cotización.
Importe que cotiza
39,99 €
|
|
El salario base y la paga extra prorrateada cotizan íntegramente. Los gastos de locomoción y alojamiento quedan excluidos de cotización, mientras que de los gastos de manutención únicamente cotiza el exceso de 39,99 €. Por tanto, la remuneración mensual sujeta a cotización asciende a 1.439,99 €.
Una vez identificados los conceptos que cotizan, ya podemos calcular la base de cotización por contingencias comunes (BCCC). Para ello se suman las retribuciones computables del mes, incluida la prorrata de las pagas extraordinarias, junto con los importes de las percepciones no salariales que deban incorporarse a cotización. El resultado servirá para calcular las aportaciones del trabajador y de la empresa correspondientes a las contingencias comunes.
| Concepto | Importe |
|---|---|
| Remuneración mensual sujeta a cotización | 1.239,99 € |
| Prorrata de pagas extraordinarias | 200,00 € |
|
BCCC
|
1.439,99 € |
Para calcular la base de cotización por contingencias comunes se toma la remuneración mensual computable y se añade la prorrata correspondiente a las pagas extraordinarias.
En este caso se incluye el salario base y el exceso de manutención sujeto a cotización. Los gastos de locomoción y alojamiento quedan fuera de este cálculo al no existir importe sujeto a cotización en este supuesto.
Una vez calculada la base de cotización, debemos comprobar que se encuentra dentro de los límites mínimo y máximo (2026) establecidos para el grupo de cotización de la persona trabajadora.
| Concepto | Valor |
|---|---|
| Grupo de cotización | 7 |
| Base mínima utilizada en el ejercicio | 1.424,40 € |
| Base máxima utilizada en el ejercicio | 5.101,20 € |
| BCCC obtenida | 1.439,99 € |
| ¿Se encuentra dentro de los límites? | ✓ Sí, se encuentra dentro de los límites Sí |
La BCCC obtenida, de 1.439,99 €, es superior a la base mínima e inferior a la base máxima. Por tanto, se mantiene la base calculada sin realizar ningún ajuste.
El resultado definitivo depende de la posición de la base calculada respecto de los límites aplicables.
Se mantiene la base calculada.
Este casoSe sustituye por la base mínima aplicable.
Se sustituye por la base máxima aplicable.
Los límites mínimos y máximos de cotización se actualizan periódicamente. Los importes anteriores son los utilizados en este ejercicio práctico. Para realizar otros cálculos, consulta siempre las bases vigentes publicadas por la Seguridad Social.
Consultar las bases de cotización vigentes ↗Una vez calculada la base de cotización por contingencias comunes (BCCC), podemos determinar la base de cotización por contingencias profesionales (BCCP). Para obtenerla, se añaden a la base anterior las horas extraordinarias, si las hubiera. Esta base se utilizará para calcular las cotizaciones por accidentes de trabajo y enfermedades profesionales, así como las aportaciones por desempleo, FOGASA y formación profesional.
| Concepto | Importe |
|---|---|
| Base de cotización por contingencias comunes | 1.439,99 € |
| Horas extraordinarias | 0,00 € |
|
BCCP
|
1.439,99 € |
La base de cotización por contingencias profesionales se obtiene tomando como referencia la base de cotización por contingencias comunes y añadiendo el importe de las horas extraordinarias, si las hubiera. Sobre esta base se calcularán las cotizaciones por accidentes de trabajo y enfermedades profesionales, así como las aportaciones por desempleo, FOGASA y formación profesional.
En esta nómina no se han realizado horas extraordinarias. Por tanto, no existe ningún importe adicional que incorporar y la BCCP coincide con la BCCC.
Una vez calculada la base de cotización por contingencias profesionales, debemos comprobar que se encuentra dentro de los topes mínimo y máximo de cotización vigentes. Para la BCCP se utilizan los topes generales aplicables a las contingencias profesionales.
| Concepto | Valor |
|---|---|
| Tope mínimo utilizado en el ejercicio | 1.424,40 € |
| Tope máximo utilizado en el ejercicio | 5.101,20 € |
| BCCP obtenida | 1.439,99 € |
| ¿Se encuentra dentro de los límites? | ✓ Sí, se encuentra dentro de los límites Sí |
La BCCP obtenida, de 1.439,99 €, es superior al tope mínimo e inferior al tope máximo. Por tanto, se mantiene la base calculada sin realizar ningún ajuste.
La base definitiva dependerá de la posición de la BCCP calculada respecto de los topes aplicables.
Se mantiene la base calculada.
Este casoSe sustituye por el tope mínimo aplicable.
Se sustituye por el tope máximo aplicable.
Los topes aplicables a la BCCP se publican en la misma tabla oficial de bases de cotización de la Seguridad Social. Para esta comprobación deben utilizarse los valores situados al final de la tabla, identificados como TOPE MÍNIMO y TOPE MÁXIMO, y no las bases mínimas correspondientes a cada grupo de cotización utilizadas para las contingencias comunes.
En este ejercicio, esos topes son 1.424,40 € y 5.101,20 €, respectivamente.
Los topes mínimos y máximos de cotización se actualizan periódicamente. Los importes anteriores son los utilizados en este ejercicio práctico. Para realizar otros cálculos, consulta siempre los valores vigentes publicados por la Seguridad Social.
Consultar las bases y topes de cotización vigentes ↗Una vez calculadas las bases de cotización, podemos determinar las cantidades que se descuentan del total devengado. En este paso calcularemos primero las aportaciones de la persona trabajadora a la Seguridad Social y, posteriormente, la retención de IRPF. También comprobaremos si existen otros posibles descuentos, como anticipos, retribuciones en especie u otras deducciones. En este caso práctico, estos últimos conceptos no se aplican.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base utilizada | Tipo | Cuota |
|---|---|---|---|
|
Contingencias comunes
|
BCCC 1.439,99 € | 4,70 % | 67,68 € |
|
MEI
|
BCCC 1.439,99 € | 0,15 % | 2,16 € |
|
Desempleo
|
BCCP 1.439,99 € | 1,60 % | 23,04 € |
|
Formación profesional
|
BCCP 1.439,99 € | 0,10 % | 1,44 € |
|
TOTAL APORTACIONES
|
— | — | 94,32 € |
La aportación por contingencias comunes se calcula aplicando el tipo correspondiente sobre la base de cotización por contingencias comunes.
Las contingencias comunes protegen frente a situaciones que no derivan directamente del trabajo, como la enfermedad común, el accidente no laboral, la jubilación y determinadas prestaciones por incapacidad, nacimiento y cuidado del menor o muerte y supervivencia.
En 2026, el tipo total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla se calcula únicamente la parte descontada al trabajador.
Consultar los tipos oficiales de cotización ↗La aportación de la persona trabajadora por el MEI se calcula aplicando el porcentaje correspondiente sobre la BCCC. Aunque utiliza la misma base, constituye una cotización diferenciada de las contingencias comunes.
El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad del sistema público de pensiones. Comenzó a aplicarse en 2023 y su tipo aumenta progresivamente.
En 2026, el tipo total es del 0,90 % sobre la BCCC: el 0,75 % corresponde a la empresa y el 0,15 % a la persona trabajadora.
Consultar los porcentajes oficiales del MEI ↗La aportación por desempleo se calcula utilizando la base de cotización por contingencias profesionales. En este caso se aplica el tipo correspondiente a un contrato de duración determinada.
La cotización por desempleo contribuye a financiar la protección económica de las personas trabajadoras cuando pierden su empleo y cumplen los requisitos legales para acceder a una prestación o a un subsidio por desempleo.
En este caso, la persona trabajadora tiene un contrato de duración determinada. En 2026, el tipo total de cotización por desempleo para esta modalidad contractual es del 8,30 %: el 6,70 % corresponde a la empresa y el 1,60 % a la persona trabajadora.
En los contratos indefinidos, la aportación de la persona trabajadora por desempleo es del 1,55 %. En los contratos de duración determinada, como el de este ejercicio, la aportación del trabajador es del 1,60 %.
Consultar los tipos oficiales de cotización por desempleo ↗La aportación por formación profesional se obtiene aplicando su tipo de cotización sobre la base de cotización por contingencias profesionales.
La cotización por formación profesional contribuye a financiar el sistema de formación profesional para el empleo, destinado a mejorar las competencias, la cualificación y la empleabilidad de las personas trabajadoras.
En 2026, el tipo total es del 0,70 %: el 0,60 % corresponde a la empresa y el 0,10 % a la persona trabajadora.
Consultar los tipos oficiales de cotización ↗El total de aportaciones se obtiene sumando todas las cuotas de Seguridad Social a cargo de la persona trabajadora.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base sujeta | Tipo | Retención |
|---|---|---|---|
|
IRPF
|
1.439,99 € | 7,16 % | 103,10 € |
La retención del IRPF se obtiene aplicando el porcentaje asignado a la persona trabajadora sobre la base sujeta a retención.
A diferencia de los tipos de cotización a la Seguridad Social, el porcentaje de IRPF no es un porcentaje fijo aplicable por igual a todas las personas trabajadoras.
Para determinarlo se tienen en cuenta, entre otras circunstancias, la retribución anual prevista, la situación personal y familiar, el tipo y duración del contrato y los datos comunicados por la persona trabajadora mediante el Modelo 145.
El procedimiento completo incluye cálculos fiscales adicionales que no se reproducen en este caso práctico. La empresa puede utilizar el servicio oficial de la Agencia Tributaria o una aplicación de nóminas que incorpore dicho procedimiento.
Acceder al servicio oficial de cálculo de retenciones ↗La retención se aplica sobre la retribución sujeta a IRPF generada durante el periodo de liquidación, antes de descontar las cotizaciones a la Seguridad Social y la propia retención.
En este ejercicio, el salario base y la paga extraordinaria prorrateada están sujetos a retención. Los gastos de locomoción y alojamiento quedan exentos en las condiciones planteadas y, de los gastos de manutención, únicamente queda sujeto el exceso de 39,99 €.
La sujeción a IRPF y la cotización a la Seguridad Social son comprobaciones diferentes. En una nómina pueden existir conceptos exentos total o parcialmente de retención.
Para resolver esta nómina se parte de un tipo de retención previamente determinado según las circunstancias de la persona trabajadora.
El tipo de retención puede regularizarse durante el año cuando cambian las circunstancias personales o económicas de la persona trabajadora, por ejemplo, por una variación salarial, un cambio familiar o la comunicación de nuevos datos mediante el Modelo 145.
El líquido a percibir es la cantidad final que recibe la persona trabajadora después de restar al total devengado todas las deducciones aplicables en la nómina.
El líquido a percibir también suele denominarse salario neto. Representa el importe final de esta nómina después de aplicar las deducciones correspondientes.
Una vez calculadas las deducciones correspondientes a la persona trabajadora, determinamos las cotizaciones que corresponden exclusivamente a la empresa. Estas cantidades no reducen el salario del empleado, pero forman parte del coste total que la empresa soporta por su contratación.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base utilizada | Tipo | Cuota |
|---|---|---|---|
|
Contingencias comunes
|
BCCC 1.439,99 € | 23,60 % | 339,84 € |
|
MEI
|
BCCC 1.439,99 € | 0,75 % | 10,80 € |
|
Accidentes de trabajo y enfermedades profesionales
|
BCCP 1.439,99 € | 1,50 % | 21,60 € |
|
Desempleo
|
BCCP 1.439,99 € | 6,70 % | 96,48 € |
|
Formación profesional
|
BCCP 1.439,99 € | 0,60 % | 8,64 € |
|
FOGASA
|
BCCP 1.439,99 € | 0,20 % | 2,88 € |
|
TOTAL APORTACIÓN EMPRESA
|
— | — | 480,24 € |
La aportación empresarial por contingencias comunes se obtiene aplicando el tipo correspondiente sobre la base de cotización por contingencias comunes.
Las contingencias comunes protegen frente a situaciones que no derivan directamente del trabajo, como la enfermedad común, el accidente no laboral, la jubilación y determinadas prestaciones por incapacidad, nacimiento y cuidado del menor o muerte y supervivencia.
El tipo total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los tipos oficiales de cotización ↗La parte empresarial del MEI se calcula aplicando su porcentaje sobre la BCCC. Esta aportación es independiente de la cuota ordinaria por contingencias comunes.
El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad del sistema público de pensiones.
El tipo total es del 0,90 %: el 0,75 % corresponde a la empresa y el 0,15 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los porcentajes oficiales del MEI ↗Esta cotización se calcula sobre la BCCP y es asumida íntegramente por la empresa. El tipo depende de la actividad económica o, cuando corresponda, de la ocupación.
La cotización por accidentes de trabajo y enfermedades profesionales financia la protección derivada de daños sufridos con ocasión o como consecuencia del trabajo. Esta cuota corresponde exclusivamente a la empresa.
Para el personal en trabajos exclusivos de oficina se aplica un tipo total del 1,50 %: un 0,80 % por incapacidad temporal y un 0,70 % por incapacidad permanente, muerte y supervivencia.
Consultar la tarifa oficial de primas ↗La aportación empresarial por desempleo se calcula utilizando la BCCP. En este caso se aplica el tipo correspondiente a un contrato de duración determinada.
La cotización por desempleo contribuye a financiar la protección económica de las personas trabajadoras cuando pierden su empleo y cumplen los requisitos legales para acceder a una prestación o a un subsidio por desempleo.
En este caso existe un contrato de duración determinada. El tipo total de cotización por desempleo es del 8,30 %: la empresa aporta el 6,70 % y la persona trabajadora el 1,60 %.
En los contratos indefinidos, en cambio, la empresa aporta el 5,50 % y la persona trabajadora el 1,55 %.
Consultar los tipos oficiales de cotización por desempleo ↗La aportación empresarial por formación profesional se obtiene aplicando su tipo sobre la BCCP.
La cotización por formación profesional contribuye a financiar el sistema de formación profesional para el empleo, destinado a mejorar las competencias, la cualificación y la empleabilidad de las personas trabajadoras.
El tipo total es del 0,70 %: el 0,60 % corresponde a la empresa y el 0,10 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los tipos oficiales de cotización ↗La aportación al Fondo de Garantía Salarial se calcula sobre la BCCP y corresponde exclusivamente a la empresa.
El Fondo de Garantía Salarial garantiza, dentro de los límites legales, determinados salarios e indemnizaciones pendientes cuando la empresa es insolvente o se encuentra en concurso.
El tipo es del 0,20 % sobre la BCCP y corresponde exclusivamente a la empresa.
Consultar los tipos oficiales de cotización ↗El total se obtiene sumando todas las cuotas de Seguridad Social que corresponden exclusivamente a la empresa.
Una vez completados todos los cálculos, podemos analizar la nómina desde dos perspectivas: la cantidad que recibe la persona trabajadora y el coste total que la empresa soporta por su contratación.
El coste total para la empresa se obtiene sumando al total devengado las cotizaciones empresariales a la Seguridad Social. Estas cotizaciones no se descuentan del salario de la persona trabajadora, sino que son asumidas directamente por la empresa.
El líquido a percibir representa la cantidad final que recibe la persona trabajadora. El coste total empresarial incluye, además del total devengado, las cotizaciones a cargo de la empresa.
Consulta la nómina correspondiente al supuesto práctico resuelto paso a paso. El documento recoge el resultado final de todos los cálculos realizados durante el caso.
Documento elaborado con fines exclusivamente formativos. Los datos utilizados son ficticios.
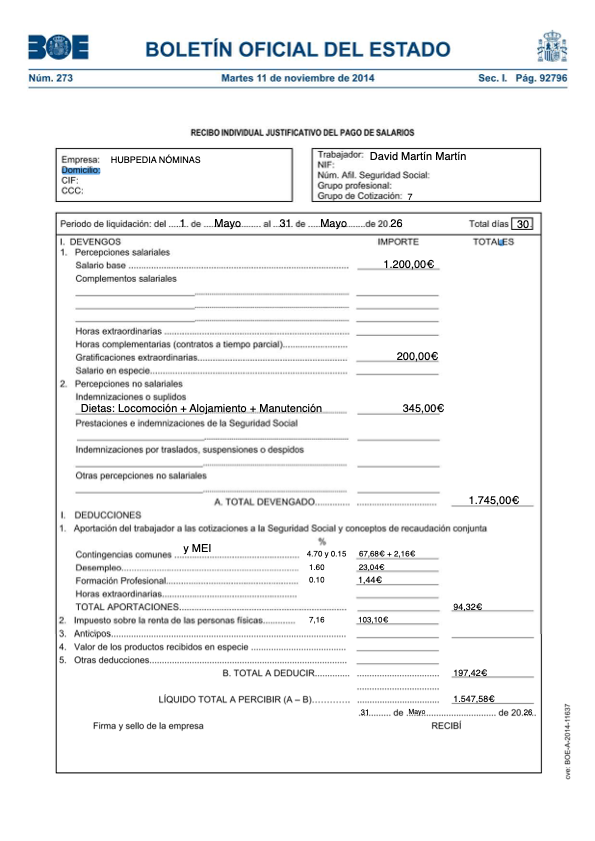
Si el visor PDF no se muestra correctamente en tu dispositivo, puedes abrir el documento en una nueva pestaña o descargarlo.
Confeccionar la nómina correspondiente al mes de diciembre de 2026 de una persona trabajadora en situación de incapacidad temporal por enfermedad común desde el día 12, calculando la prestación correspondiente, los días trabajados, la paga extraordinaria de diciembre y las bases de cotización.
La persona trabajadora inicia una situación de incapacidad temporal por enfermedad común el 12 de diciembre. Antes de calcular los devengos, debemos diferenciar los días correspondientes al periodo trabajado de los días en situación de IT, ya que su tratamiento en la nómina será diferente.
| Situación | Periodo | Días |
|---|---|---|
| Periodo trabajado | 1–11 diciembre | 11 |
| Incapacidad temporal | 12–31 diciembre | 20 |
| TOTAL MES | 1–31 diciembre | 31 |
Una vez identificado el periodo de incapacidad temporal por enfermedad común, debemos calcular la prestación económica correspondiente. Para ello determinaremos primero la base reguladora diaria y, posteriormente, aplicaremos los porcentajes que correspondan según los días transcurridos desde el inicio de la baja.
En una incapacidad temporal derivada de enfermedad común, el porcentaje de la prestación varía en función de los días transcurridos desde el inicio de la baja.
Con carácter general, durante los tres primeros días de la baja no existe prestación económica, salvo que el convenio colectivo o una mejora aplicable establezca lo contrario.
Desde el cuarto día de la baja y hasta el día veinte se percibe el 60 % de la base reguladora diaria.
A partir del día veintiuno de la situación de incapacidad temporal, la prestación pasa al 75 % de la base reguladora diaria.
Además del porcentaje aplicable, es importante distinguir quién asume económicamente la prestación durante cada periodo de la incapacidad temporal.
Con carácter general, no existe prestación económica durante estos días, salvo que exista una mejora aplicable.
La prestación correspondiente a este periodo es asumida directamente por la empresa.
La prestación pasa a estar a cargo del INSS o de la mutua colaboradora, según corresponda. Con carácter general, la empresa la abona al trabajador mediante pago delegado.
La baja comienza el 12 de diciembre y continúa hasta el 31 de diciembre, por lo que existen 20 días de incapacidad temporal.
Por tanto, en este supuesto únicamente necesitaremos calcular la prestación correspondiente a los 17 días retribuidos al 60 % de la base reguladora. De ellos, 12 días corresponden al periodo asumido por la empresa y los 5 días restantes al periodo a cargo del INSS o de la mutua, mediante pago delegado.
En una incapacidad temporal derivada de enfermedad común, la base reguladora diaria se obtiene, con carácter general para una persona trabajadora de retribución mensual, a partir de la base de cotización por contingencias comunes del mes anterior al inicio de la baja.
Según los datos del supuesto, la base de cotización por contingencias comunes correspondiente al mes anterior al inicio de la incapacidad temporal es:
Una vez determinada la base reguladora diaria, aplicamos los porcentajes correspondientes a los 20 días de incapacidad temporal del caso.
| Periodo IT | Días | % BR | Prestación |
|---|---|---|---|
| Días 1–3 | 3 | 0 % | 0,00 € |
| Días 4–20 | 17 | 60 % | 806,93 € |
| Desde día 21 | 0 | 75 % | 0,00 € |
| TOTAL PRESTACIÓN IT | 20 | — | 806,93 € |
El cálculo se realiza utilizando la base reguladora sin redondear durante la operación y mostrando el resultado final con dos decimales.
Los 20 días utilizados en este cálculo corresponden a los días naturales en los que el trabajador permanece en situación de incapacidad temporal, del 12 al 31 de diciembre, y son los que se tienen en cuenta para determinar la prestación económica de IT.
Al calcular las bases de cotización, se aplican las reglas específicas correspondientes a una persona trabajadora con retribución mensual. Por este motivo, el número de días utilizado a efectos de cotización puede no coincidir con los días naturales utilizados para calcular la prestación.
En esta fase identificamos las percepciones económicas correspondientes al periodo trabajado e incorporamos la prestación por incapacidad temporal calculada en el paso anterior. La suma de estas cantidades dará lugar al total devengado del periodo de liquidación. A continuación, analizaremos qué conceptos se incluyen en las bases de cotización y cuáles quedan excluidos, antes de proceder al cálculo de la BCCC y la BCCP.
| Concepto | Importe |
|---|---|
|
Salario base
|
476,67 € |
|
Antigüedad
|
190,67 € |
|
Plus de actividad
|
73,33 € |
| Horas extraordinarias de fuerza mayor | 350,00 € |
|
Paga extraordinaria de diciembre
|
1.718,89 € |
| TOTAL | 2.809,56 € |
La persona trabajadora permanece en situación activa desde el 1 hasta el 11 de diciembre. Al tratarse de una retribución mensual, calculamos primero el importe diario y lo multiplicamos por los 11 días trabajados.
Para completar este supuesto práctico se establece como fecha de antigüedad el 1 de abril de 2000. En diciembre de 2026 la persona trabajadora tiene 8 trienios completos, ya que el noveno no se cumple hasta el 1 de abril de 2027.
Importante: el porcentaje y la forma de cálculo del complemento de antigüedad pueden variar según el convenio colectivo aplicable.
El plus de actividad tiene un importe mensual de 200,00 €. En este supuesto se calcula proporcionalmente a los 11 días trabajados.
La paga extraordinaria de diciembre está formada por el salario base más la antigüedad. En este supuesto, el periodo de incapacidad temporal no genera la parte proporcional correspondiente de la paga extraordinaria, por lo que debemos descontar los 20 días de IT del periodo anual de devengo.
Este cálculo se realiza siguiendo el criterio general aplicable durante la situación de IT. Los periodos de incapacidad temporal pueden reducir proporcionalmente el devengo de las pagas extraordinarias, salvo que una norma, el convenio colectivo o un pacto aplicable establezca lo contrario.
| Concepto | Importe |
|---|---|
|
Plus de transporte
|
18,33 € |
| Gastos de locomoción | 125,00 € |
| Prestación por incapacidad temporal | 806,93 € |
| TOTAL | 950,26 € |
El plus de transporte tiene un importe mensual de 50,00 €. En este supuesto se calcula proporcionalmente a los 11 días trabajados, ya que la persona trabajadora permanece en situación de incapacidad temporal desde el día 12 de diciembre.
El total devengado es la suma de todas las percepciones salariales y de todas las percepciones no salariales generadas durante el periodo de liquidación.
| Concepto | ¿Cotiza? |
|---|---|
| Salario base | ✓ Sí, cotiza |
| Antigüedad | ✓ Sí, cotiza |
| Plus de actividad | ✓ Sí, cotiza |
|
Horas extraordinarias de fuerza mayor
|
Solo BCCP Se incluyen en la base de cotización por contingencias profesionales |
|
⏱️
Criterio aplicado
Horas extraordinarias de fuerza mayor
Las horas extraordinarias no se incluyen en la base de cotización por contingencias comunes (BCCC) . Sin embargo, sí se incorporan a la base de cotización por contingencias profesionales (BCCP) y están además sujetas a su correspondiente cotización adicional.
BCCC
No se incluyen
BCCP
Sí se incluyen
|
|
| Paga extraordinaria | ✓ Sí, se integra en la base de cotización mediante su prorrata |
| Plus de transporte | ✓ Sí, cotiza |
|
Gastos de locomoción
|
✕ No cotiza |
|
🚗
Criterio aplicado
Gastos de locomoción
Regla general · Vehículo propio
Cuando la persona trabajadora utiliza su propio vehículo para realizar un desplazamiento laboral y se cumplen los requisitos exigidos, puede quedar excluida de cotización la cantidad resultante de aplicar el límite de kilometraje.
Límite por kilometraje
0,26 €/km
Consultar la Orden HFP/792/2023 en el BOE →
Aplicación al caso
La persona trabajadora realiza 500 km con vehículo propio y la empresa le abona 125,00 € en concepto de gastos de locomoción.
Límite excluido
500 km × 0,26 €/km = 130,00 €
Como los 125,00 € abonados no superan el límite calculado de 130,00 €, no existe ningún exceso que deba incorporarse a la base de cotización.
Importe que cotiza
0,00 €
|
|
| Prestación por incapacidad temporal | Solo IRPF No se integra en la BCCC ni en la BCCP; está sujeta a IRPF |
El salario base, la antigüedad, el plus de actividad, el plus de transporte y la parte proporcional de las pagas extraordinarias forman parte de la base de cotización por contingencias comunes.
Los 350,00 € correspondientes a horas extraordinarias de fuerza mayor no se incluyen en la BCCC, aunque sí se incorporan a la base de cotización por contingencias profesionales (BCCP).
Por su parte, los 125,00 € abonados en concepto de gastos de locomoción quedan excluidos de cotización, ya que no superan el límite aplicable de 130,00 € (500 km × 0,26 €/km).
La prestación por incapacidad temporal (806,93 €) está sujeta a IRPF, pero no se incorpora como tal a la BCCC ni a la BCCP. Durante el periodo de baja se mantiene la obligación de cotizar, determinándose las bases conforme a las reglas específicas aplicables a la situación de IT.
Una vez identificados los conceptos sujetos a cotización, calcularemos la base de cotización por contingencias comunes (BCCC) correspondiente al mes de diciembre. Como la persona trabajadora ha prestado servicios durante 11 días y posteriormente permanece en situación de incapacidad temporal, calcularemos por separado la base correspondiente al periodo trabajado y la correspondiente al periodo de IT. Al tratarse de una persona trabajadora con retribución mensual, a efectos de cotización distinguiremos entre 11 días trabajados y 19 días de IT.
Calcularemos por separado la base correspondiente al periodo trabajado y la correspondiente al periodo de incapacidad temporal. Después aplicaremos los controles de bases previstos por la TGSS: el mínimo se comprueba por tramo, mientras que el máximo se controla, con carácter general, sobre el conjunto de bases del mes. La situación de IT constituye una excepción, ya que su tramo sí está sujeto a un máximo proporcional propio.
Tomamos los importes correspondientes al periodo trabajado que ya hemos calculado en el Paso 1 y que forman parte de la BCCC. A estos importes añadimos la prorrata de pagas extraordinarias correspondiente a los 11 días trabajados.
Aunque la paga extraordinaria de diciembre se abona de forma separada y no está prorrateada mensualmente en nómina, para determinar la BCCC debemos incorporar la parte proporcional de las pagas extraordinarias.
Para el límite mínimo, la TGSS sí realiza un control sobre cada tramo. Por ello calculamos la parte proporcional de la base mínima correspondiente a los 11 días trabajados.
La base calculada de 870,22 € supera el mínimo proporcional de 522,28 €, por lo que no es necesario ajustarla por el límite mínimo.
Importante: a diferencia del límite mínimo, en el periodo trabajado no se aplica un máximo proporcional de 11 días. La TGSS realiza, con carácter general, el control del máximo sobre la suma de las bases del trabajador en el mes. Por eso, en este tramo tomamos como referencia el límite máximo mensual de 5.101,20 €.
Durante la situación de IT se mantiene la obligación de cotizar. Para determinar la base correspondiente a este periodo partimos de la BCCC del mes anterior: 2.373,33 €.
En el tramo de incapacidad temporal aplicamos el mínimo proporcional correspondiente a sus 19 días de cotización. Además, la IT constituye una excepción al control general de bases máximas: al tratarse de una situación en la que la base no depende directamente del salario percibido, la TGSS establece que este tramo no puede superar la base máxima diaria multiplicada por sus días cotizados.
La base calculada de 1.503,09 € se encuentra entre el límite mínimo proporcional de 902,12 € y el límite máximo proporcional de 3.230,76 €. Por tanto, no es necesario realizar ningún ajuste.
El siguiente resumen muestra qué control aplicamos a cada tramo y al conjunto mensual.
* Control máximo del periodo trabajado: no se aplica un máximo proporcional al tramo. La TGSS controla, con carácter general, la suma de las bases del trabajador en el mes.
El criterio oficial añade que un tramo puede superar el importe que resultaría de aplicar la base máxima diaria a sus días, siempre que la suma de las bases de todos los tramos no supere el máximo aplicable al trabajador en el mes. En situaciones como la incapacidad temporal, este control constituye una excepción y el propio tramo sí queda sujeto a su máximo proporcional.
Consultar documento oficial de la TGSS (PDF) ↗El resultado definitivo depende de la posición de cada base respecto de los controles mínimo y máximo que le sean aplicables.
Se mantienen las bases calculadas.
Este casoLa base se ajusta hasta el mínimo que corresponda.
Se aplica el máximo correspondiente según el control que proceda: mensual con carácter general o proporcional en el tramo de IT.
Las bases mínimas y máximas de cotización se actualizan periódicamente. Los importes utilizados en este caso corresponden al ejercicio práctico de 2026. Para realizar otros cálculos, consulta siempre las bases vigentes publicadas por la Seguridad Social.
Consultar las bases de cotización vigentes ↗Para calcular la prestación utilizamos los 20 días naturales de IT comprendidos entre el 12 y el 31 de diciembre. Sin embargo, a efectos de cotización, al tratarse de una persona trabajadora con retribución mensual, el ajuste se realiza sobre 30 días: 11 días trabajados + 19 días de IT = 30 días de cotización . Los mínimos se comprueban proporcionalmente en cada tramo. Para el máximo, la TGSS realiza con carácter general un control sobre el conjunto mensual; el tramo de IT constituye una excepción y sí tiene su propio máximo proporcional.
| Concepto | Importe |
|---|---|
| Remuneración mensual sujeta a cotización | 1.239,99 € |
| Prorrata de pagas extraordinarias | 200,00 € |
|
BCCC
|
1.439,99 € |
Para calcular la base de cotización por contingencias comunes se toma la remuneración mensual computable y se añade la prorrata correspondiente a las pagas extraordinarias.
En este caso se incluye el salario base y el exceso de manutención sujeto a cotización. Los gastos de locomoción y alojamiento quedan fuera de este cálculo al no existir importe sujeto a cotización en este supuesto.
Una vez calculada la base de cotización, debemos comprobar que se encuentra dentro de los límites mínimo y máximo (2026) establecidos para el grupo de cotización de la persona trabajadora.
| Concepto | Valor |
|---|---|
| Grupo de cotización | 7 |
| Base mínima utilizada en el ejercicio | 1.424,40 € |
| Base máxima utilizada en el ejercicio | 5.101,20 € |
| BCCC obtenida | 1.439,99 € |
| ¿Se encuentra dentro de los límites? | ✓ Sí, se encuentra dentro de los límites Sí |
La BCCC obtenida, de 1.439,99 €, es superior a la base mínima e inferior a la base máxima. Por tanto, se mantiene la base calculada sin realizar ningún ajuste.
El resultado definitivo depende de la posición de la base calculada respecto de los límites aplicables.
Se mantiene la base calculada.
Este casoSe sustituye por la base mínima aplicable.
Se sustituye por la base máxima aplicable.
Los límites mínimos y máximos de cotización se actualizan periódicamente. Los importes anteriores son los utilizados en este ejercicio práctico. Para realizar otros cálculos, consulta siempre las bases vigentes publicadas por la Seguridad Social.
Consultar las bases de cotización vigentes ↗Una vez calculada la base de cotización por contingencias comunes (BCCC), podemos determinar la base de cotización por contingencias profesionales (BCCP). Para obtenerla, se añaden a la base anterior las horas extraordinarias, si las hubiera. Esta base se utilizará para calcular las cotizaciones por accidentes de trabajo y enfermedades profesionales, así como las aportaciones por desempleo, FOGASA y formación profesional.
| Concepto | Importe |
|---|---|
| Base de cotización por contingencias comunes | 1.439,99 € |
| Horas extraordinarias | 0,00 € |
|
BCCP
|
1.439,99 € |
La base de cotización por contingencias profesionales se obtiene tomando como referencia la base de cotización por contingencias comunes y añadiendo el importe de las horas extraordinarias, si las hubiera. Sobre esta base se calcularán las cotizaciones por accidentes de trabajo y enfermedades profesionales, así como las aportaciones por desempleo, FOGASA y formación profesional.
En esta nómina no se han realizado horas extraordinarias. Por tanto, no existe ningún importe adicional que incorporar y la BCCP coincide con la BCCC.
Una vez calculada la base de cotización por contingencias profesionales, debemos comprobar que se encuentra dentro de los topes mínimo y máximo de cotización vigentes. Para la BCCP se utilizan los topes generales aplicables a las contingencias profesionales.
| Concepto | Valor |
|---|---|
| Tope mínimo utilizado en el ejercicio | 1.424,40 € |
| Tope máximo utilizado en el ejercicio | 5.101,20 € |
| BCCP obtenida | 1.439,99 € |
| ¿Se encuentra dentro de los límites? | ✓ Sí, se encuentra dentro de los límites Sí |
La BCCP obtenida, de 1.439,99 €, es superior al tope mínimo e inferior al tope máximo. Por tanto, se mantiene la base calculada sin realizar ningún ajuste.
La base definitiva dependerá de la posición de la BCCP calculada respecto de los topes aplicables.
Se mantiene la base calculada.
Este casoSe sustituye por el tope mínimo aplicable.
Se sustituye por el tope máximo aplicable.
Los topes aplicables a la BCCP se publican en la misma tabla oficial de bases de cotización de la Seguridad Social. Para esta comprobación deben utilizarse los valores situados al final de la tabla, identificados como TOPE MÍNIMO y TOPE MÁXIMO, y no las bases mínimas correspondientes a cada grupo de cotización utilizadas para las contingencias comunes.
En este ejercicio, esos topes son 1.424,40 € y 5.101,20 €, respectivamente.
Los topes mínimos y máximos de cotización se actualizan periódicamente. Los importes anteriores son los utilizados en este ejercicio práctico. Para realizar otros cálculos, consulta siempre los valores vigentes publicados por la Seguridad Social.
Consultar las bases y topes de cotización vigentes ↗Una vez calculadas las bases de cotización, podemos determinar las cantidades que se descuentan del total devengado. En este paso calcularemos primero las aportaciones de la persona trabajadora a la Seguridad Social y, posteriormente, la retención de IRPF. También comprobaremos si existen otros posibles descuentos, como anticipos, retribuciones en especie u otras deducciones. En este caso práctico, estos últimos conceptos no se aplican.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base utilizada | Tipo | Cuota |
|---|---|---|---|
|
Contingencias comunes
|
BCCC 1.439,99 € | 4,70 % | 67,68 € |
|
MEI
|
BCCC 1.439,99 € | 0,15 % | 2,16 € |
|
Desempleo
|
BCCP 1.439,99 € | 1,60 % | 23,04 € |
|
Formación profesional
|
BCCP 1.439,99 € | 0,10 % | 1,44 € |
|
TOTAL APORTACIONES
|
— | — | 94,32 € |
La aportación por contingencias comunes se calcula aplicando el tipo correspondiente sobre la base de cotización por contingencias comunes.
Las contingencias comunes protegen frente a situaciones que no derivan directamente del trabajo, como la enfermedad común, el accidente no laboral, la jubilación y determinadas prestaciones por incapacidad, nacimiento y cuidado del menor o muerte y supervivencia.
En 2026, el tipo total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla se calcula únicamente la parte descontada al trabajador.
Consultar los tipos oficiales de cotización ↗La aportación de la persona trabajadora por el MEI se calcula aplicando el porcentaje correspondiente sobre la BCCC. Aunque utiliza la misma base, constituye una cotización diferenciada de las contingencias comunes.
El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad del sistema público de pensiones. Comenzó a aplicarse en 2023 y su tipo aumenta progresivamente.
En 2026, el tipo total es del 0,90 % sobre la BCCC: el 0,75 % corresponde a la empresa y el 0,15 % a la persona trabajadora.
Consultar los porcentajes oficiales del MEI ↗La aportación por desempleo se calcula utilizando la base de cotización por contingencias profesionales. En este caso se aplica el tipo correspondiente a un contrato de duración determinada.
La cotización por desempleo contribuye a financiar la protección económica de las personas trabajadoras cuando pierden su empleo y cumplen los requisitos legales para acceder a una prestación o a un subsidio por desempleo.
En este caso, la persona trabajadora tiene un contrato de duración determinada. En 2026, el tipo total de cotización por desempleo para esta modalidad contractual es del 8,30 %: el 6,70 % corresponde a la empresa y el 1,60 % a la persona trabajadora.
En los contratos indefinidos, la aportación de la persona trabajadora por desempleo es del 1,55 %. En los contratos de duración determinada, como el de este ejercicio, la aportación del trabajador es del 1,60 %. Por ello, antes de realizar el cálculo debe comprobarse la modalidad contractual y el tipo vigente aplicable.
Consultar los tipos oficiales de cotización por desempleo ↗La aportación por formación profesional se obtiene aplicando su tipo de cotización sobre la base de cotización por contingencias profesionales.
La cotización por formación profesional contribuye a financiar el sistema de formación profesional para el empleo, destinado a mejorar las competencias, la cualificación y la empleabilidad de las personas trabajadoras.
En 2026, el tipo total es del 0,70 %: el 0,60 % corresponde a la empresa y el 0,10 % a la persona trabajadora.
Consultar los tipos oficiales de cotización ↗El total de aportaciones se obtiene sumando todas las cuotas de Seguridad Social a cargo de la persona trabajadora.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base sujeta | Tipo | Retención |
|---|---|---|---|
|
IRPF
|
1.439,99 € | 7,16 % | 103,10 € |
La retención del IRPF se obtiene aplicando el porcentaje asignado a la persona trabajadora sobre la base sujeta a retención.
A diferencia de los tipos de cotización a la Seguridad Social, el porcentaje de IRPF no es un porcentaje fijo aplicable por igual a todas las personas trabajadoras.
Para determinarlo se tienen en cuenta, entre otras circunstancias, la retribución anual prevista, la situación personal y familiar, el tipo y duración del contrato y los datos comunicados por la persona trabajadora mediante el Modelo 145.
El procedimiento completo incluye cálculos fiscales adicionales que no se reproducen en este caso práctico. La empresa puede utilizar el servicio oficial de la Agencia Tributaria o una aplicación de nóminas que incorpore dicho procedimiento.
Acceder al servicio oficial de cálculo de retenciones ↗La retención se aplica sobre la retribución sujeta a IRPF generada durante el periodo de liquidación, antes de descontar las cotizaciones a la Seguridad Social y la propia retención.
En este ejercicio, el salario base y la paga extraordinaria prorrateada están sujetos a retención. Los gastos de locomoción y alojamiento quedan exentos en las condiciones planteadas y, de los gastos de manutención, únicamente queda sujeto el exceso de 39,99 €.
La sujeción a IRPF y la cotización a la Seguridad Social son comprobaciones diferentes. En una nómina pueden existir conceptos exentos total o parcialmente de retención.
Para resolver esta nómina se parte de un tipo de retención previamente determinado según las circunstancias de la persona trabajadora.
El tipo de retención puede regularizarse durante el año cuando cambian las circunstancias personales o económicas de la persona trabajadora, por ejemplo, por una variación salarial, un cambio familiar o la comunicación de nuevos datos mediante el Modelo 145.
El líquido a percibir es la cantidad final que recibe la persona trabajadora después de restar al total devengado todas las deducciones aplicables en la nómina.
El líquido a percibir también suele denominarse salario neto. Representa el importe final de esta nómina después de aplicar las deducciones correspondientes.
Una vez calculadas las deducciones correspondientes a la persona trabajadora, determinamos las cotizaciones que corresponden exclusivamente a la empresa. Estas cantidades no reducen el salario del empleado, pero forman parte del coste total que la empresa soporta por su contratación.
Desliza horizontalmente para consultar todos los datos →
| Concepto | Base utilizada | Tipo | Cuota |
|---|---|---|---|
|
Contingencias comunes
|
BCCC 1.439,99 € | 23,60 % | 339,84 € |
|
MEI
|
BCCC 1.439,99 € | 0,75 % | 10,80 € |
|
Accidentes de trabajo y enfermedades profesionales
|
BCCP 1.439,99 € | 1,50 % | 21,60 € |
|
Desempleo
|
BCCP 1.439,99 € | 6,70 % | 96,48 € |
|
Formación profesional
|
BCCP 1.439,99 € | 0,60 % | 8,64 € |
|
FOGASA
|
BCCP 1.439,99 € | 0,20 % | 2,88 € |
|
TOTAL APORTACIÓN EMPRESA
|
— | — | 480,24 € |
La aportación empresarial por contingencias comunes se obtiene aplicando el tipo correspondiente sobre la base de cotización por contingencias comunes.
Las contingencias comunes protegen frente a situaciones que no derivan directamente del trabajo, como la enfermedad común, el accidente no laboral, la jubilación y determinadas prestaciones por incapacidad, nacimiento y cuidado del menor o muerte y supervivencia.
El tipo total es del 28,30 %: el 23,60 % corresponde a la empresa y el 4,70 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los tipos oficiales de cotización ↗La parte empresarial del MEI se calcula aplicando su porcentaje sobre la BCCC. Esta aportación es independiente de la cuota ordinaria por contingencias comunes.
El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad del sistema público de pensiones.
El tipo total es del 0,90 %: el 0,75 % corresponde a la empresa y el 0,15 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los porcentajes oficiales del MEI ↗Esta cotización se calcula sobre la BCCP y es asumida íntegramente por la empresa. El tipo depende de la actividad económica o, cuando corresponda, de la ocupación.
La cotización por accidentes de trabajo y enfermedades profesionales financia la protección derivada de daños sufridos con ocasión o como consecuencia del trabajo. Esta cuota corresponde exclusivamente a la empresa.
Para el personal en trabajos exclusivos de oficina se aplica un tipo total del 1,50 %: un 0,80 % por incapacidad temporal y un 0,70 % por incapacidad permanente, muerte y supervivencia.
Consultar la tarifa oficial de primas ↗La aportación empresarial por desempleo se calcula utilizando la BCCP. En este caso se aplica el tipo correspondiente a un contrato de duración determinada.
La cotización por desempleo contribuye a financiar la protección económica de las personas trabajadoras cuando pierden su empleo y cumplen los requisitos legales para acceder a una prestación o a un subsidio por desempleo.
En este caso existe un contrato de duración determinada. El tipo total de cotización por desempleo es del 8,30 %: la empresa aporta el 6,70 % y la persona trabajadora el 1,60 %.
En los contratos indefinidos, en cambio, la empresa aporta el 5,50 % y la persona trabajadora el 1,55 %.
Consultar los tipos oficiales de cotización por desempleo ↗La aportación empresarial por formación profesional se obtiene aplicando su tipo sobre la BCCP.
La cotización por formación profesional contribuye a financiar el sistema de formación profesional para el empleo, destinado a mejorar las competencias, la cualificación y la empleabilidad de las personas trabajadoras.
El tipo total es del 0,70 %: el 0,60 % corresponde a la empresa y el 0,10 % a la persona trabajadora. En esta tabla se calcula únicamente la aportación empresarial.
Consultar los tipos oficiales de cotización ↗La aportación al Fondo de Garantía Salarial se calcula sobre la BCCP y corresponde exclusivamente a la empresa.
El Fondo de Garantía Salarial garantiza, dentro de los límites legales, determinados salarios e indemnizaciones pendientes cuando la empresa es insolvente o se encuentra en concurso.
El tipo es del 0,20 % sobre la BCCP y corresponde exclusivamente a la empresa.
Consultar los tipos oficiales de cotización ↗El total se obtiene sumando todas las cuotas de Seguridad Social que corresponden exclusivamente a la empresa.
Una vez completados todos los cálculos, podemos analizar la nómina desde dos perspectivas: la cantidad que recibe la persona trabajadora y el coste total que la empresa soporta por su contratación.
El coste total para la empresa se obtiene sumando al total devengado las cotizaciones empresariales a la Seguridad Social. Estas cotizaciones no se descuentan del salario de la persona trabajadora, sino que son asumidas directamente por la empresa.
El líquido a percibir representa la cantidad final que recibe la persona trabajadora. El coste total empresarial incluye, además del total devengado, las cotizaciones a cargo de la empresa.
Consulta la nómina correspondiente al supuesto práctico resuelto paso a paso. El documento recoge el resultado final de todos los cálculos realizados durante el caso.
Documento elaborado con fines exclusivamente formativos. Los datos utilizados son ficticios.
Si el visor PDF no se muestra correctamente en tu dispositivo, puedes abrir el documento en una nueva pestaña o descargarlo.